A fraude de Pagamento Autorizado (APP) tornou-se uma preocupação crítica para bancos, fintechs e outras instituições financeiras. Este golpe sofisticado não só drena milhões das contas das vítimas, mas também enfraquece a confiança nos sistemas de pagamento digital. Por meio de engenharia social e manipulação psicológica, os golpistas convencem as vítimas a transferir dinheiro voluntariamente para contas fraudulentas, tornando os métodos tradicionais de prevenção cada vez menos eficazes.
A Crescente Importância da Prevenção da Fraude APP
Acontecimentos recentes no Reino Unido destacam a urgência de combater a fraude APP. A partir de 7 de outubro de 2024, os prestadores de serviços de pagamento do Reino Unido devem reembolsar as vítimas de fraude APP, de acordo com as novas regras do regulador governamental de pagamentos. Esta exigência obrigatória de reembolso substitui um código voluntário e aplica-se a todos os prestadores que utilizam o sistema Faster Payments.
Para bancos e prestadores de serviços de pagamento, isto representa:
Maior responsabilidade financeira (até 85.000 £ por caso)
Maior pressão para implementar sistemas robustos de deteção de fraudes
Necessidade de tomada de decisões mais rápida e precisa
Potenciais riscos de reputação se não combaterem eficazmente a fraude
Embora estas regras sejam específicas do Reino Unido, apontam para uma consciencialização global sobre a fraude APP e podem inspirar medidas semelhantes noutros países. As instituições financeiras em todo o mundo têm de reforçar proativamente as suas defesas contra esta ameaça crescente.
A Dimensão do Problema
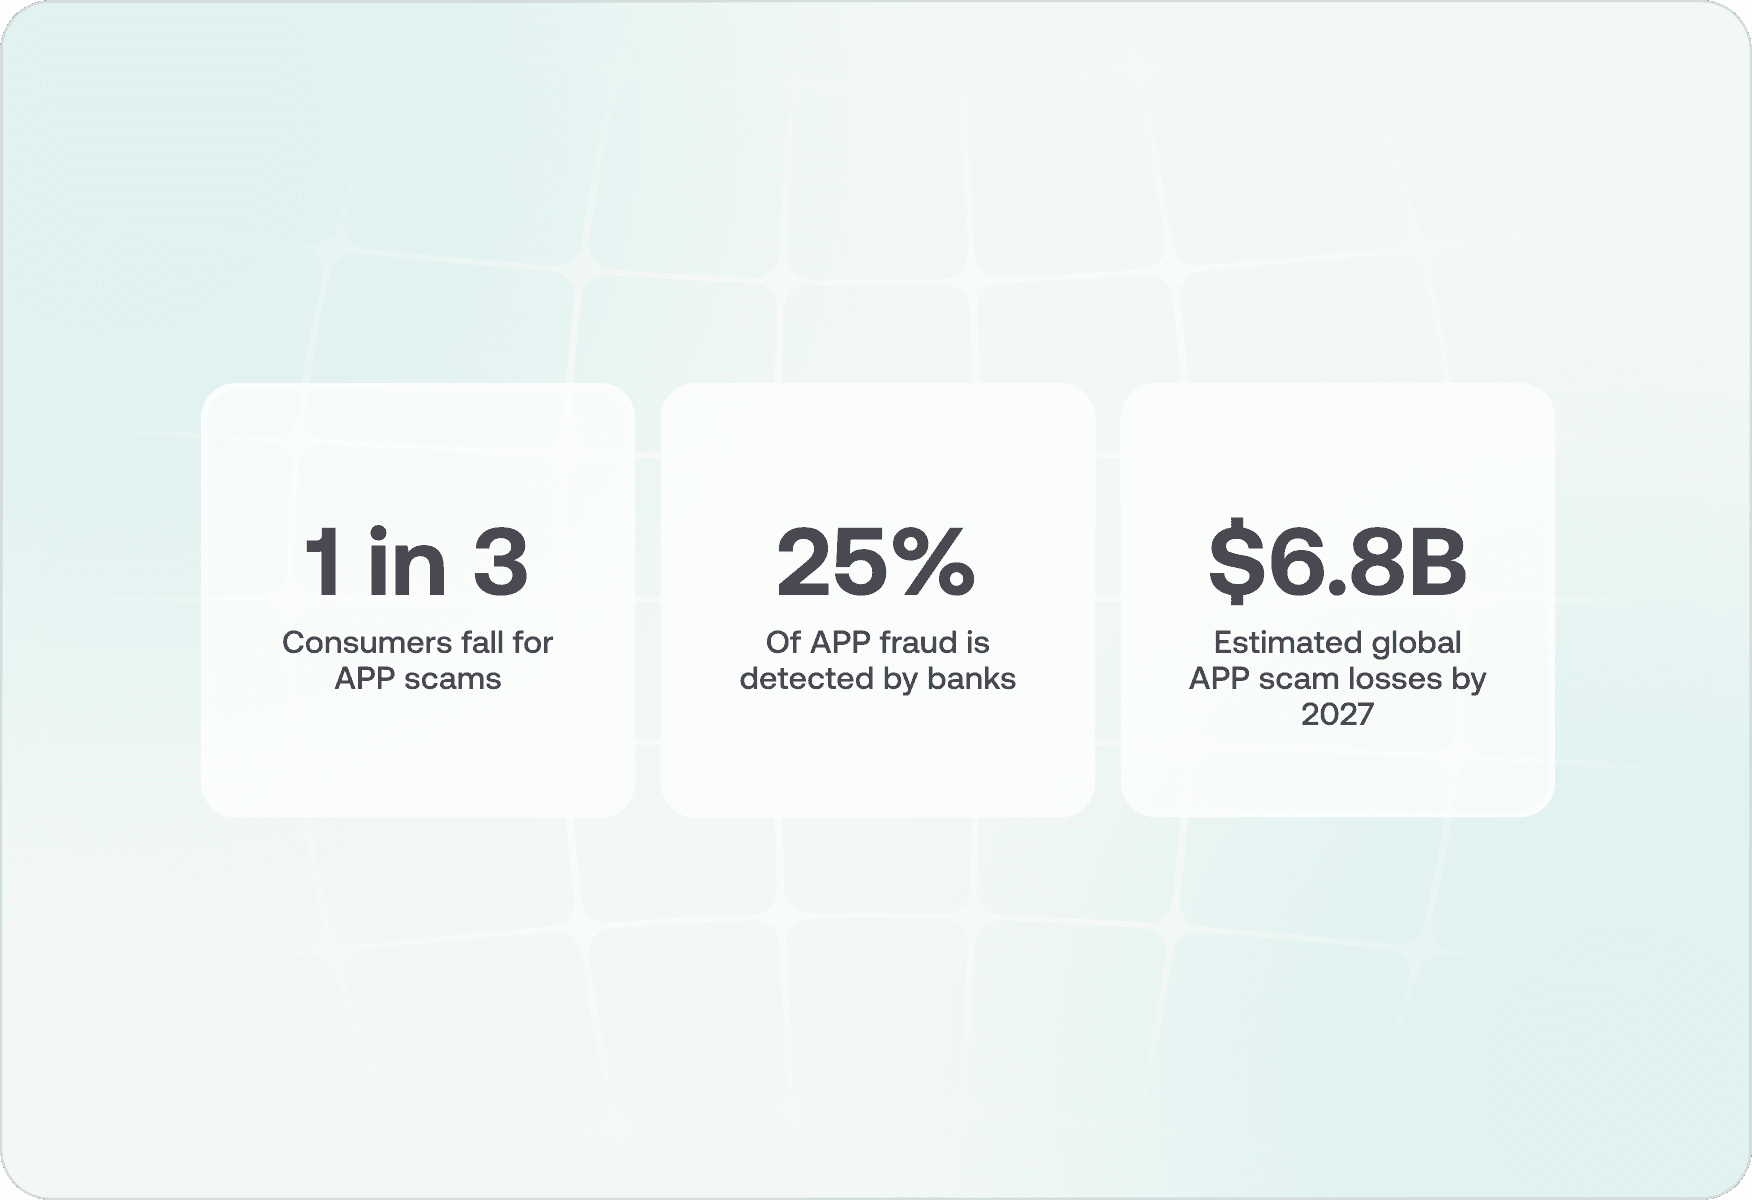
As estatísticas mostram claramente o impacto da fraude APP:
Um em cada três consumidores já foi vítima de um golpe APP, evidenciando o quão comum este problema se tornou
Apenas 25% dos casos de fraude APP são detetados pelo banco da vítima, deixando uma parte significativa por identificar e reportar
Prevê-se que os golpes APP tenham uma taxa de crescimento anual de 11% entre 2022 e 2027, podendo atingir 6,8 mil milhões de dólares em perdas globais
A perda média por vítima continua a aumentar à medida que os golpistas refinam as suas abordagens
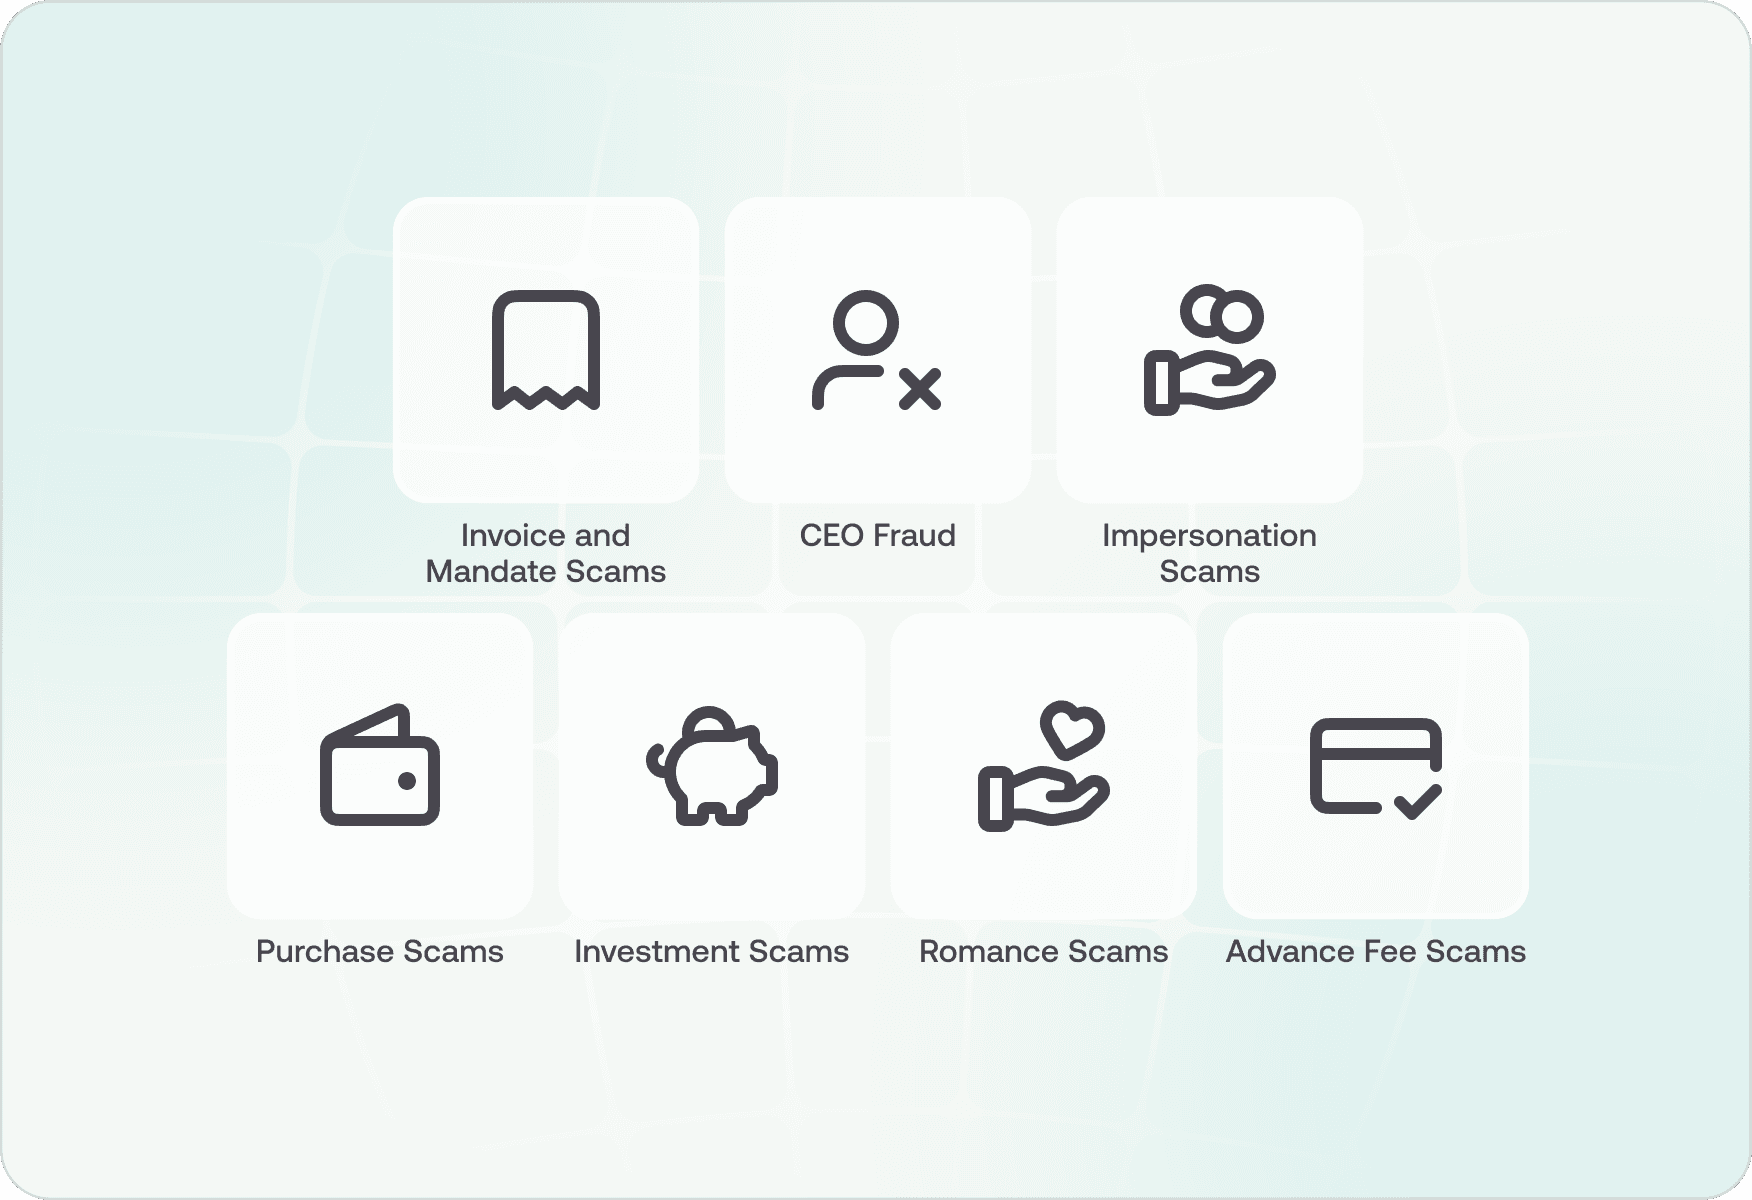
Os autores de fraudes APP recorrem a vários esquemas sofisticados:
Golpes de Fatura e Débito Direto Os infratores intercetam faturas legítimas e convencem as vítimas a redirecionar pagamentos para contas fraudulentas. Estes golpes visam frequentemente empresas e podem causar perdas volumosas, já que envolvem quantias elevadas e parecem autênticos.
Fraude do CEO Os golpistas fazem-se passar por executivos de topo, tirando partido das hierarquias corporativas para pressionar os colaboradores a fazer pagamentos urgentes. Estes ataques costumam resultar porque os colaboradores sentem a pressão de agir rapidamente perante um pedido aparentemente urgente da administração.
Golpes de Falsa Identidade Os criminosos fingem ser entidades de confiança, como bancos, agências governamentais ou empresas de serviços públicos. Frequentemente alegam problemas urgentes que exigem liquidação imediata, aproveitando-se da confiança das vítimas nas instituições.
Golpes de Compras As vítimas são levadas a pagar por bens ou serviços que nunca chegam a ser entregues. Estes golpes aumentam habitualmente em épocas de grandes compras ou visam públicos específicos com ofertas imperdíveis.
Golpes de Investimento Os burlões atraem vítimas com promessas de retornos elevados em investimentos fictícios, recorrendo a sites sofisticados e testemunhos falsos para parecerem legítimos. Muitas vezes aproveitam tendências recentes em criptomoedas ou no setor imobiliário.
Golpes de Romance Os criminosos criam ligações emocionais com as vítimas antes de pedirem dinheiro para supostas emergências. Estes golpes são especialmente prejudiciais por combinarem manipulação financeira e psicológica.
Porque os Métodos Tradicionais de Prevenção Falham
Os métodos tradicionais de prevenção de fraudes enfrentam vários desafios estruturais que os tornam cada vez menos eficazes contra a moderna fraude APP:
1. Âmbito de Deteção Limitado
As ferramentas atuais foram concebidas essencialmente para detetar fraudes de terceiros, como cartões roubados ou contas comprometidas. Isto gera ângulos mortos importantes perante a fraude APP:
Ações de Utilizadores Legítimos: Os sistemas tradicionais têm dificuldade em identificar quando utilizadores legítimos estão a ser manipulados. Por exemplo, se um cliente efetuar vários pagamentos autênticos sob orientação de um burlão, cada operação parecerá normal isoladamente.
Contexto Comportamental: Falta sofisticação aos sistemas para entenderem quando comportamentos habituais se tornam suspeitos em certos contextos. Um cliente fazer uma transferência avultada para um novo destinatário pode ser perfeitamente normal na compra de uma casa, mas suspeito se precedido por padrões de acesso invulgares à conta.
Engenharia Social Sofisticada: Os burlões modernos conduzem frequentemente as vítimas através de várias ações aparentemente normais que culminam na fraude. Sistemas tradicionais que analisam cada ação isoladamente perdem o padrão geral.
2. Sistemas Rígidos Baseados em Regras
As limitações dos sistemas tradicionais baseados em regras tornam-se muito evidentes perante a fraude APP:
Métodos Estáticos de Deteção: Regras fixas não conseguem acompanhar a rápida evolução das táticas de fraude. Quando uma nova regra é implementada, os golpistas já mudaram de estratégia.
Análise Comportamental Complexa: Sistemas baseados em regras dificilmente detetam alterações subtis de comportamento que possam indicar manipulação. Por exemplo, uma maior frequência de acessos ou uma navegação incomum podem indicar que o cliente está a ser orientado por um burlão.
Falta de Adaptabilidade: Os sistemas tradicionais não se ajustam automaticamente a novos padrões de fraude ou variações de esquemas existentes, exigindo atualizações manuais constantes.
3. Desafios de Dados Isolados em Silos
A deteção moderna de fraudes APP exige uma visão abrangente através de múltiplos canais e fontes de informação:
Informação Fragmentada: Dados críticos encontram-se frequentemente em sistemas separados — processamento de pagamentos, apoio ao cliente, detalhes do dispositivo e histórico comportamental residem em silos diferentes.
Falta de Correlação: Sem uma análise unificada de dados, padrões importantes passam despercebidos. A alteração recente de palavra-passe por um cliente, seguida de acessos atípicos e de uma grande transferência, pode não acionar alertas se os sistemas não relacionarem estes eventos.
Resposta Tardia: Quando a informação não é integrada em tempo real, a deteção de fraudes chega quase sempre tarde demais para evitar perdas.
4. Orquestração Limitada da Jornada do Utilizador
Os sistemas tradicionais não dispõem de capacidades avançadas para gerir a jornada do utilizador:
Experiência Estática do Cliente: Os sistemas não conseguem ajustar a experiência de utilização dinamicamente com base no nível de risco. Por exemplo, não conseguem apresentar avisos contextuais ou etapas adicionais de verificação quando surgem padrões suspeitos.
Oportunidades Perdidas de Intervenção: Sem uma orquestração dinâmica da jornada, os bancos perdem momentos cruciais para travar potenciais fraudes. O sistema pode até detetar um comportamento estranho, mas não tem capacidade para aplicar os avisos ou atritos adequados.
Exemplo: Bancos inovadores como o Revolut e o Monzo já demonstraram a eficácia desta orquestração dinâmica, apresentando avisos direcionados quando detetam possíveis manipulações e ajustando os passos seguintes conforme as respostas do cliente.
5. Investigações Complexas
Os processos de investigação manual continuam a ser demorados e pouco eficientes:
Acesso a Múltiplos Sistemas: Os analistas precisam de consultar diversas plataformas para obter um panorama completo da potencial fraude.
Correlação Limitada de Dados: Cruzar eventos relacionados entre diferentes canais e períodos exige um grande esforço manual.
Processo Moroso: A complexidade das investigações atrasa a sua resolução, reduzindo as hipóteses de recuperar fundos transferidos fraudulentamente.
A Solução de Última Geração da Oscilar: Plataforma AI Risk Decisioning™
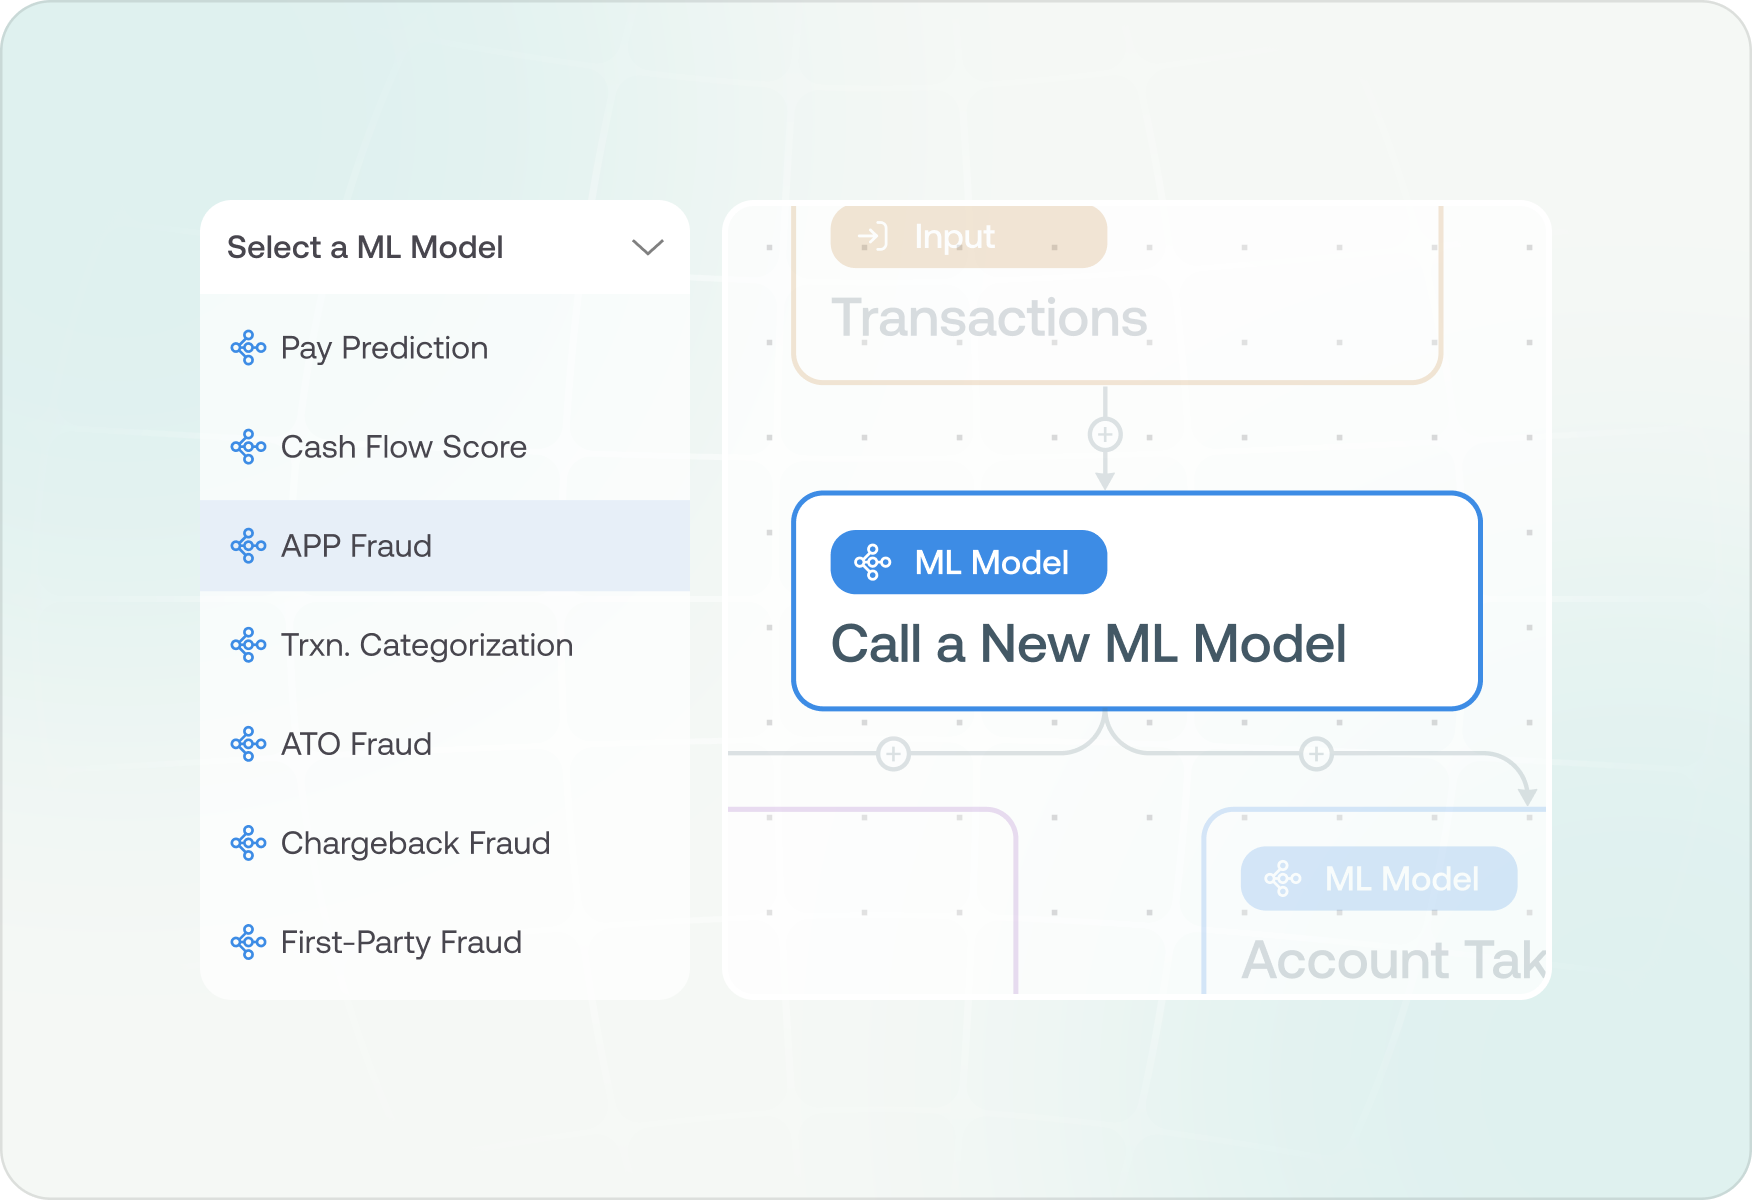
A plataforma AI Risk Decisioning da Oscilar, impulsionada pela nossa inovadora Cognitive Identity Intelligence Platform, oferece uma solução completa para a prevenção de fraudes APP que responde diretamente às limitações das abordagens tradicionais. A nossa plataforma combina IA avançada, processamento em tempo real e uma gestão de risco sofisticada para criar uma resposta unificada aos desafios modernos de fraude.
Com a Oscilar, pode facilmente resolver cada um destes desafios essenciais:
1. Deteção Abrangente Através de Análise com IA
Problema que a Oscilar resolve: Âmbito de Deteção Limitado
A Oscilar revoluciona a deteção de fraudes através de:
Assinaturas Cognitivas Avançadas: Análise de milhares de marcadores digitais exclusivos a nível de rede, dispositivo e comportamento, em comparação com os 50 a 100 sinais das soluções tradicionais
Reconhecimento Global de Padrões: Modelos de IA capazes de compreender comportamentos complexos de utilizadores ao longo de múltiplos pontos de contacto e sessões
Adaptação em Tempo Real: Aprendizagem contínua com base em novos padrões de fraude e vetores de ataque
Análise Contextual: Compreensão de jornadas completas dos utilizadores em vez de ações isoladas
Por exemplo, quando um cliente inicia uma transferência de alto risco, o nosso sistema analisa não só a transação em si, mas também os padrões de toda a sua jornada — desde mudanças recentes de dispositivo até alterações subtis na navegação que possam sugerir manipulação.
2. Inteligência de Dados Unificada
Problema que a Oscilar resolve: Desafios de Dados Isolados em Silos
A nossa plataforma AI Risk Decisioning elimina os silos de informação com:
Estrutura de Dados Abrangente: Integração de dados de várias origens numa perspetiva única e coerente
Processamento em Tempo Real: Análise de grandes volumes de informação em menos de 100 ms
Visão 360 Graus do Cliente: Consolidação de todos os pontos de contacto e interações
Correlação com IA: Identificação automática de padrões interligados entre canais distintos
Esta abordagem unificada permite que comportamentos suspeitos — como um cliente alterar o número de telefone pouco antes de realizar uma transferência volumosa — sejam imediatamente detetados e correlacionados.
3. Orquestração Inteligente da Jornada
Problema que a Oscilar resolve: Limitações na Orquestração da Jornada
A nossa plataforma assegura uma gestão sofisticada da jornada do cliente com base no risco:
Resposta Dinâmica ao Risco: Ajuste automático das medidas de segurança com base em avaliações em tempo real
Gestão de Processo em Linguagem Natural: Criação e alteração simples de processos de risco com comandos diretos
Intervenções Contextuais: Ativação inteligente de avisos e etapas de verificação sempre que houver suspeita de manipulação
Tomada de Decisão Automatizada: Avaliação e reação ao risco em tempo real ao longo de toda a jornada do cliente
Por exemplo, ao detetar indícios de manipulação, o sistema pode introduzir automaticamente o nível de atrito certo — desde alertas contextuais sobre golpes frequentes até etapas de verificação adicionais.
4. Investigação e Analítica com IA
Problema que a Oscilar resolve: Complexidade das Investigações
A Oscilar otimiza a investigação e a gestão de fraudes com:
Visão Abrangente do Caso: Centralização de dados de múltiplas fontes (ex.: CRM, chamadas de clientes, etc.) para uma visão a 360 graus do caso sob investigação
Resumos de Casos com IA: Descrição automática dos motivos de criação de um caso, reduzindo o tempo de análise de dezenas de minutos para apenas 1 a 2 minutos
Copiloto de IA: Interface em linguagem natural para colocar questões sobre um caso concreto ou aperfeiçoar os processos de deteção existentes
Análise Visual de Redes: Ferramentas eficazes para detetar padrões complexos de fraude
Painéis Interativos: Visualização em tempo real de dados e tendências de risco
Analítica Preditiva: Alerta precoce de potenciais riscos antes de estes se concretizarem
Os analistas podem colocar perguntas em linguagem natural para compreender tendências complexas, como "Porque houve um aumento nos golpes de investimento no mês passado?", obtendo respostas detalhadas e práticas.
A plataforma AI Risk Decisioning da Oscilar, impulsionada pela nossa inovadora Cognitive Identity Intelligence Platform, oferece uma solução completa para a prevenção de fraudes APP que responde diretamente às limitações das abordagens tradicionais. A nossa plataforma combina IA avançada, processamento em tempo real e uma gestão de risco sofisticada para criar uma resposta unificada aos desafios modernos de fraude.
Os analistas podem colocar perguntas em linguagem natural para compreender tendências complexas, como "Porque houve um aumento nos golpes de investimento no mês passado?", obtendo respostas detalhadas e práticas.
O Impacto
As instituições financeiras que utilizam a plataforma AI Risk Decisioning da Oscilar registaram melhorias expressivas, reportando nomeadamente:
Redução de 75% nas perdas por fraudes APP
Investigações de fraude 60% mais rápidas
Diminuição de 40% nos falsos positivos
Melhoria de 90% na deteção precoce de fraudes
Comece a Utilizar a Oscilar
Com a evolução constante da fraude APP, as instituições financeiras precisam de soluções avançadas baseadas em IA. A plataforma de identidade cognitiva da Oscilar oferece a abordagem abrangente necessária para enfrentar este desafio com sucesso.
Agende uma demonstração para ver a Oscilar em ação.
Junte-se à Comunidade RiskCon e faça parte do maior grupo de especialistas em risco, avaliação de crédito e prevenção de fraudes.
Saurabh Bajaj
Diretor de Produto
Há quase duas décadas, Saurabh desenvolve e expande plataformas de risco baseadas em inteligência artificial para bancos, fintechs, comércios, governos e instituições financeiras inovadoras. Desde o combate a golpes e invasões de contas até a modernização de infraestruturas de crédito, prevenção a fraudes e antilavagem de dinheiro, ele tem ajudado os ecossistemas financeiros mais complexos do mundo a transformar suas operações com IA — e, agora, com IA Generativa.


" height="48px" id="Qi9pnIQwR" width="48px"/></g></svg>)
" height="39.77194px" id="A8r2uGwai" transform="translate(2 3.808)" width="44px"/></svg>)


" height="22.301126233991734px" id="PeyDPUyWO" transform="translate(45.365 4.852)" width="20.043580159797898px"/><path d="M 13.46 11.116 C 12.368 10.493 10.888 9.973 9.024 9.556 C 7.664 9.236 6.613 8.927 5.887 8.624 C 5.155 8.321 4.647 7.979 4.355 7.59 C 4.064 7.201 3.921 6.704 3.921 6.104 C 3.921 5.184 4.269 4.447 4.972 3.898 C 5.675 3.349 6.624 3.069 7.83 3.069 C 8.79 3.069 9.607 3.241 10.282 3.578 C 10.951 3.921 11.482 4.401 11.876 5.018 C 12.265 5.641 12.511 6.361 12.614 7.184 L 16.1 6.973 C 15.94 5.63 15.523 4.435 14.854 3.383 C 14.185 2.332 13.265 1.503 12.105 0.903 C 10.945 0.303 9.539 0 7.899 0 C 6.355 0 5.024 0.263 3.904 0.783 C 2.783 1.303 1.92 2.035 1.32 2.978 C 0.72 3.921 0.417 5.001 0.417 6.224 C 0.417 7.344 0.646 8.281 1.109 9.036 C 1.572 9.785 2.315 10.419 3.349 10.928 C 4.384 11.436 5.755 11.905 7.481 12.328 C 9.024 12.688 10.19 13.059 10.985 13.442 C 11.774 13.825 12.311 14.237 12.591 14.688 C 12.871 15.14 13.014 15.666 13.014 16.266 C 13.014 16.906 12.848 17.455 12.517 17.906 C 12.185 18.358 11.705 18.695 11.076 18.912 C 10.448 19.135 9.676 19.243 8.779 19.243 C 7.739 19.243 6.847 19.072 6.104 18.735 C 5.361 18.392 4.778 17.883 4.344 17.203 C 3.915 16.523 3.629 15.689 3.486 14.711 L 0 14.923 C 0.103 16.403 0.514 17.7 1.246 18.798 C 1.977 19.901 2.972 20.764 4.235 21.381 C 5.498 22.004 6.99 22.313 8.71 22.313 C 10.27 22.313 11.636 22.061 12.797 21.564 C 13.957 21.061 14.871 20.341 15.528 19.398 C 16.191 18.455 16.523 17.346 16.523 16.06 C 16.523 15.02 16.289 14.094 15.814 13.282 C 15.346 12.471 14.563 11.756 13.471 11.133 Z" fill="rgb(20, 20, 20)" height="22.312556870217108px" id="ZaBOTiDLx" transform="translate(68.34 4.858)" width="16.522951309374434px"/><path d="M 13.682 17.877 C 12.751 18.792 11.442 19.243 9.762 19.243 C 8.522 19.243 7.43 18.923 6.504 18.283 C 5.572 17.643 4.847 16.723 4.326 15.517 C 3.806 14.317 3.543 12.871 3.543 11.191 C 3.543 9.51 3.801 8.093 4.309 6.876 C 4.818 5.664 5.544 4.727 6.487 4.064 C 7.43 3.401 8.533 3.069 9.79 3.069 C 11.373 3.069 12.619 3.486 13.534 4.315 C 14.443 5.149 15.031 6.281 15.294 7.727 L 18.901 7.544 C 18.438 5.178 17.472 3.332 16.003 2 C 14.528 0.669 12.459 0 9.796 0 C 7.83 0 6.115 0.457 4.641 1.366 C 3.166 2.28 2.029 3.572 1.217 5.241 C 0.406 6.916 0 8.893 0 11.179 C 0 13.465 0.412 15.494 1.235 17.146 C 2.058 18.798 3.201 20.072 4.675 20.964 C 6.15 21.855 7.847 22.301 9.767 22.301 C 11.528 22.301 13.054 21.975 14.334 21.324 C 15.614 20.672 16.654 19.752 17.443 18.558 C 18.232 17.363 18.758 15.957 19.021 14.334 L 15.443 14.151 C 15.203 15.711 14.614 16.952 13.682 17.86 Z" fill="rgb(20, 20, 20)" height="22.301126257066386px" id="dj2F9fN0f" transform="translate(87.772 4.841)" width="19.020540282808156px"/><path d="M 0 21.335 L 0 0 L 3.423 0 L 3.423 21.335 Z" fill="rgb(20, 20, 20)" height="21.335239445830055px" id="fvIs54YbW" transform="translate(110.485 5.332)" width="3.423468638642248px"/><path d="M 3.429 0 L 0 0 L 0 21.341 L 13.762 21.341 L 13.762 18.272 L 3.429 18.272 Z" fill="rgb(20, 20, 20)" height="21.340954752405395px" id="KykvynROU" transform="translate(118.389 5.332)" width="13.762458233473922px"/><path d="M 9.859 3.303 L 16.077 21.335 L 19.684 21.335 L 11.991 0 L 7.693 0 L 0 21.335 L 3.635 21.335 L 9.853 3.303 Z" fill="rgb(20, 20, 20)" height="21.33523944583004px" id="Ln_a1JZTX" transform="translate(133.986 5.338)" width="19.683515845550573px"/><path d="M 11.545 12.499 C 12.968 12.059 14.043 11.322 14.774 10.293 C 15.506 9.259 15.871 8.024 15.871 6.584 C 15.871 4.521 15.191 2.909 13.825 1.743 C 12.465 0.583 10.539 0 8.053 0 L 0 0 L 0 21.335 L 3.423 21.335 L 3.423 13.071 L 8.201 13.071 L 12.802 21.335 L 16.529 21.335 L 11.539 12.499 Z M 11.173 9.116 C 10.402 9.705 9.327 10.002 7.944 10.002 L 3.435 10.002 L 3.435 3.058 L 7.944 3.058 C 9.327 3.058 10.402 3.361 11.173 3.961 C 11.945 4.561 12.328 5.435 12.328 6.573 C 12.328 7.71 11.945 8.522 11.173 9.11 Z" fill="rgb(20, 20, 20)" height="21.335239490803623px" id="Qt9AxOqZR" transform="translate(156.099 5.338)" width="16.528666547835087px"/><path d="M 33.9 0.006 L 25.607 0.006 C 25.213 0.006 24.875 0.291 24.818 0.674 C 24.687 1.555 24.47 2.4 24.19 3.201 C 23.224 5.978 21.44 8.27 19.194 9.682 L 19.217 9.682 C 19.217 9.682 25.453 9.522 27.539 3.201 L 27.539 3.201 L 30.859 3.201 C 29.482 7.161 26.459 10.133 22.778 10.968 C 22.098 11.122 21.4 11.202 20.68 11.202 C 19.514 11.202 18.394 10.991 17.343 10.596 C 14.233 9.436 11.719 6.698 10.501 3.195 C 10.216 2.389 10.004 1.543 9.873 0.669 C 9.816 0.28 9.478 0 9.084 0 L 0.803 0 C 0.317 0 -0.061 0.434 0.008 0.914 C 0.117 1.697 0.277 2.458 0.488 3.201 C 2.3 9.687 7.672 14.397 14.005 14.403 C 10.924 13.357 6.106 10.436 3.837 3.201 L 3.837 3.201 L 3.837 3.201 L 7.158 3.201 C 8.027 6.298 9.707 9.002 11.919 10.968 C 13.496 12.374 15.342 13.408 17.354 13.957 C 18.423 14.248 19.543 14.403 20.692 14.403 C 27.03 14.403 32.408 9.687 34.22 3.201 C 34.426 2.463 34.586 1.697 34.7 0.914 C 34.769 0.434 34.391 0 33.906 0 Z" fill="rgb(20, 20, 20)" height="14.402572631835938px" id="yxyckXN6_" transform="translate(0 17.597)" width="34.708059114564385px"/><path d="M 0.803 14.403 L 9.095 14.403 C 9.49 14.403 9.827 14.117 9.884 13.734 C 10.016 12.854 10.233 12.008 10.513 11.208 C 11.479 8.43 13.256 6.138 15.497 4.727 L 15.479 4.727 C 15.479 4.727 9.244 4.887 7.158 11.208 L 7.158 11.208 L 3.837 11.208 L 3.837 11.208 C 5.209 7.247 8.238 4.269 11.913 3.435 C 12.593 3.281 13.29 3.201 14.011 3.201 C 15.176 3.201 16.297 3.412 17.348 3.806 C 20.457 4.967 22.972 7.704 24.19 11.208 L 24.19 11.208 L 24.19 11.208 C 24.475 12.014 24.687 12.859 24.818 13.734 C 24.875 14.123 25.213 14.403 25.607 14.403 L 33.9 14.403 C 34.386 14.403 34.763 13.968 34.694 13.488 C 34.586 12.711 34.426 11.945 34.214 11.202 C 32.408 4.721 27.024 0 20.686 0 C 23.767 1.046 28.59 3.961 30.865 11.208 L 30.865 11.208 L 27.544 11.208 L 27.544 11.208 L 27.544 11.208 C 26.681 8.104 24.995 5.407 22.784 3.435 C 21.206 2.029 19.36 1 17.354 0.446 C 16.28 0.154 15.165 0 14.016 0 C 7.672 0 2.294 4.721 0.488 11.208 L 0.488 11.208 L 0.488 11.208 C 0.282 11.951 0.122 12.711 0.008 13.494 C -0.061 13.974 0.317 14.408 0.803 14.408 Z" fill="rgb(20, 20, 20)" height="14.408287876490093px" id="fJajgayao" width="34.70234380798904px"/></g></svg>)