

Confiável por instituições que estão construindo a próxima geração de finanças


assistência de fluxo de trabalho
Centralize os dados dos seus parceiros fintech em um único e unificado Centro de Comando.

Conexão com Um Clique
Conecte seus bancos de dados fintech com um clique usando nosso poderoso e automatizado sistema de ingestão de bancos de dados.

Visibilidade total de Conformidade BSA/AML
Monitore a saúde e a eficácia de cada programa fintech em um único painel de controle, garantindo conformidade e eficiência operacional.

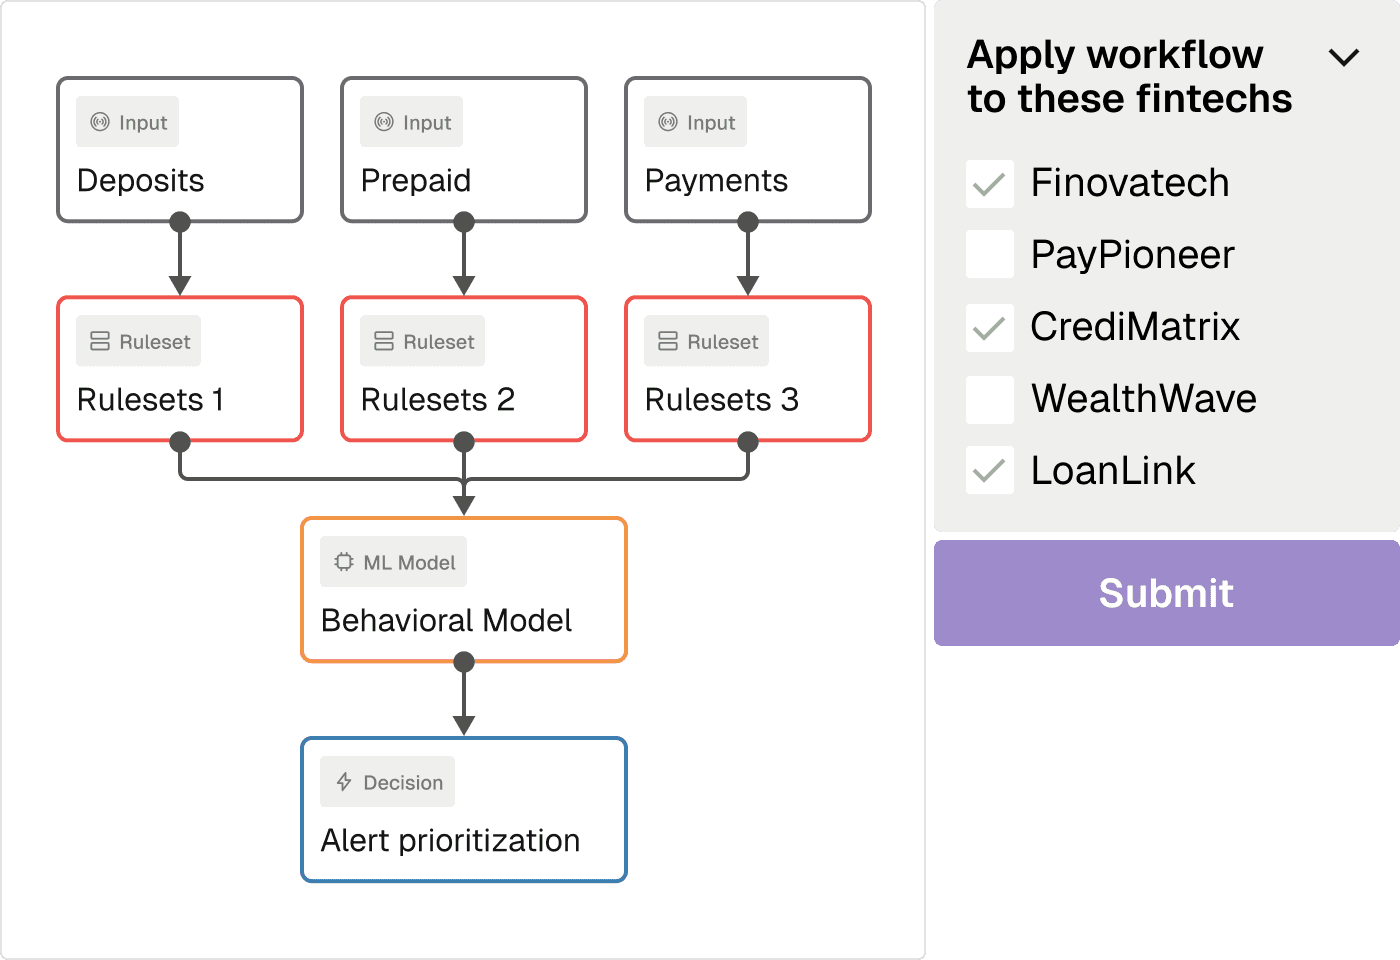
flexível e acessível
Crie e teste facilmente fluxos de trabalho personalizados para atender ao perfil de risco único de cada fintech.

Criação de Fluxo de Trabalho com IA
Descreva seu fluxo de trabalho e a lógica das regras em linguagem natural e veja isso ganhar vida.

Interface Sem Código e de Baixo Código
Modele de risco duplicados com 1 clique entre fintechs. Personalize facilmente os modelos de risco por fintech de forma prática com arrastar e soltar.

Pacote de Testes Poderoso
Execute backtests, testes A/B e testes unitários com um clique para validar modelos de risco existentes e novos.
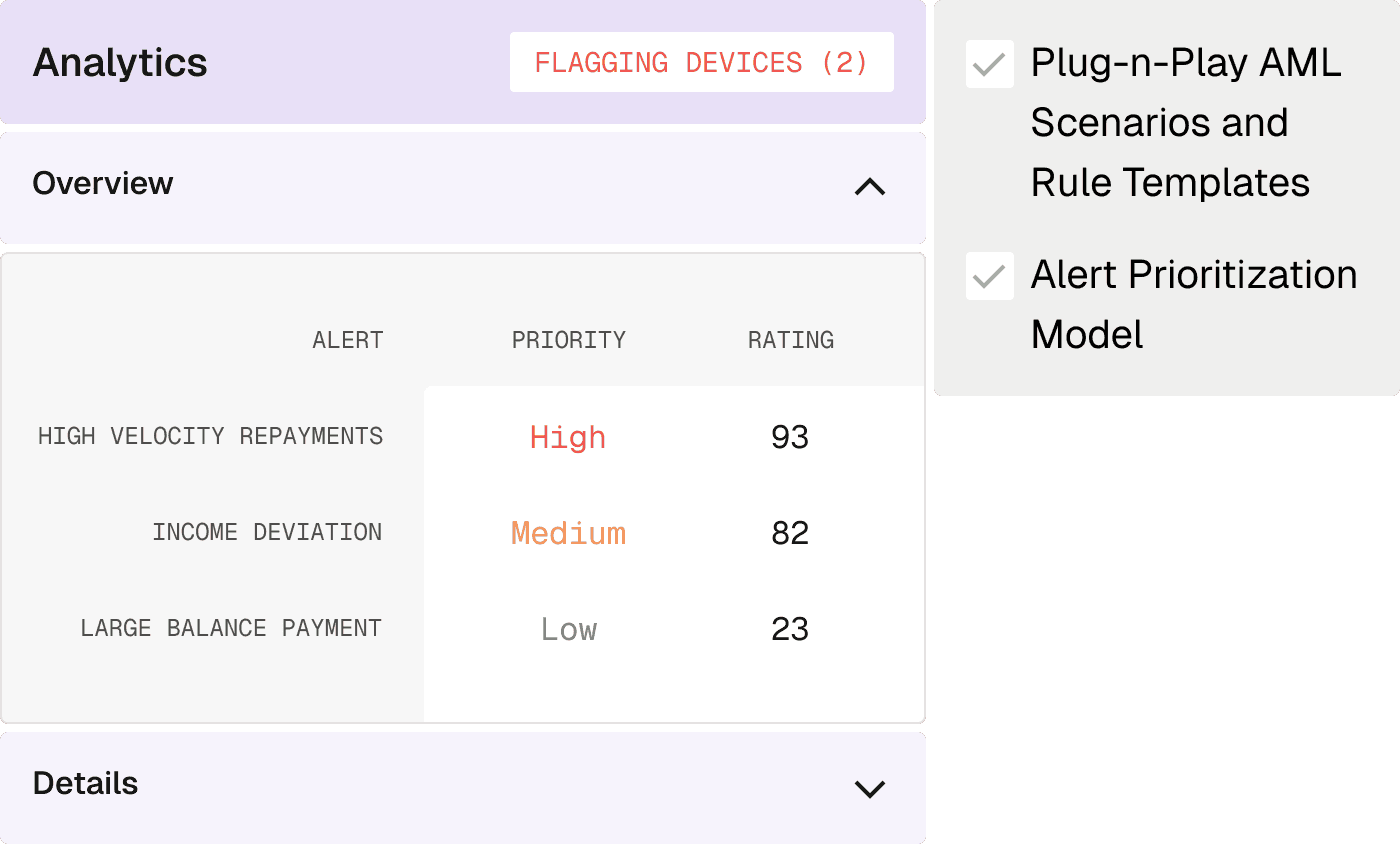
pronto para uso
Melhore a precisão da detecção e reduza falsos positivos com os modelos e templates de ML mais avançados.

Modelo de ML para Priorização de Alertas
Priorize alertas com base em sua importância e risco potencial, facilitando a gestão de respostas.

Cenários Prontos de AML e Modelos de Regras
Aproveite modelos personalizáveis para se adaptar aos requisitos específicos de fintechs em produtos, métodos de pagamento e padrões de conformidade.

Modelo de Detecção de Anomalias Não Supervisionado
Detecte padrões indicativos de lavagem de dinheiro, atividades de mula, camuflagem e outros comportamentos ilícitos.
assistência em relatórios
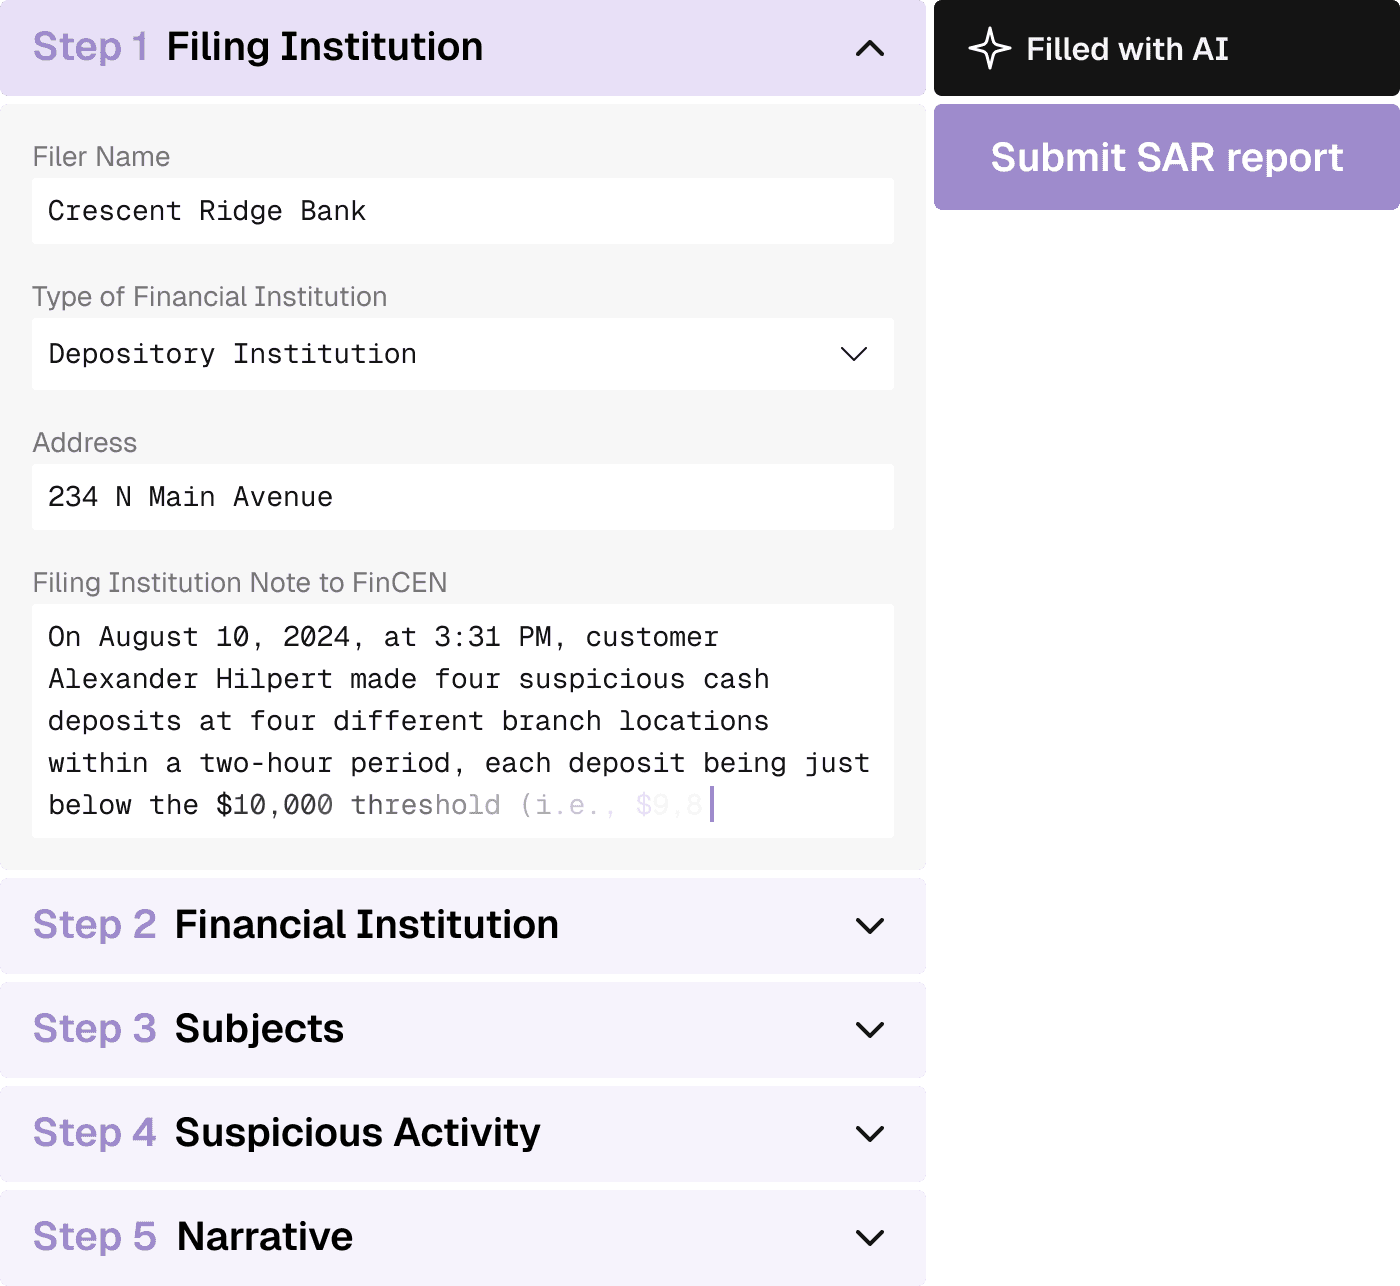
Economize inúmeras horas com relatórios SAR impulsionados por IA

Geração Automática de SAR
Acelere o registro de SAR com informações de caso preenchidas automaticamente e narrativas geradas por IA da Oscilar.

Escalamento com um Clique
Escalation única de alertas SAR/UAR de parceiros fintech para o banco patrocinador.


Clientes veem resultados com a Oscilar.
Perguntas Frequentes
Fico feliz que tenha perguntado.
O que é a supervisão de PLD para bancos patrocinadores?
A supervisão de prevenção à lavagem de dinheiro (AML) para bancos patrocinadores é o processo de monitorar os controles e resultados de crimes financeiros dos programas de fintech que operam por meio do banco. Isso engloba a diligência prévia, o desenho do programa, o acesso a dados, o monitoramento de transações, o desempenho de alertas e casos, a resolução de problemas, relatórios e governança contínua. Os parceiros podem realizar o trabalho diário, mas o banco deve manter informações, autoridade e evidências suficientes para supervisionar a atividade.
Qual é a diferença entre a supervisão de prevenção à lavagem de dinheiro (AML) de um banco patrocinador e as operações de conformidade da própria fintech?
Uma fintech pode operar a integração de clientes, o monitoramento, as investigações e os relatórios sob o acordo do programa. O banco patrocinador define padrões mínimos, avalia os controles da fintech, monitora os resultados, questiona deficiências, aprova ou encaminha alterações materiais e demonstra supervisão à gerência e aos examinadores. As equipes podem usar os mesmos dados subjacentes, mas têm responsabilidades, permissões e linhas de prestação de contas diferentes.
Como banco patrocinador, somos responsáveis pela conformidade dos nossos parceiros fintech. Como uma plataforma pode ajudar com essa supervisão?
Sim, desde que ofereça ao banco acesso consistente aos dados dos parceiros, indicadores de integridade do programa, atividades de alertas e casos, escalonamentos e desempenho das políticas em uma única camada de supervisão. Isso deve reduzir a conciliação manual sem ocultar as diferenças entre os programas. A Oscilar centraliza os dados dos parceiros em uma central de comando e suporta processos personalizáveis para diferentes perfis de risco de fintechs. A plataforma pode melhorar a visibilidade e o controle, mas o banco patrocinador ainda precisa de processos definidos de governança, testes, escalonamento e contestação.
Como os bancos patrocinadores aplicam controles comuns, preservando ao mesmo tempo as políticas e tolerâncias a riscos específicas de cada programa?
Crie uma base de controles obrigatórios, padrões de dados, etapas de aprovação e relatórios de propriedade do banco, e depois herde essa base na configuração de cada programa. Regras, limites, modelos e caminhos de escalonamento específicos do programa podem refletir diferentes produtos, clientes, regiões geográficas e meios de pagamento. Os desvios materiais devem ser documentados, testados, aprovados, versionados e monitorados para que a flexibilidade não resulte em uma execução de controle inconsistente.
Que histórico de auditoria deve existir para alertas de parceiros, escalonamentos e alterações de políticas?
O registro deve mostrar os dados de origem, a versão da regra ou modelo aplicada, a criação de alertas, atribuições, evidências coletadas, ações do analista, encaminhamentos, aprovações, substituições, resultados dos casos e o status de arquivamento ou remediação relevante. As alterações de política devem incluir justificativa, testes, aprovador, data de vigência e versões anteriores. Os bancos patrocinadores também precisam de controles de acesso e linhagem no nível do programa para que os registros fiquem completos, sem expor os dados de um parceiro a outro.
Quais métricas de prevenção à lavagem de dinheiro (AML) um banco patrocinador deve monitorar nos programas de fintech?
Monitore a atualização e a cobertura dos dados, alertas por cenário, tempo de vida dos casos e cumprimento de prazos (SLA), padrões de escalonamento e resolução, pontualidade de relatórios de atividades suspeitas (SAR) e controles de qualidade, substituições por analistas, desempenho de regras ou modelos, exceções e status de correção. Os relatórios de portfólio devem permitir comparações sem assumir que todo programa tem o mesmo perfil de risco. As métricas precisam de contexto do programa, linhas de tendência, definição de responsáveis e limites que acionam revisões ou escalonamentos.
" height="48px" id="Qi9pnIQwR" width="48px"/></g></svg>)
" height="39.77194px" id="A8r2uGwai" transform="translate(2 3.808)" width="44px"/></svg>)


" height="22.301126233991734px" id="PeyDPUyWO" transform="translate(45.365 4.852)" width="20.043580159797898px"/><path d="M 13.46 11.116 C 12.368 10.493 10.888 9.973 9.024 9.556 C 7.664 9.236 6.613 8.927 5.887 8.624 C 5.155 8.321 4.647 7.979 4.355 7.59 C 4.064 7.201 3.921 6.704 3.921 6.104 C 3.921 5.184 4.269 4.447 4.972 3.898 C 5.675 3.349 6.624 3.069 7.83 3.069 C 8.79 3.069 9.607 3.241 10.282 3.578 C 10.951 3.921 11.482 4.401 11.876 5.018 C 12.265 5.641 12.511 6.361 12.614 7.184 L 16.1 6.973 C 15.94 5.63 15.523 4.435 14.854 3.383 C 14.185 2.332 13.265 1.503 12.105 0.903 C 10.945 0.303 9.539 0 7.899 0 C 6.355 0 5.024 0.263 3.904 0.783 C 2.783 1.303 1.92 2.035 1.32 2.978 C 0.72 3.921 0.417 5.001 0.417 6.224 C 0.417 7.344 0.646 8.281 1.109 9.036 C 1.572 9.785 2.315 10.419 3.349 10.928 C 4.384 11.436 5.755 11.905 7.481 12.328 C 9.024 12.688 10.19 13.059 10.985 13.442 C 11.774 13.825 12.311 14.237 12.591 14.688 C 12.871 15.14 13.014 15.666 13.014 16.266 C 13.014 16.906 12.848 17.455 12.517 17.906 C 12.185 18.358 11.705 18.695 11.076 18.912 C 10.448 19.135 9.676 19.243 8.779 19.243 C 7.739 19.243 6.847 19.072 6.104 18.735 C 5.361 18.392 4.778 17.883 4.344 17.203 C 3.915 16.523 3.629 15.689 3.486 14.711 L 0 14.923 C 0.103 16.403 0.514 17.7 1.246 18.798 C 1.977 19.901 2.972 20.764 4.235 21.381 C 5.498 22.004 6.99 22.313 8.71 22.313 C 10.27 22.313 11.636 22.061 12.797 21.564 C 13.957 21.061 14.871 20.341 15.528 19.398 C 16.191 18.455 16.523 17.346 16.523 16.06 C 16.523 15.02 16.289 14.094 15.814 13.282 C 15.346 12.471 14.563 11.756 13.471 11.133 Z" fill="rgb(20, 20, 20)" height="22.312556870217108px" id="ZaBOTiDLx" transform="translate(68.34 4.858)" width="16.522951309374434px"/><path d="M 13.682 17.877 C 12.751 18.792 11.442 19.243 9.762 19.243 C 8.522 19.243 7.43 18.923 6.504 18.283 C 5.572 17.643 4.847 16.723 4.326 15.517 C 3.806 14.317 3.543 12.871 3.543 11.191 C 3.543 9.51 3.801 8.093 4.309 6.876 C 4.818 5.664 5.544 4.727 6.487 4.064 C 7.43 3.401 8.533 3.069 9.79 3.069 C 11.373 3.069 12.619 3.486 13.534 4.315 C 14.443 5.149 15.031 6.281 15.294 7.727 L 18.901 7.544 C 18.438 5.178 17.472 3.332 16.003 2 C 14.528 0.669 12.459 0 9.796 0 C 7.83 0 6.115 0.457 4.641 1.366 C 3.166 2.28 2.029 3.572 1.217 5.241 C 0.406 6.916 0 8.893 0 11.179 C 0 13.465 0.412 15.494 1.235 17.146 C 2.058 18.798 3.201 20.072 4.675 20.964 C 6.15 21.855 7.847 22.301 9.767 22.301 C 11.528 22.301 13.054 21.975 14.334 21.324 C 15.614 20.672 16.654 19.752 17.443 18.558 C 18.232 17.363 18.758 15.957 19.021 14.334 L 15.443 14.151 C 15.203 15.711 14.614 16.952 13.682 17.86 Z" fill="rgb(20, 20, 20)" height="22.301126257066386px" id="dj2F9fN0f" transform="translate(87.772 4.841)" width="19.020540282808156px"/><path d="M 0 21.335 L 0 0 L 3.423 0 L 3.423 21.335 Z" fill="rgb(20, 20, 20)" height="21.335239445830055px" id="fvIs54YbW" transform="translate(110.485 5.332)" width="3.423468638642248px"/><path d="M 3.429 0 L 0 0 L 0 21.341 L 13.762 21.341 L 13.762 18.272 L 3.429 18.272 Z" fill="rgb(20, 20, 20)" height="21.340954752405395px" id="KykvynROU" transform="translate(118.389 5.332)" width="13.762458233473922px"/><path d="M 9.859 3.303 L 16.077 21.335 L 19.684 21.335 L 11.991 0 L 7.693 0 L 0 21.335 L 3.635 21.335 L 9.853 3.303 Z" fill="rgb(20, 20, 20)" height="21.33523944583004px" id="Ln_a1JZTX" transform="translate(133.986 5.338)" width="19.683515845550573px"/><path d="M 11.545 12.499 C 12.968 12.059 14.043 11.322 14.774 10.293 C 15.506 9.259 15.871 8.024 15.871 6.584 C 15.871 4.521 15.191 2.909 13.825 1.743 C 12.465 0.583 10.539 0 8.053 0 L 0 0 L 0 21.335 L 3.423 21.335 L 3.423 13.071 L 8.201 13.071 L 12.802 21.335 L 16.529 21.335 L 11.539 12.499 Z M 11.173 9.116 C 10.402 9.705 9.327 10.002 7.944 10.002 L 3.435 10.002 L 3.435 3.058 L 7.944 3.058 C 9.327 3.058 10.402 3.361 11.173 3.961 C 11.945 4.561 12.328 5.435 12.328 6.573 C 12.328 7.71 11.945 8.522 11.173 9.11 Z" fill="rgb(20, 20, 20)" height="21.335239490803623px" id="Qt9AxOqZR" transform="translate(156.099 5.338)" width="16.528666547835087px"/><path d="M 33.9 0.006 L 25.607 0.006 C 25.213 0.006 24.875 0.291 24.818 0.674 C 24.687 1.555 24.47 2.4 24.19 3.201 C 23.224 5.978 21.44 8.27 19.194 9.682 L 19.217 9.682 C 19.217 9.682 25.453 9.522 27.539 3.201 L 27.539 3.201 L 30.859 3.201 C 29.482 7.161 26.459 10.133 22.778 10.968 C 22.098 11.122 21.4 11.202 20.68 11.202 C 19.514 11.202 18.394 10.991 17.343 10.596 C 14.233 9.436 11.719 6.698 10.501 3.195 C 10.216 2.389 10.004 1.543 9.873 0.669 C 9.816 0.28 9.478 0 9.084 0 L 0.803 0 C 0.317 0 -0.061 0.434 0.008 0.914 C 0.117 1.697 0.277 2.458 0.488 3.201 C 2.3 9.687 7.672 14.397 14.005 14.403 C 10.924 13.357 6.106 10.436 3.837 3.201 L 3.837 3.201 L 3.837 3.201 L 7.158 3.201 C 8.027 6.298 9.707 9.002 11.919 10.968 C 13.496 12.374 15.342 13.408 17.354 13.957 C 18.423 14.248 19.543 14.403 20.692 14.403 C 27.03 14.403 32.408 9.687 34.22 3.201 C 34.426 2.463 34.586 1.697 34.7 0.914 C 34.769 0.434 34.391 0 33.906 0 Z" fill="rgb(20, 20, 20)" height="14.402572631835938px" id="yxyckXN6_" transform="translate(0 17.597)" width="34.708059114564385px"/><path d="M 0.803 14.403 L 9.095 14.403 C 9.49 14.403 9.827 14.117 9.884 13.734 C 10.016 12.854 10.233 12.008 10.513 11.208 C 11.479 8.43 13.256 6.138 15.497 4.727 L 15.479 4.727 C 15.479 4.727 9.244 4.887 7.158 11.208 L 7.158 11.208 L 3.837 11.208 L 3.837 11.208 C 5.209 7.247 8.238 4.269 11.913 3.435 C 12.593 3.281 13.29 3.201 14.011 3.201 C 15.176 3.201 16.297 3.412 17.348 3.806 C 20.457 4.967 22.972 7.704 24.19 11.208 L 24.19 11.208 L 24.19 11.208 C 24.475 12.014 24.687 12.859 24.818 13.734 C 24.875 14.123 25.213 14.403 25.607 14.403 L 33.9 14.403 C 34.386 14.403 34.763 13.968 34.694 13.488 C 34.586 12.711 34.426 11.945 34.214 11.202 C 32.408 4.721 27.024 0 20.686 0 C 23.767 1.046 28.59 3.961 30.865 11.208 L 30.865 11.208 L 27.544 11.208 L 27.544 11.208 L 27.544 11.208 C 26.681 8.104 24.995 5.407 22.784 3.435 C 21.206 2.029 19.36 1 17.354 0.446 C 16.28 0.154 15.165 0 14.016 0 C 7.672 0 2.294 4.721 0.488 11.208 L 0.488 11.208 L 0.488 11.208 C 0.282 11.951 0.122 12.711 0.008 13.494 C -0.061 13.974 0.317 14.408 0.803 14.408 Z" fill="rgb(20, 20, 20)" height="14.408287876490093px" id="fJajgayao" width="34.70234380798904px"/></g></svg>)