Confiável por instituições que estão construindo a próxima geração de finanças


o essencial
O que é a fraude em nome próprio?
A fraude primária ocorre quando um cliente real, usando sua própria identidade, mente intencionalmente sobre seus dados ou usa indevidamente um produto para obter vantagens. Nenhuma identidade é roubada, logo, as validações de identidade são aprovadas e o cliente parece confiável até que o prejuízo aconteça. Veja como ela se diferencia daquilo com que costuma ser confundida:
Fraude por terceiros: outra pessoa utiliza a identidade ou a conta da vítima
Perda de receita: o cliente queria pagar, mas não conseguiu
Fraude pelo próprio cliente: nunca houve a intenção de pagar ou ficar com a compra
Fraude amigável: um estorno contestado, por vezes por engano

Fraude de Chargeback

Acúmulo de Empréstimos
Fraude em Aplicações

Fraude de Ruptura
Financiamento Fantasma
Inadimplência na Primeira Parcela
assistência de fluxo de trabalho
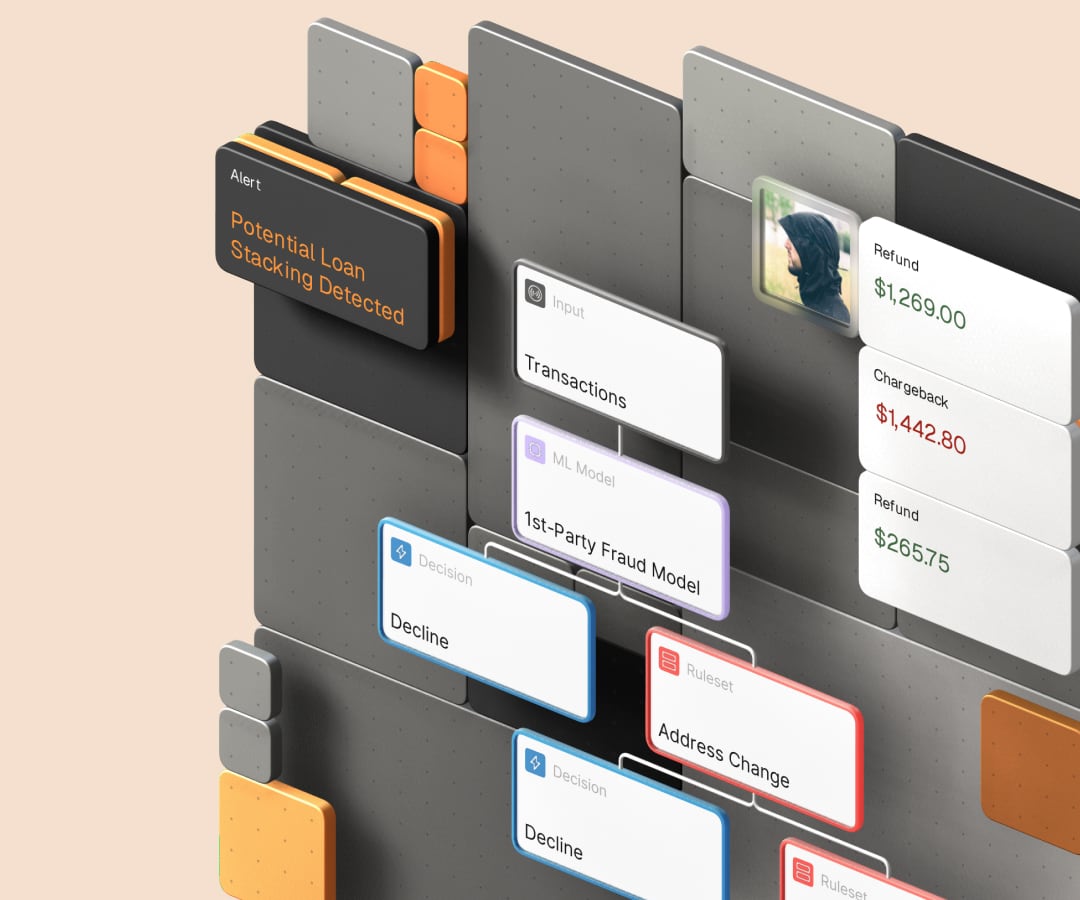
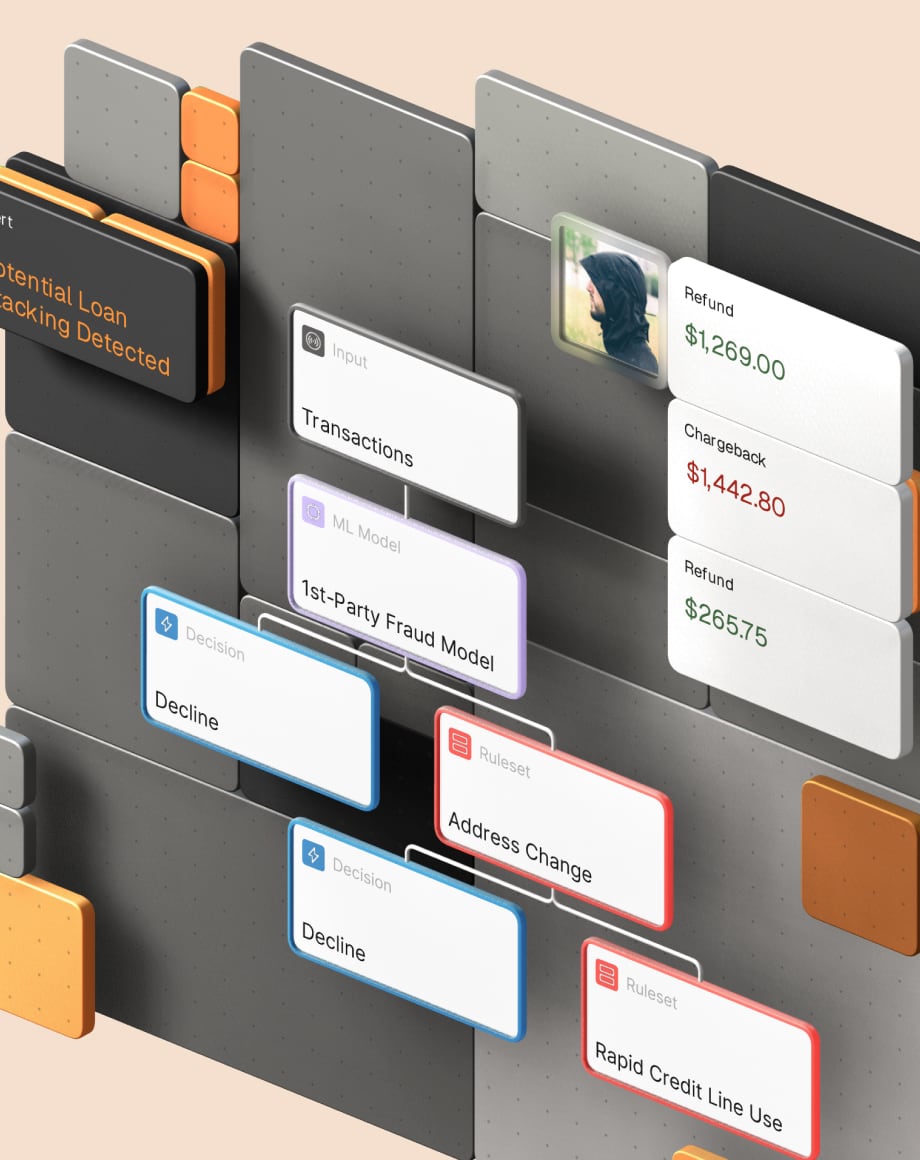
Crie processos de fraude primária em linguagem simples.

Criação de Fluxo de Trabalho com IA
Descreva a sua política contra fraudes em linguagem natural e a IA da Oscilar transforma-a em regras e processos que pode rever antes de entrarem em vigor.

Aproveite as Regras Pré-Construídas e Modelos de ML
Comece com regras e modelos para fraudes de bust-out, acúmulo de empréstimos, inadimplência na primeira parcela e abuso de chargeback; depois, ajuste-os aos seus produtos.

Pacote de Testes Poderoso
Teste novas regras contra fraudes usando o seu próprio histórico antes de aplicá-las aos clientes e faça testes A/B assim que estiverem ativas.

segurança abrangente
Obtenha uma visão 360° real dos seus usuários e suas atividades com inteligência de dispositivos, sinais comportamentais e mais.

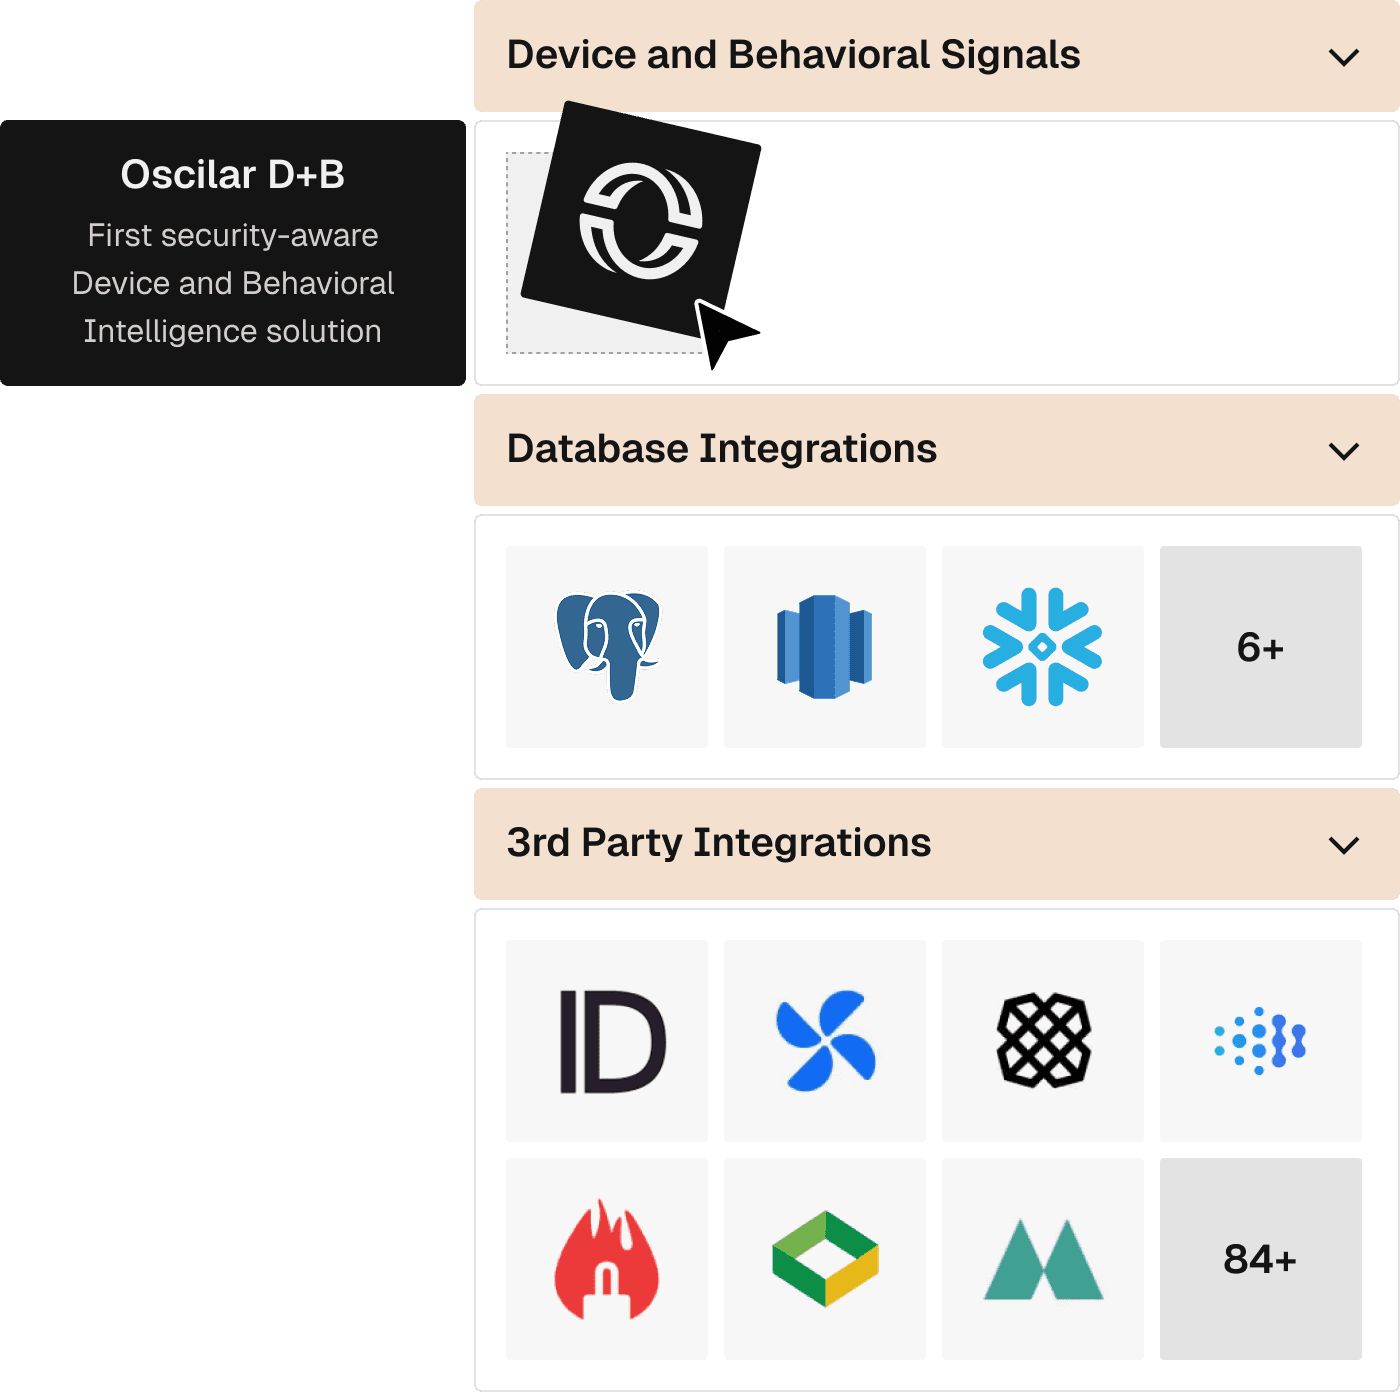
Inteligência de Comportamento e Dispositivo Consciente de Segurança
O produto avançado D+B da Oscilar oferece criptografia e ofuscação de ponta para garantir segurança e evitar falsificação e engenharia reversa.

Sinais Avançados de Dispositivos e Comportamentais
Melhore a identificação do cliente e evite sequestros de conta com inteligência de dispositivos, biometria de comportamento e enriquecimento de dados.

Integração Fácil de Dados de Primeira Parte e Marketplace
Conecte seus bancos de dados com apenas um clique usando nosso sistema de importação automática e adicione fontes de dados externas pelo Oscilar Marketplace.
detecção abrangente
A fraude primária surge com o tempo, por isso a deteção também tem de acompanhar.
Nenhum sinal isolado comprova uma intenção. A Oscilar avalia o conjunto de fatores, do cadastro a todo o ciclo da conta, para que um cliente legítimo em um mês difícil não seja tratado como uma fraude planejada.
Na proposta: frequência de consultas a diferentes credores e dados que não coincidem com os registos de crédito
Fase inicial: incumprimento no primeiro pagamento, alterações na fonte de financiamento e depósitos estornados
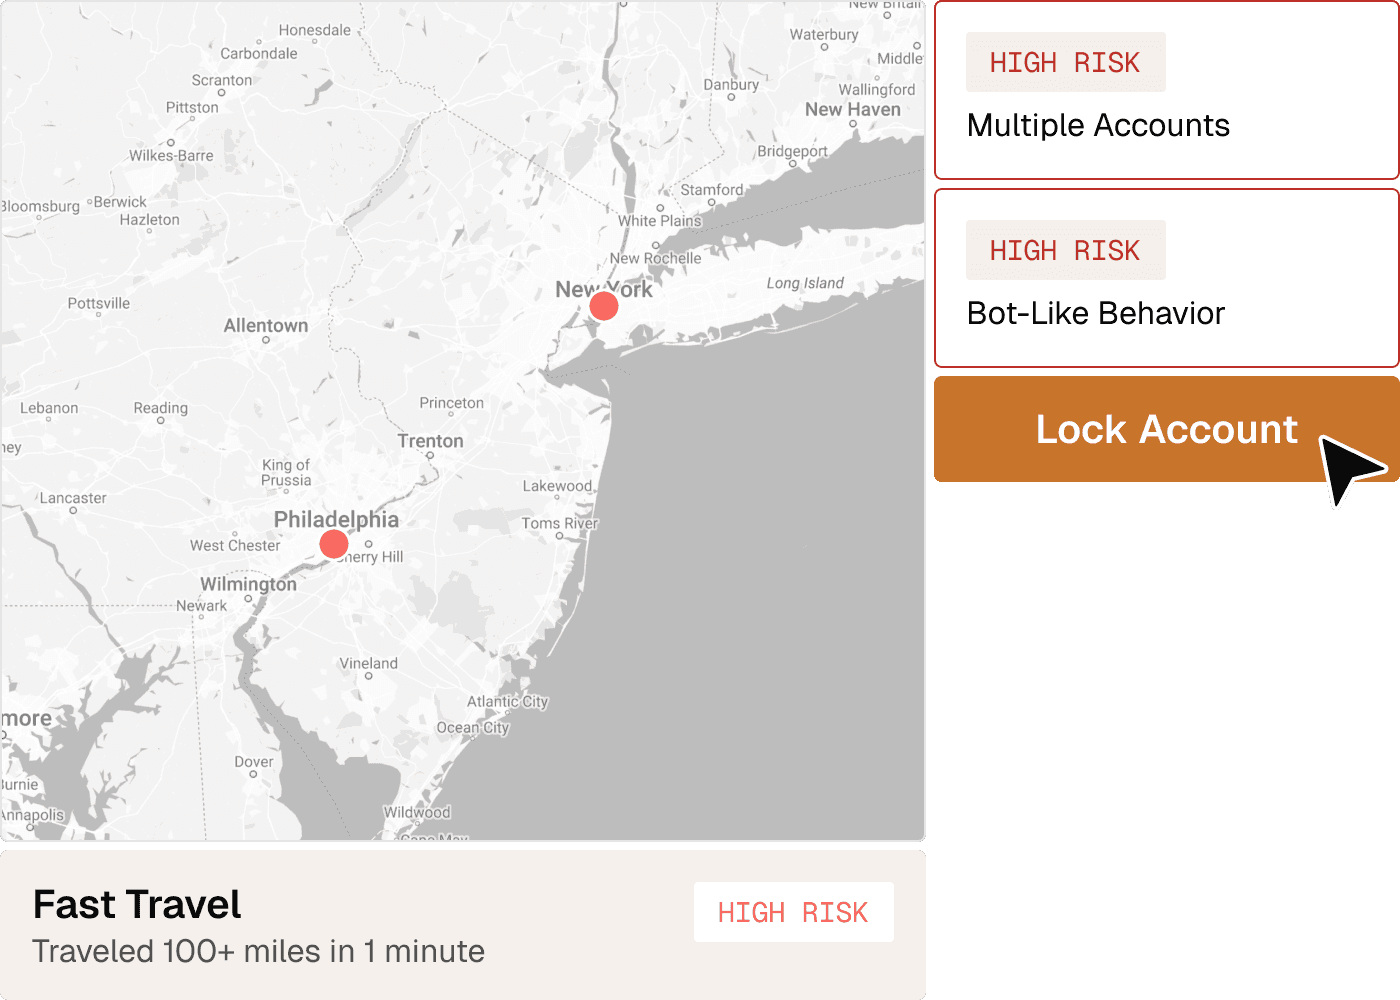
Na prática: uso repentino fora do histórico, estornos de pagamento e disputas frequentes
Entre contas: dispositivos, identidades e métodos de pagamento partilhados que associam clientes

ganhos de eficiência
Simplifique as investigações com Gestão de Casos impulsionada por IA.

Priorização Inteligente
Casos classificados por urgência e risco, e direcionados para filas de fraude primária para que os especialistas os analisem primeiro.

Visão Holística do Usuário
Tenha acesso a todos os dados históricos e em tempo real sobre o usuário e suas atividades ao seu alcance.

Insights de Casos de IA
Uma explicação simples do motivo de abertura de cada caso e do que indica intenção em vez de dificuldade, para que os analistas registrem cada atendimento de forma consistente.
Clientes veem resultados com a Oscilar.

Perguntas Frequentes
Fico feliz que tenha perguntado.
A fraude amigável é o mesmo que a fraude primária?
Não exatamente. A fraude amigável geralmente envolve a contestação de uma compra legítima, às vezes feita por engano. Já a fraude em primeira pessoa é intencional e abrange crédito, depósitos e pagamentos, além de contestações com cartão. A maior parte das fraudes amigáveis intencionais é um tipo de fraude em primeira pessoa.
Qual é a diferença entre a fraude primária, a fraude de terceiros e o risco de crédito?
Na fraude primária (first-party), o próprio cliente legítimo ou candidato é o autor; já a fraude de terceiros envolve um agente externo usando contas, credenciais ou identidades roubadas. O risco de crédito geralmente reflete a incapacidade de pagamento, enquanto a fraude primária envolve engano ou uso indevido deliberado. Como os resultados podem parecer semelhantes, as instituições precisam analisar o histórico de comportamento, dados de propostas e da carteira de clientes, conexões e processos de revisão, em vez de depender de uma única regra de fraude.
Quais são os tipos mais comuns de fraude primária nos serviços financeiros?
Os tipos comuns incluem falsificar informações de cadastro, solicitar vários empréstimos antes da atualização dos órgãos de crédito, não realizar o primeiro pagamento, construir histórico de crédito antes de um golpe de inadimplência planejada, contestar compras legítimas, abusar de reembolsos ou promoções e movimentar fundos entre contas controladas pelo próprio cliente. As tipologias relevantes variam de acordo com empréstimos, cartões, depósitos, pagamentos e comércio, portanto, a detecção deve ser adaptada ao produto e à jornada do cliente.
Como as instituições financeiras distinguem o uso indevido deliberado de uma real dificuldade financeira?
Nenhum sinal isolado comprova a intenção de fraude. As instituições devem comparar padrões de pagamento e inadimplência, uso do limite, mudanças de renda e saldo, atividade da conta, dados declarados na proposta, contas vinculadas, dispositivos, comportamentos e disputas anteriores. Evidências contraditórias e justificativas plausíveis de dificuldades financeiras também devem ser consideradas. Se houver dúvidas, adote ações proporcionais e análises humanas, em vez de classificar o cliente automaticamente como fraudulento.
Quais sinais comportamentais e de portfólio podem revelar fraudes primárias antes que ocorram prejuízos?
Indicadores úteis podem incluir rápida utilização, gastos ou velocidade de transação repentinos em relação ao histórico, múltiplas solicitações ou contas, alterações na fonte de financiamento, inadimplência no primeiro pagamento, estornos repetidos, uso incomum de limite, dispositivos ou identidades compartilhadas e atividade coordenada entre contas vinculadas. Esses sinais são mais fortes se combinados e ao longo do tempo. A Oscilar pode combinar dados primários, de dispositivos, comportamentais, transacionais e de rede em processos de decisão configuráveis.
Como as decisões de fraude primária devem ser documentadas quando a intenção não é clara?
Registre as evidências e sua origem, a linha do tempo comportamental, os códigos de motivo das regras ou modelos relevantes, a política aplicada, as explicações alternativas consideradas, a justificativa do analista, qualquer decisão de anulação e a ação tomada. A documentação deve distinguir fatos observados de suposições sobre a intenção. Intervenções proporcionais, revisões de qualidade, caminhos para apelação ou reconsideração e feedbacks sobre os resultados ajudam as equipes a agir com consistência, sem exagerar o que as evidências comprovam.

" height="48px" id="Qi9pnIQwR" width="48px"/></g></svg>)
" height="39.77194px" id="A8r2uGwai" transform="translate(2 3.808)" width="44px"/></svg>)

