
Última atualização: março de 2026
A análise de crédito sempre foi a base dos empréstimos. Da dependência inicial dos dados dos órgãos de proteção ao crédito aos modelos multissinais de hoje, que combinam aprendizado de máquina e dados alternativos, os fundamentos evoluíram — mas a questão central permanece. Qual é a probabilidade de este tomador pagar o empréstimo?
Para as fintechs, essa pergunta é mais difícil de responder do que parece. Os consumidores esperam decisões rápidas. Os modelos tradicionais deixam de fora uma parcela significativa de candidatos qualificados para obter crédito. E o cenário competitivo recompensa os credores que conseguem aprovar mais bons tomadores de empréstimos sem assumir mais riscos.
Este guia aborda como funciona a análise de crédito, as diferenças entre o FICO e o VantageScore, o que os dados alternativos acrescentam e como um motor de decisão de crédito moderno conecta tudo isso.
Resumo
O FICO e o VantageScore são os modelos dominantes baseados em bureaus nos EUA, mas nenhum deles capta o panorama completo da capacidade de crédito
As fintechs modernas combinam pontuações de bureaus com dados alternativos — fluxo de caixa, aluguel, contas de consumo — para avaliar candidatos que os modelos tradicionais deixariam passar
O aprendizado de máquina substituiu as tabelas de pontuação estáticas para decisões de alto risco, permitindo uma análise de crédito mais rápida e precisa em escala
Um motor de decisão de crédito unifica essas abordagens em um único sistema, sem a necessidade de integrações separadas para cada fonte de dados
As fintechs que migraram para decisões automatizadas e ricas em dados reduziram os gargalos de análise em 70% e o tempo de aprovação pela metade
O que é análise de crédito?
A análise de crédito é o processo de avaliar a probabilidade de um tomador — pessoa física ou jurídica — pagar um empréstimo. Uma pontuação de crédito (score) traduz essa avaliação em um número, que geralmente varia de 300 a 850, usado pelos credores para definir taxas de juros, aprovar ou recusar propostas e determinar as condições do empréstimo.
Os três principais bureaus de crédito dos EUA — Experian, Equifax e TransUnion — coletam dados de pagamento e uso de crédito que alimentam os modelos de pontuação. No entanto, os modelos em si pertencem a empresas diferentes e são mantidos por elas, e a forma como ponderam esses dados varia de maneira significativa.
Modelos tradicionais como FICO e VantageScore são a base do crédito ao consumidor nos EUA há décadas. Modelos alternativos — baseados em pagamentos de aluguel, dados de fluxo de caixa, registros de folha de pagamento e outros sinais fora dos bureaus — cresceram significativamente à medida que as fintechs buscam atender candidatos que os modelos tradicionais atendem mal ou ignoram por completo.
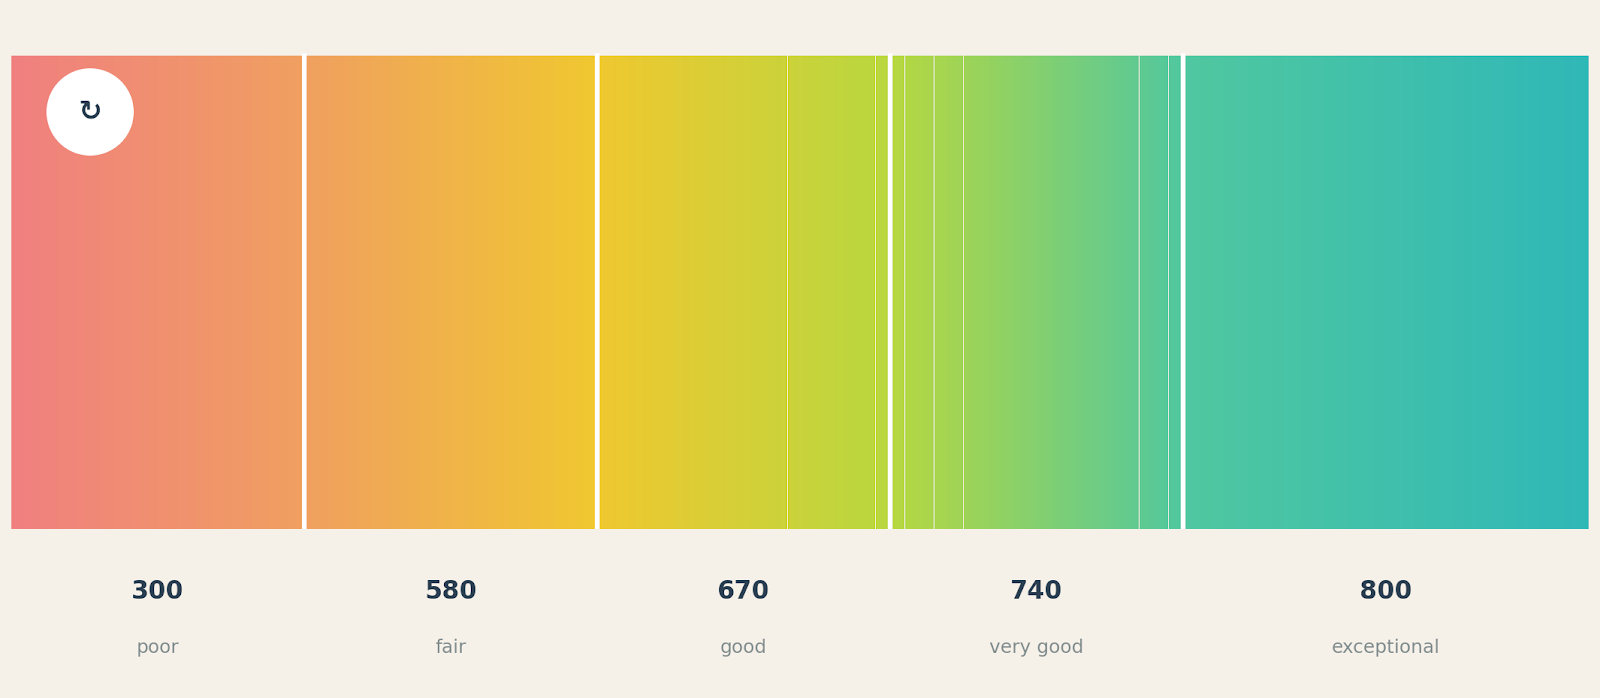
Faixas de score de crédito: de 300 (baixo) a mais de 800 (excepcional)
Modelo de pontuação FICO
O FICO é o modelo de pontuação de crédito dominante nos EUA, utilizado por cerca de 90% dos credores para decisões de crédito ao consumidor. As pontuações variam de 300 a 850; qualquer valor na faixa de 670 a 739 é geralmente considerado bom.
As pontuações do FICO são calculadas a partir de cinco fatores: histórico de pagamentos (35%), valores devidos (30%), tempo de histórico de crédito (15%), novas linhas de crédito (10%) e tipos de crédito utilizados (10%). O histórico de pagamentos é o que tem mais peso, pois é o sinal mais direto do comportamento de reembolso. O modelo exige pelo menos seis meses de histórico de crédito e uma conta relatada nos últimos seis meses para gerar uma pontuação.
O FICO lançou várias versões ao longo dos anos. O FICO Score 8 continua sendo o mais utilizado, mas o FICO Score 10T — que incorpora dados de tendência histórica — vem ganhando espaço. A FHFA aprovou tanto o FICO 10T quanto o VantageScore 4.0 para análise de hipotecas, com os credores sendo obrigados a fazer a transição até 2025.
FICO para pequenas empresas
Para pequenas empresas, o FICO oferece três produtos: o Small Business Credit Score (empréstimos a prazo e linhas de crédito), o LiquidCredit Small Business Scoring Service (cartões de crédito e capital de giro) e o Small Business Scoring Service para Crédito Comercial. As pontuações de negócios do FICO variam de 0 a 300 e utilizam dados da Experian, Equifax e Dun & Bradstreet.
Modelo VantageScore
O VantageScore foi desenvolvido em conjunto pelos três principais bureaus de crédito como uma alternativa ao FICO. Ele usa a mesma escala de 300 a 850, mas pondera os fatores de forma diferente e foi projetado para avaliar uma população mais ampla — incluindo tomadores com históricos de crédito mais curtos ou recentes.
Pesos do VantageScore 4.0: histórico de pagamentos (40%), idade e tipo de crédito (21%), utilização do crédito (20%), saldos totais e dívidas (11%), comportamento de crédito recente (5%) e crédito disponível (3%). Ele consegue gerar uma pontuação com apenas um mês de histórico de crédito e incorpora dados de tendências de 24 meses em vez de um único recorte pontual — o que o torna mais sensível a mudanças de comportamento ao longo do tempo.
A aprovação do VantageScore 4.0 pela FHFA para empréstimos da Fannie Mae e Freddie Mac é um marco: é a primeira vez que um modelo diferente do FICO é aprovado para análise de hipotecas de agências federais. O modelo para pequenas empresas do VantageScore baseia-se em dados de crédito pessoal e comercial, complementados por fluxo de caixa, ativos e receitas, com pontuações que variam de 1 a 100.
FICO vs. VantageScore: principais diferenças
Peso do histórico de pagamentos: 35% no FICO, 40% no VantageScore. Requisitos para geração de score: o FICO exige pelo menos seis meses de histórico de crédito; o VantageScore consegue pontuar com um mês, sendo mais útil para candidatos com pouco histórico. Dados de tendência: incorporados por padrão no VantageScore 4.0 e disponíveis no FICO 10T, embora o FICO 10T seja menos utilizado que as versões anteriores. Dados alternativos: o modelo para pequenas empresas do VantageScore incorpora fluxo de caixa e receita; o FICO padrão utiliza apenas dados dos bureaus de crédito.
Muitas vezes vale a pena usar os dois modelos juntos. Quando as pontuações coincidem, isso valida a avaliação. Quando divergem significativamente, é um sinal de que uma investigação mais detalhada é necessária.
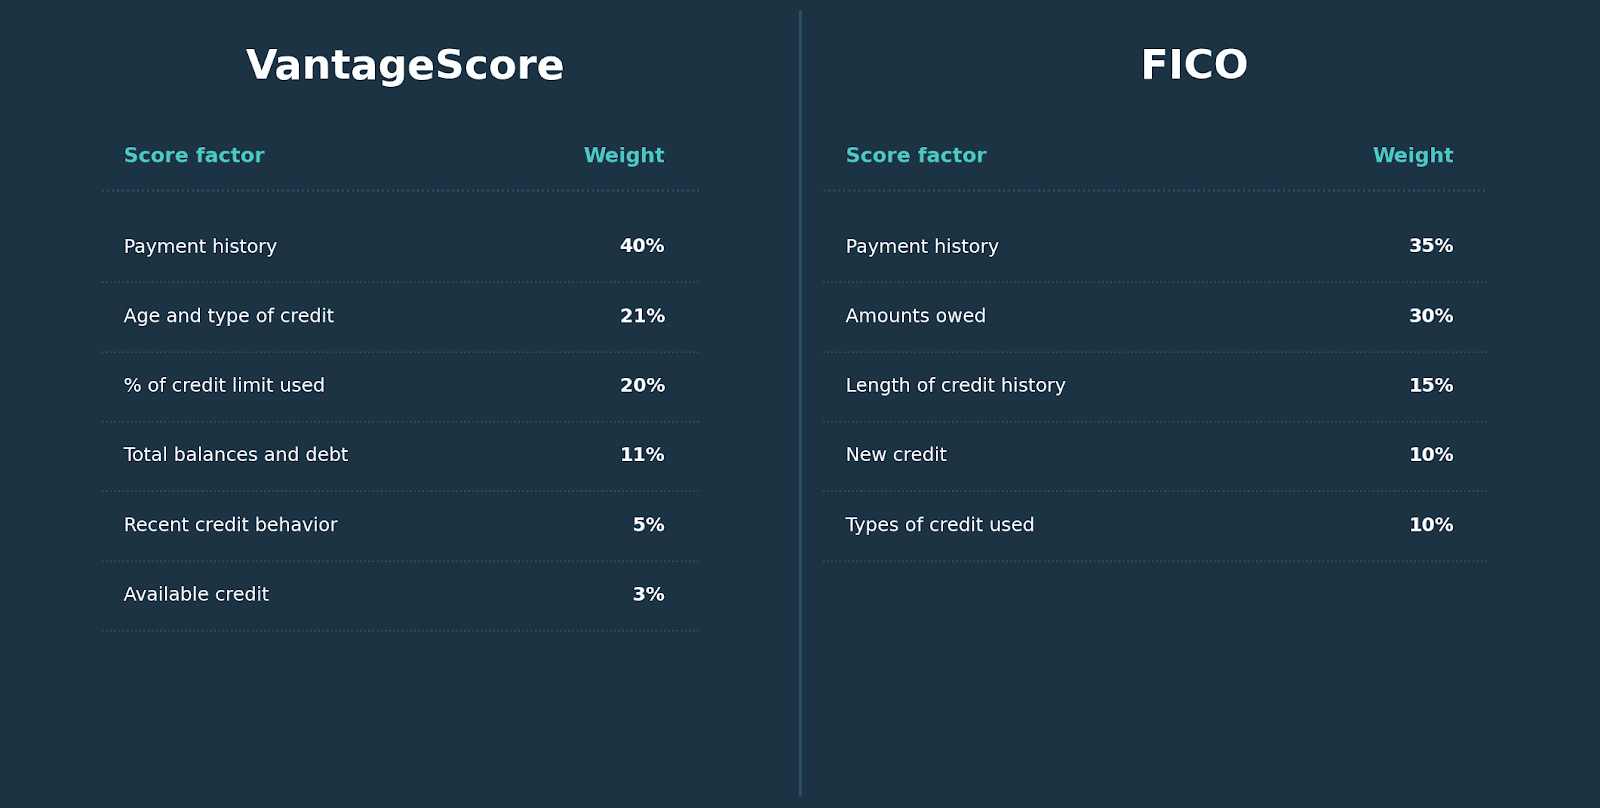
VantageScore vs. FICO: comparação dos pesos dos fatores de pontuação
Combinando modelos tradicionais com dados alternativos
As pontuações de bureaus sozinhas deixam de fora uma parte significativa dos candidatos aptos ao crédito. Cerca de 26 milhões de americanos são "invisíveis ao crédito" — não possuem nenhum histórico registrado — e dezenas de milhões têm dados escassos demais para gerar uma pontuação confiável. Entre as pequenas empresas, essa lacuna é ainda maior.
Os dados alternativos preenchem essa lacuna. As fontes que as fintechs costumam incorporar incluem:
Dados bancários e de fluxo de caixa, que oferecem uma visão direta sobre renda, padrões de consumo e capacidade de endividamento — muito úteis para autônomos ou empresas com receita sazonal
Histórico de pagamento de aluguel e contas de consumo, que mostram comportamentos positivos de pagamento que não aparecem nos bureaus de crédito
Dados de folha de pagamento e emprego, que comprovam a renda por meio de integrações diretas em vez de informações autodeclaradas
Histórico de compras parceladas (Buy Now Pay Later), que os principais bureaus já começaram a incorporar aos relatórios de crédito
Dados contábeis e de faturamento, cruciais especialmente para decisões de crédito B2B, em que a saúde financeira da empresa é o principal indicador
O desafio com os dados alternativos não é como obtê-los, mas sim como integrá-los a um processo de decisão que possa utilizá-los em tempo real. É aí que um motor de decisão de crédito faz a diferença.
Como um motor de decisão de crédito unifica tudo
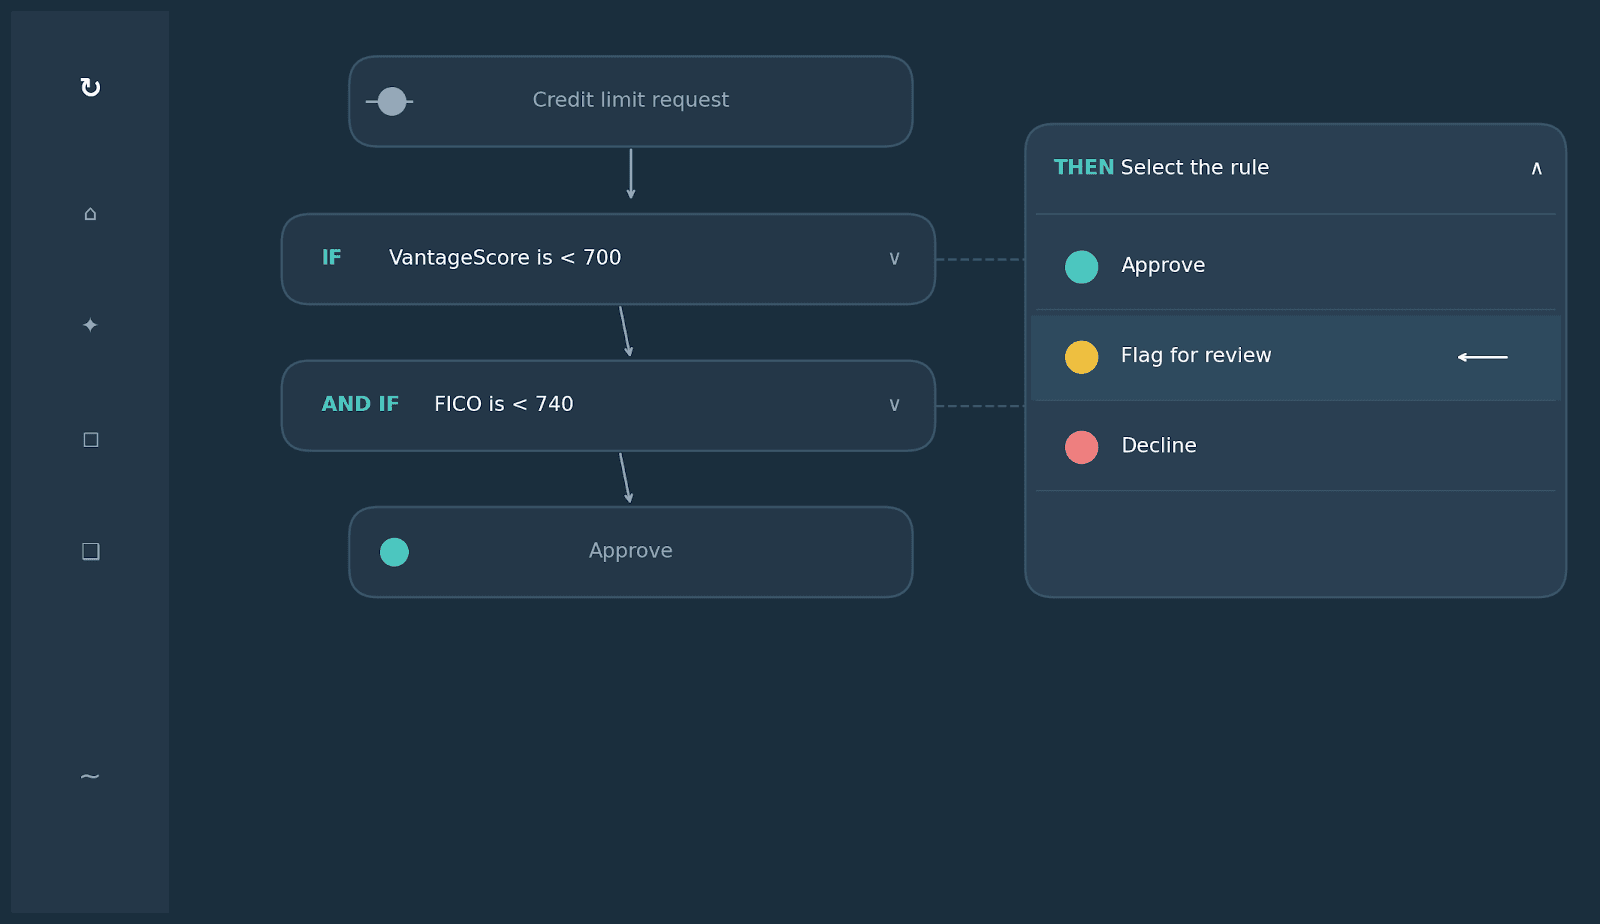
Plataforma de Decisão de Risco por IA da Oscilar: Combinando sinais do FICO e do VantageScore em uma única regra de crédito
Um motor de decisão de crédito reúne pontuações de bureaus, dados alternativos, modelos de ML, verificações de conformidade e regras de negócios em um único sistema. Em vez de manter integrações separadas para cada fonte de dados e analisar o crédito de forma manual, os credores configuram toda a lógica de decisão em uma única plataforma e a aplicam com consistência em escala.
A plataforma da Oscilar gerencia todo o ciclo de vida do crédito — desde a proposta até o monitoramento da carteira — com suporte para mais de 80 integrações de dados e decisões processadas em menos de 800 milissegundos. As equipes podem criar e testar regras usando linguagem natural e adicionar modelos de ML sem depender da equipe de engenharia.
O impacto operacional costuma ser significativo em diversos segmentos de crédito:
A Parker, uma plataforma de gestão de frotas e despesas, reduziu seu volume de propostas pendentes em 70% e o tempo de processamento em 40% após centralizar suas decisões de crédito B2B na Oscilar.
A Clara, uma empresa de cartões corporativos em expansão na América Latina, utilizou a Oscilar para atender o triplo do volume de propostas sem aumentar a equipe.
A Nuvei registrou um aumento de 15% nas taxas de aprovação automática e análises de crédito 50% mais rápidas após automatizar seu processo de decisão, cumprindo 100% dos prazos estabelecidos (SLAs).
Métodos de análise de crédito
Duas grandes abordagens definem o mercado atual.
A análise de crédito tradicional cria modelos a partir de dados de bureaus de crédito — histórico de pagamentos, utilização, tempo de histórico e composição do crédito. É um modelo bem compreendido, amplamente adotado e fácil de explicar aos reguladores. Sua limitação é que só funciona para candidatos que já possuem um histórico de crédito estabelecido.
A análise de crédito alternativa complementa ou substitui os dados dos bureaus por sinais não tradicionais. É mais útil para candidatos com poucos dados ou invisíveis ao crédito, sendo cada vez mais comum no mercado de fintechs. O contraponto é que os modelos alternativos exigem uma infraestrutura de dados mais robusta e cuidados adicionais para cumprir as regras de aviso de recusa de crédito.
O aprendizado de máquina atende a ambas as categorias. Os modelos de ML podem ser treinados com dados de bureaus tradicionais, dados alternativos ou ambos. Eles geralmente superam os modelos estáticos em precisão preditiva — sobretudo para dados complexos ou escassos —, mas exigem validação constante e monitoramento contínuo para garantir precisão e isenção entre os diferentes perfis de candidatos.
Perguntas frequentes: Análise de crédito para fintechs
Qual score de crédito a maioria das fintechs utiliza?
A maioria das fintechs americanas começa com as pontuações tradicionais do FICO ou VantageScore e, em seguida, adiciona dados alternativos e modelos próprios de ML. Essa combinação depende do produto e do perfil de cliente — empresas focadas em públicos com pouco histórico ou sem registro de crédito costumam depender muito mais de fontes de dados alternativas.
Qual é a diferença entre FICO e VantageScore?
Ambos usam a escala de 300 a 850 e dão maior peso ao histórico de pagamentos, mas o VantageScore atribui um peso maior a esse fator (40% vs. 35%), consegue pontuar candidatos com menos histórico de crédito e traz dados de tendência por padrão no VantageScore 4.0. O FICO é mais utilizado no mercado de crédito hoje, mas a adoção do VantageScore está crescendo após a homologação para hipotecas pela FHFA.
O que são dados alternativos na análise de crédito?
Dados alternativos são informações financeiras que não constam nos relatórios dos bureaus de crédito tradicionais — como fluxo de caixa, movimentação da conta bancária, histórico de pagamento de aluguel e contas de consumo, dados de folha de pagamento e registros contábeis. Eles servem para avaliar candidatos que não possuem histórico suficiente para os modelos tradicionais.
Como o aprendizado de máquina melhora as decisões de crédito?
Os modelos de ML identificam padrões complexos e não lineares em grandes volumes de dados que os modelos tradicionais não conseguem detectar. Eles são muito úteis para identificar sinais de fraude, avaliar candidatos com poucos dados e tomar decisões rápidas em grande escala. O ponto de atenção é que eles exigem validação constante para manter a precisão e evitar vieses na avaliação.
O que é um motor de decisão de crédito?
Um motor de decisão de crédito é uma plataforma que reúne pontuações de bureaus, dados alternativos, modelos de ML e regras de negócios em um processo de análise unificado. Ele permite que os credores tomem decisões consistentes e auditáveis com rapidez, sem a necessidade de criar novas integrações para cada fonte de dados. A plataforma de análise de crédito B2C da Oscilar foi desenvolvida exatamente para esse propósito.
Como as fintechs analisam candidatos invisíveis ao crédito?
As fintechs que atendem a esse público costumam complementar as informações tradicionais com dados alternativos, como o fluxo de caixa da conta corrente, o histórico de pagamentos de aluguel ou dados de folha de pagamento. Algumas utilizam modelos próprios de ML baseados em comportamento de consumo. O objetivo é gerar um sinal de risco confiável mesmo sem um histórico de crédito tradicional.

Equipe Oscilar
A equipe da Oscilar é formada por especialistas em diversas áreas de gestão de risco. Estes artigos refletem pontos de vista e conhecimentos de várias fontes e colaboradores de toda a organização.
AVISO
O conteúdo deste site é fornecido apenas para fins informativos e não constitui aconselhamento legal, tributário, financeiro, de investimento ou outro tipo de aconselhamento profissional. Quaisquer visões ou opiniões expressas por indivíduos citados, colaboradores ou terceiros são exclusivamente suas e não refletem necessariamente os pontos de vista da nossa organização.
Nada aqui deve ser interpretado como um endosso, recomendação ou aprovação de qualquer estratégia, produto, serviço ou ponto de vista em particular. Os leitores devem consultar seus próprios consultores qualificados antes de tomar decisões financeiras ou de investimento.
A Oscilar não faz representações ou garantias quanto à precisão, integridade ou atualidade das informações fornecidas e se isenta de qualquer responsabilidade por qualquer perda ou dano decorrente da confiança neste conteúdo. Este site pode conter links para sites de terceiros, que a Oscilar não controla ou endossa.

" height="48px" id="Qi9pnIQwR" width="48px"/></g></svg>)
" height="39.77194px" id="A8r2uGwai" transform="translate(2 3.808)" width="44px"/></svg>)


" height="22.301126233991734px" id="PeyDPUyWO" transform="translate(45.365 4.852)" width="20.043580159797898px"/><path d="M 13.46 11.116 C 12.368 10.493 10.888 9.973 9.024 9.556 C 7.664 9.236 6.613 8.927 5.887 8.624 C 5.155 8.321 4.647 7.979 4.355 7.59 C 4.064 7.201 3.921 6.704 3.921 6.104 C 3.921 5.184 4.269 4.447 4.972 3.898 C 5.675 3.349 6.624 3.069 7.83 3.069 C 8.79 3.069 9.607 3.241 10.282 3.578 C 10.951 3.921 11.482 4.401 11.876 5.018 C 12.265 5.641 12.511 6.361 12.614 7.184 L 16.1 6.973 C 15.94 5.63 15.523 4.435 14.854 3.383 C 14.185 2.332 13.265 1.503 12.105 0.903 C 10.945 0.303 9.539 0 7.899 0 C 6.355 0 5.024 0.263 3.904 0.783 C 2.783 1.303 1.92 2.035 1.32 2.978 C 0.72 3.921 0.417 5.001 0.417 6.224 C 0.417 7.344 0.646 8.281 1.109 9.036 C 1.572 9.785 2.315 10.419 3.349 10.928 C 4.384 11.436 5.755 11.905 7.481 12.328 C 9.024 12.688 10.19 13.059 10.985 13.442 C 11.774 13.825 12.311 14.237 12.591 14.688 C 12.871 15.14 13.014 15.666 13.014 16.266 C 13.014 16.906 12.848 17.455 12.517 17.906 C 12.185 18.358 11.705 18.695 11.076 18.912 C 10.448 19.135 9.676 19.243 8.779 19.243 C 7.739 19.243 6.847 19.072 6.104 18.735 C 5.361 18.392 4.778 17.883 4.344 17.203 C 3.915 16.523 3.629 15.689 3.486 14.711 L 0 14.923 C 0.103 16.403 0.514 17.7 1.246 18.798 C 1.977 19.901 2.972 20.764 4.235 21.381 C 5.498 22.004 6.99 22.313 8.71 22.313 C 10.27 22.313 11.636 22.061 12.797 21.564 C 13.957 21.061 14.871 20.341 15.528 19.398 C 16.191 18.455 16.523 17.346 16.523 16.06 C 16.523 15.02 16.289 14.094 15.814 13.282 C 15.346 12.471 14.563 11.756 13.471 11.133 Z" fill="rgb(20, 20, 20)" height="22.312556870217108px" id="ZaBOTiDLx" transform="translate(68.34 4.858)" width="16.522951309374434px"/><path d="M 13.682 17.877 C 12.751 18.792 11.442 19.243 9.762 19.243 C 8.522 19.243 7.43 18.923 6.504 18.283 C 5.572 17.643 4.847 16.723 4.326 15.517 C 3.806 14.317 3.543 12.871 3.543 11.191 C 3.543 9.51 3.801 8.093 4.309 6.876 C 4.818 5.664 5.544 4.727 6.487 4.064 C 7.43 3.401 8.533 3.069 9.79 3.069 C 11.373 3.069 12.619 3.486 13.534 4.315 C 14.443 5.149 15.031 6.281 15.294 7.727 L 18.901 7.544 C 18.438 5.178 17.472 3.332 16.003 2 C 14.528 0.669 12.459 0 9.796 0 C 7.83 0 6.115 0.457 4.641 1.366 C 3.166 2.28 2.029 3.572 1.217 5.241 C 0.406 6.916 0 8.893 0 11.179 C 0 13.465 0.412 15.494 1.235 17.146 C 2.058 18.798 3.201 20.072 4.675 20.964 C 6.15 21.855 7.847 22.301 9.767 22.301 C 11.528 22.301 13.054 21.975 14.334 21.324 C 15.614 20.672 16.654 19.752 17.443 18.558 C 18.232 17.363 18.758 15.957 19.021 14.334 L 15.443 14.151 C 15.203 15.711 14.614 16.952 13.682 17.86 Z" fill="rgb(20, 20, 20)" height="22.301126257066386px" id="dj2F9fN0f" transform="translate(87.772 4.841)" width="19.020540282808156px"/><path d="M 0 21.335 L 0 0 L 3.423 0 L 3.423 21.335 Z" fill="rgb(20, 20, 20)" height="21.335239445830055px" id="fvIs54YbW" transform="translate(110.485 5.332)" width="3.423468638642248px"/><path d="M 3.429 0 L 0 0 L 0 21.341 L 13.762 21.341 L 13.762 18.272 L 3.429 18.272 Z" fill="rgb(20, 20, 20)" height="21.340954752405395px" id="KykvynROU" transform="translate(118.389 5.332)" width="13.762458233473922px"/><path d="M 9.859 3.303 L 16.077 21.335 L 19.684 21.335 L 11.991 0 L 7.693 0 L 0 21.335 L 3.635 21.335 L 9.853 3.303 Z" fill="rgb(20, 20, 20)" height="21.33523944583004px" id="Ln_a1JZTX" transform="translate(133.986 5.338)" width="19.683515845550573px"/><path d="M 11.545 12.499 C 12.968 12.059 14.043 11.322 14.774 10.293 C 15.506 9.259 15.871 8.024 15.871 6.584 C 15.871 4.521 15.191 2.909 13.825 1.743 C 12.465 0.583 10.539 0 8.053 0 L 0 0 L 0 21.335 L 3.423 21.335 L 3.423 13.071 L 8.201 13.071 L 12.802 21.335 L 16.529 21.335 L 11.539 12.499 Z M 11.173 9.116 C 10.402 9.705 9.327 10.002 7.944 10.002 L 3.435 10.002 L 3.435 3.058 L 7.944 3.058 C 9.327 3.058 10.402 3.361 11.173 3.961 C 11.945 4.561 12.328 5.435 12.328 6.573 C 12.328 7.71 11.945 8.522 11.173 9.11 Z" fill="rgb(20, 20, 20)" height="21.335239490803623px" id="Qt9AxOqZR" transform="translate(156.099 5.338)" width="16.528666547835087px"/><path d="M 33.9 0.006 L 25.607 0.006 C 25.213 0.006 24.875 0.291 24.818 0.674 C 24.687 1.555 24.47 2.4 24.19 3.201 C 23.224 5.978 21.44 8.27 19.194 9.682 L 19.217 9.682 C 19.217 9.682 25.453 9.522 27.539 3.201 L 27.539 3.201 L 30.859 3.201 C 29.482 7.161 26.459 10.133 22.778 10.968 C 22.098 11.122 21.4 11.202 20.68 11.202 C 19.514 11.202 18.394 10.991 17.343 10.596 C 14.233 9.436 11.719 6.698 10.501 3.195 C 10.216 2.389 10.004 1.543 9.873 0.669 C 9.816 0.28 9.478 0 9.084 0 L 0.803 0 C 0.317 0 -0.061 0.434 0.008 0.914 C 0.117 1.697 0.277 2.458 0.488 3.201 C 2.3 9.687 7.672 14.397 14.005 14.403 C 10.924 13.357 6.106 10.436 3.837 3.201 L 3.837 3.201 L 3.837 3.201 L 7.158 3.201 C 8.027 6.298 9.707 9.002 11.919 10.968 C 13.496 12.374 15.342 13.408 17.354 13.957 C 18.423 14.248 19.543 14.403 20.692 14.403 C 27.03 14.403 32.408 9.687 34.22 3.201 C 34.426 2.463 34.586 1.697 34.7 0.914 C 34.769 0.434 34.391 0 33.906 0 Z" fill="rgb(20, 20, 20)" height="14.402572631835938px" id="yxyckXN6_" transform="translate(0 17.597)" width="34.708059114564385px"/><path d="M 0.803 14.403 L 9.095 14.403 C 9.49 14.403 9.827 14.117 9.884 13.734 C 10.016 12.854 10.233 12.008 10.513 11.208 C 11.479 8.43 13.256 6.138 15.497 4.727 L 15.479 4.727 C 15.479 4.727 9.244 4.887 7.158 11.208 L 7.158 11.208 L 3.837 11.208 L 3.837 11.208 C 5.209 7.247 8.238 4.269 11.913 3.435 C 12.593 3.281 13.29 3.201 14.011 3.201 C 15.176 3.201 16.297 3.412 17.348 3.806 C 20.457 4.967 22.972 7.704 24.19 11.208 L 24.19 11.208 L 24.19 11.208 C 24.475 12.014 24.687 12.859 24.818 13.734 C 24.875 14.123 25.213 14.403 25.607 14.403 L 33.9 14.403 C 34.386 14.403 34.763 13.968 34.694 13.488 C 34.586 12.711 34.426 11.945 34.214 11.202 C 32.408 4.721 27.024 0 20.686 0 C 23.767 1.046 28.59 3.961 30.865 11.208 L 30.865 11.208 L 27.544 11.208 L 27.544 11.208 L 27.544 11.208 C 26.681 8.104 24.995 5.407 22.784 3.435 C 21.206 2.029 19.36 1 17.354 0.446 C 16.28 0.154 15.165 0 14.016 0 C 7.672 0 2.294 4.721 0.488 11.208 L 0.488 11.208 L 0.488 11.208 C 0.282 11.951 0.122 12.711 0.008 13.494 C -0.061 13.974 0.317 14.408 0.803 14.408 Z" fill="rgb(20, 20, 20)" height="14.408287876490093px" id="fJajgayao" width="34.70234380798904px"/></g></svg>)