Confiável por instituições que estão construindo a próxima geração de finanças


detecção
Pontue cada pagamento em tempo real, em qualquer meio de transferência.
O monitoramento em lote informa sobre a noite passada. A pontuação em tempo real permite reter um pagamento antes da compensação, usando os mesmos modelos e as mesmas regras.
Avaliação em tempo real para pagamentos via ACH, transferência bancária, cartão, carteira digital e SWIFT
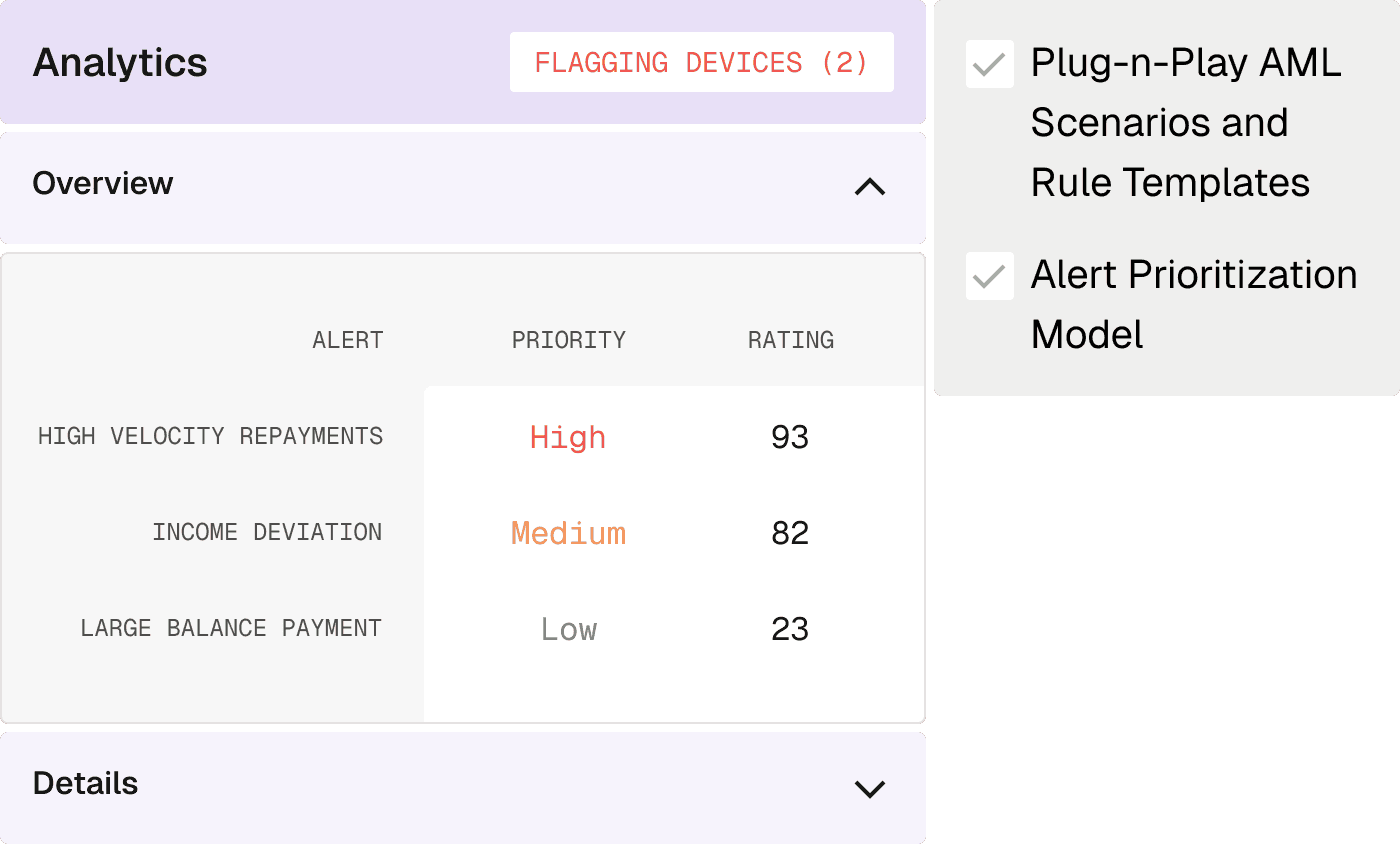
Regras de tipologia predefinidas que você pode editar sem precisar de uma nova versão
Modelos comportamentais com 95% de precisão de deteção que avaliam o cliente, e não apenas o pagamento
Aprendizado contínuo à medida que novas tipologias surgem
falsos positivos
Ajuste os limites com base no seu próprio histórico de alertas, e não em um padrão do fornecedor.
Cada alteração de limite pode ser testada previamente com os seus próprios dados, para que possa ver o que teria sido detetado e o que teria passado antes de entrar em vigor.
Faça o teste retrospectivo de qualquer mudança de regra com base em alertas históricos
Segmente os limites por produto, canal e risco do cliente
Teste uma alteração de limite com apenas um clique e veja o volume de alertas gerado antes de publicá-la.
Mantenha um registro com histórico de versões de cada alteração de limite
investigação e envio de SAR
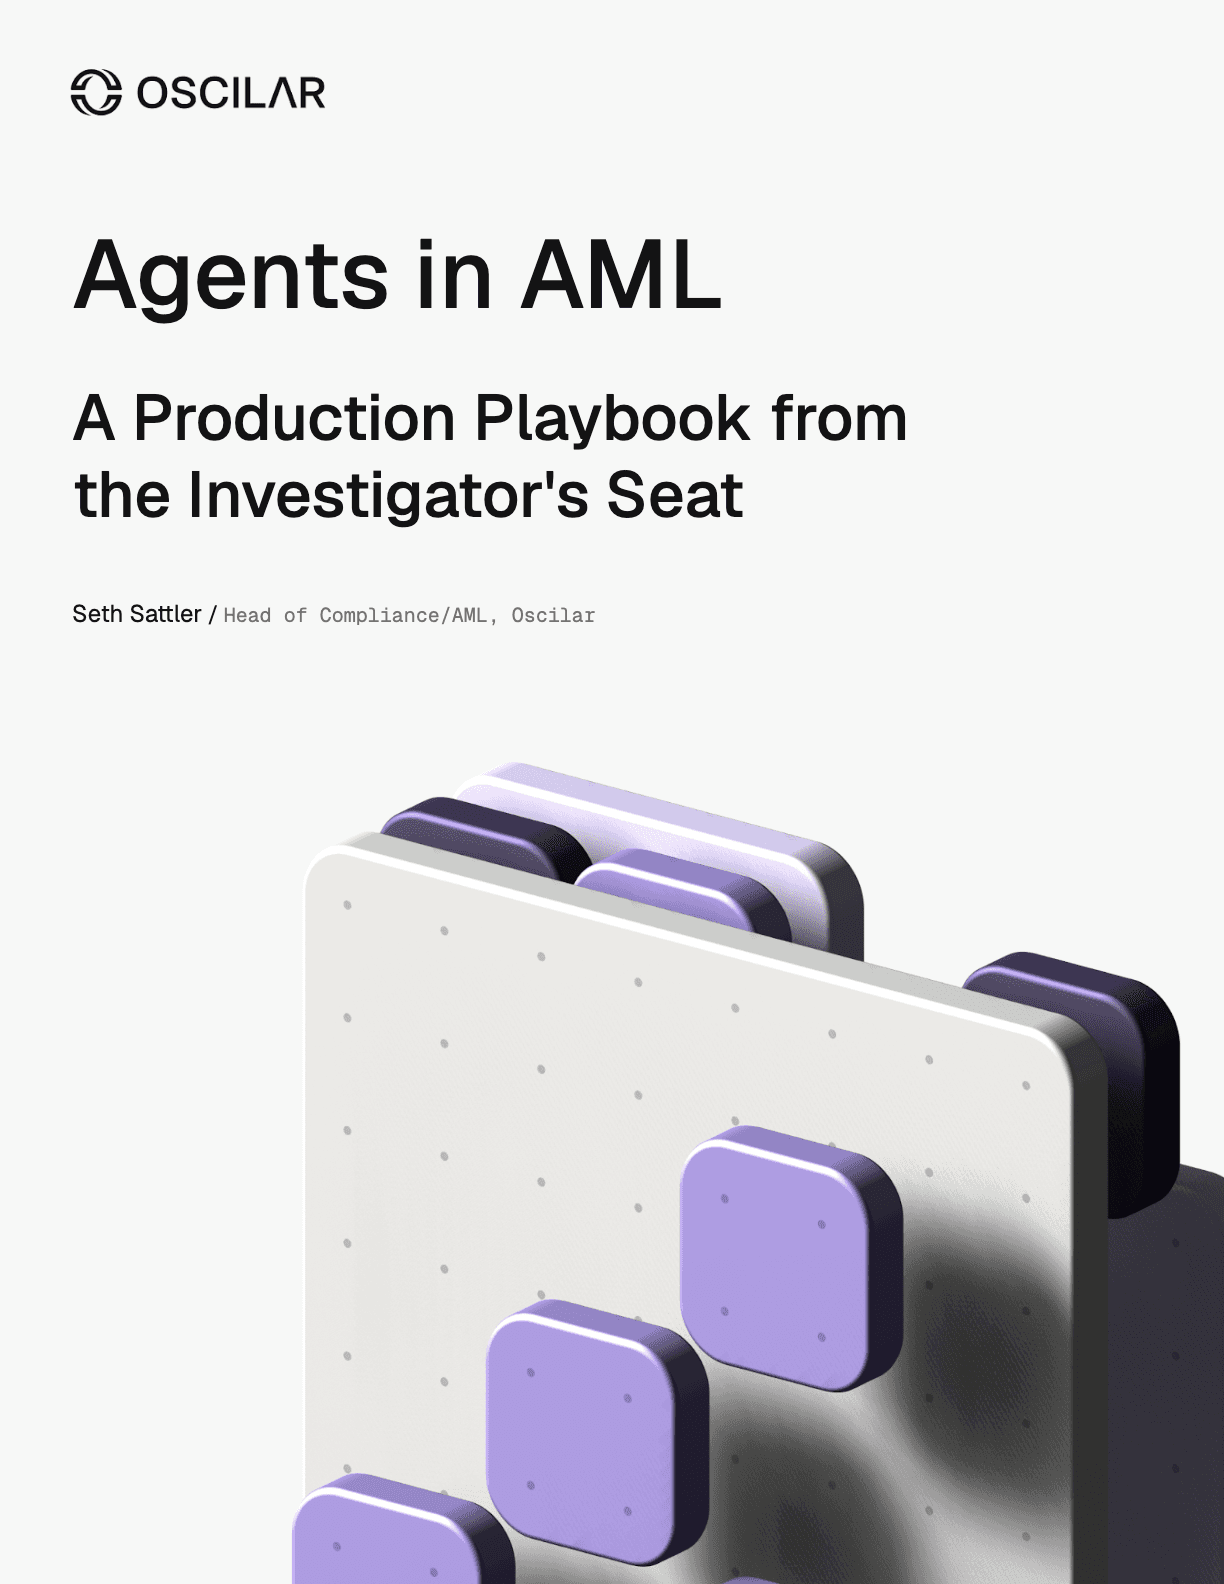
Investigue e faça o envio eletrônico diretamente do alerta.
O caso, o histórico do cliente, os alertas relacionados e o arquivamento ficam todos em um só lugar, para que uma investigação não comece com quinze minutos de busca de informações.
Uma única fila para cada alerta, com todo o contexto incluído
Visão de rede e de partes relacionadas sobre o cliente
Modelos de SAR preenchidos previamente e envio direto por e-filing ao FinCEN
Um histórico de auditoria desde o alerta, passando pela investigação, até o arquivamento


Pontuações explicáveis
Cada alerta indica os fatores que o motivaram, usando uma linguagem clara tanto para o investigador quanto para o analista.

Registros de validação e ajuste
Cada versão do modelo, cada alteração de limite, quem a aprovou e o resultado do back-test, tudo reunido para que a auditoria seja apenas uma consulta rápida, e não uma reconstrução.
Trilha de auditoria
Um registro contínuo desde a transação, passando pelo alerta e investigação, até o arquivamento.

Menos falsos positivos
Os analistas resolvem alertas 3 vezes mais rápido e focam o tempo no que realmente importa.

As alterações são enviadas no mesmo dia
Atualize uma regra ou um limite sem precisar de um tíquete de suporte e sem esperar por um ciclo de lançamento.

Uma única plataforma para prevenção de fraudes e lavagem de dinheiro
O mesmo motor analisa fraudes e lavagem de dinheiro, para que as duas equipes vejam um único cliente em vez de dois.
Clientes veem resultados com a Oscilar.
Perguntas Frequentes
Fico feliz que tenha perguntado.
O que é o software de monitoramento de transações de prevenção à lavagem de dinheiro?
O software de monitoramento de transações de PLD (Prevenção à Lavagem de Dinheiro) analisa a atividade de clientes e contas para identificar padrões suspeitos de lavagem de dinheiro, direcionando as descobertas para um investigador. Esse sistema cobre todo o processo: desde a captura de pagamentos e dados dos clientes, passando pela análise de risco com base em regras e modelos, até a criação de alertas detalhados e, se necessário, a geração do relatório de atividade suspeita. Bancos e fintechs utilizam essa ferramenta para cumprir as exigências de programas baseados em risco, garantindo que as regras e modelos adotados sejam devidamente documentados, testados e validados.
Qual é a diferença entre o monitoramento em tempo real e o monitoramento em lote?
O monitoramento em lote analisa as atividades após o ocorrido, geralmente durante a noite, de modo que a primeira oportunidade de agir é na manhã seguinte. O monitoramento em tempo real analisa o pagamento à medida que ele ocorre, o que significa que uma transação pode ser retida, passar por uma verificação adicional ou ser liberada antes de sua liquidação. Para relatórios de prevenção à lavagem de dinheiro (AML), a diferença é menor do que parece, pois um relatório de atividade suspeita (SAR) é enviado dentro de um prazo e não no exato momento da ação. Onde isso realmente importa é na interseção com a fraude: em sistemas de pagamento instantâneo, não há recuperação após a liquidação, portanto, uma decisão tomada após a execução do lote é uma decisão tardia demais.
Como a inteligência artificial reduz os falsos positivos sem deixar passar atividades suspeitas?
Um limite fixo trata todos os clientes da mesma forma, fazendo com que o comportamento normal de uma conta pareça suspeito em outra, lotando a fila de alertas com atividades desnecessárias. Os modelos avaliam a atividade com base no que é normal para aquele cliente e segmento, o que reduz a fila de trabalho sem perder o rigor. A garantia está nos testes, e não na confiança: qualquer alteração de limite deve ser testada previamente com dados históricos para que você veja o que teria sido ocultado antes de colocar a mudança em prática. A redução de falsos positivos deve vir de um contexto melhor, e nunca da ocultação silenciosa de alertas.
O que está envolvido na substituição de um sistema herdado de monitoramento de transações?
A substituição não precisa acontecer logo no primeiro dia. O banco pode manter suas fontes de dados e o sistema atual enquanto opera a nova plataforma em paralelo, comparando o desempenho de ambos nas mesmas atividades até comprovar a cobertura. Essa operação em paralelo permite que a equipe de gestão de risco avalie os modelos e garante que a transição final seja segura perante os órgãos reguladores. Além disso, o processo é mais rápido do que a maioria espera: o agente de triagem de alertas de AML da Oscilar costuma ser implementado entre 2 e 4 semanas, e a Balance levou apenas 32 dias da assinatura do contrato até a produção total ao substituir um sistema legado.
Como você comprova a decisão de um modelo para um examinador?
Você precisa conseguir indicar quem é o responsável por cada regra e modelo, qual versão estava ativa em determinada data, o que mudou, quem aprovou e como tudo foi testado antes de ser lançado. Em um alerta individual, é essencial saber os motivos daquela pontuação, em uma linguagem simples de entender. Mantenha o histórico de versões, os registros de aprovação, os resultados de testes e o monitoramento contínuo em um só lugar. Assim, uma auditoria passa a ser apenas uma consulta de dados, e não uma reconstrução do zero.
O monitoramento de transações cobre tanto fraudes quanto lavagem de dinheiro?
Geralmente, são sistemas e equipes separados, e é por isso que o mesmo cliente pode ser um caso de fraude em uma fila e um caso de PLD (Prevenção à Lavagem de Dinheiro) em outra, sem que nenhuma das equipes veja ambos. Executar tudo em um único motor, às vezes chamado de FRAML, oferece uma visão única do cliente e um padrão de caso unificado. Além disso, os sinais realmente se cruzam: atividades de contas
" height="48px" id="Qi9pnIQwR" width="48px"/></g></svg>)
" height="39.77194px" id="A8r2uGwai" transform="translate(2 3.808)" width="44px"/></svg>)


" height="22.301126233991734px" id="PeyDPUyWO" transform="translate(45.365 4.852)" width="20.043580159797898px"/><path d="M 13.46 11.116 C 12.368 10.493 10.888 9.973 9.024 9.556 C 7.664 9.236 6.613 8.927 5.887 8.624 C 5.155 8.321 4.647 7.979 4.355 7.59 C 4.064 7.201 3.921 6.704 3.921 6.104 C 3.921 5.184 4.269 4.447 4.972 3.898 C 5.675 3.349 6.624 3.069 7.83 3.069 C 8.79 3.069 9.607 3.241 10.282 3.578 C 10.951 3.921 11.482 4.401 11.876 5.018 C 12.265 5.641 12.511 6.361 12.614 7.184 L 16.1 6.973 C 15.94 5.63 15.523 4.435 14.854 3.383 C 14.185 2.332 13.265 1.503 12.105 0.903 C 10.945 0.303 9.539 0 7.899 0 C 6.355 0 5.024 0.263 3.904 0.783 C 2.783 1.303 1.92 2.035 1.32 2.978 C 0.72 3.921 0.417 5.001 0.417 6.224 C 0.417 7.344 0.646 8.281 1.109 9.036 C 1.572 9.785 2.315 10.419 3.349 10.928 C 4.384 11.436 5.755 11.905 7.481 12.328 C 9.024 12.688 10.19 13.059 10.985 13.442 C 11.774 13.825 12.311 14.237 12.591 14.688 C 12.871 15.14 13.014 15.666 13.014 16.266 C 13.014 16.906 12.848 17.455 12.517 17.906 C 12.185 18.358 11.705 18.695 11.076 18.912 C 10.448 19.135 9.676 19.243 8.779 19.243 C 7.739 19.243 6.847 19.072 6.104 18.735 C 5.361 18.392 4.778 17.883 4.344 17.203 C 3.915 16.523 3.629 15.689 3.486 14.711 L 0 14.923 C 0.103 16.403 0.514 17.7 1.246 18.798 C 1.977 19.901 2.972 20.764 4.235 21.381 C 5.498 22.004 6.99 22.313 8.71 22.313 C 10.27 22.313 11.636 22.061 12.797 21.564 C 13.957 21.061 14.871 20.341 15.528 19.398 C 16.191 18.455 16.523 17.346 16.523 16.06 C 16.523 15.02 16.289 14.094 15.814 13.282 C 15.346 12.471 14.563 11.756 13.471 11.133 Z" fill="rgb(20, 20, 20)" height="22.312556870217108px" id="ZaBOTiDLx" transform="translate(68.34 4.858)" width="16.522951309374434px"/><path d="M 13.682 17.877 C 12.751 18.792 11.442 19.243 9.762 19.243 C 8.522 19.243 7.43 18.923 6.504 18.283 C 5.572 17.643 4.847 16.723 4.326 15.517 C 3.806 14.317 3.543 12.871 3.543 11.191 C 3.543 9.51 3.801 8.093 4.309 6.876 C 4.818 5.664 5.544 4.727 6.487 4.064 C 7.43 3.401 8.533 3.069 9.79 3.069 C 11.373 3.069 12.619 3.486 13.534 4.315 C 14.443 5.149 15.031 6.281 15.294 7.727 L 18.901 7.544 C 18.438 5.178 17.472 3.332 16.003 2 C 14.528 0.669 12.459 0 9.796 0 C 7.83 0 6.115 0.457 4.641 1.366 C 3.166 2.28 2.029 3.572 1.217 5.241 C 0.406 6.916 0 8.893 0 11.179 C 0 13.465 0.412 15.494 1.235 17.146 C 2.058 18.798 3.201 20.072 4.675 20.964 C 6.15 21.855 7.847 22.301 9.767 22.301 C 11.528 22.301 13.054 21.975 14.334 21.324 C 15.614 20.672 16.654 19.752 17.443 18.558 C 18.232 17.363 18.758 15.957 19.021 14.334 L 15.443 14.151 C 15.203 15.711 14.614 16.952 13.682 17.86 Z" fill="rgb(20, 20, 20)" height="22.301126257066386px" id="dj2F9fN0f" transform="translate(87.772 4.841)" width="19.020540282808156px"/><path d="M 0 21.335 L 0 0 L 3.423 0 L 3.423 21.335 Z" fill="rgb(20, 20, 20)" height="21.335239445830055px" id="fvIs54YbW" transform="translate(110.485 5.332)" width="3.423468638642248px"/><path d="M 3.429 0 L 0 0 L 0 21.341 L 13.762 21.341 L 13.762 18.272 L 3.429 18.272 Z" fill="rgb(20, 20, 20)" height="21.340954752405395px" id="KykvynROU" transform="translate(118.389 5.332)" width="13.762458233473922px"/><path d="M 9.859 3.303 L 16.077 21.335 L 19.684 21.335 L 11.991 0 L 7.693 0 L 0 21.335 L 3.635 21.335 L 9.853 3.303 Z" fill="rgb(20, 20, 20)" height="21.33523944583004px" id="Ln_a1JZTX" transform="translate(133.986 5.338)" width="19.683515845550573px"/><path d="M 11.545 12.499 C 12.968 12.059 14.043 11.322 14.774 10.293 C 15.506 9.259 15.871 8.024 15.871 6.584 C 15.871 4.521 15.191 2.909 13.825 1.743 C 12.465 0.583 10.539 0 8.053 0 L 0 0 L 0 21.335 L 3.423 21.335 L 3.423 13.071 L 8.201 13.071 L 12.802 21.335 L 16.529 21.335 L 11.539 12.499 Z M 11.173 9.116 C 10.402 9.705 9.327 10.002 7.944 10.002 L 3.435 10.002 L 3.435 3.058 L 7.944 3.058 C 9.327 3.058 10.402 3.361 11.173 3.961 C 11.945 4.561 12.328 5.435 12.328 6.573 C 12.328 7.71 11.945 8.522 11.173 9.11 Z" fill="rgb(20, 20, 20)" height="21.335239490803623px" id="Qt9AxOqZR" transform="translate(156.099 5.338)" width="16.528666547835087px"/><path d="M 33.9 0.006 L 25.607 0.006 C 25.213 0.006 24.875 0.291 24.818 0.674 C 24.687 1.555 24.47 2.4 24.19 3.201 C 23.224 5.978 21.44 8.27 19.194 9.682 L 19.217 9.682 C 19.217 9.682 25.453 9.522 27.539 3.201 L 27.539 3.201 L 30.859 3.201 C 29.482 7.161 26.459 10.133 22.778 10.968 C 22.098 11.122 21.4 11.202 20.68 11.202 C 19.514 11.202 18.394 10.991 17.343 10.596 C 14.233 9.436 11.719 6.698 10.501 3.195 C 10.216 2.389 10.004 1.543 9.873 0.669 C 9.816 0.28 9.478 0 9.084 0 L 0.803 0 C 0.317 0 -0.061 0.434 0.008 0.914 C 0.117 1.697 0.277 2.458 0.488 3.201 C 2.3 9.687 7.672 14.397 14.005 14.403 C 10.924 13.357 6.106 10.436 3.837 3.201 L 3.837 3.201 L 3.837 3.201 L 7.158 3.201 C 8.027 6.298 9.707 9.002 11.919 10.968 C 13.496 12.374 15.342 13.408 17.354 13.957 C 18.423 14.248 19.543 14.403 20.692 14.403 C 27.03 14.403 32.408 9.687 34.22 3.201 C 34.426 2.463 34.586 1.697 34.7 0.914 C 34.769 0.434 34.391 0 33.906 0 Z" fill="rgb(20, 20, 20)" height="14.402572631835938px" id="yxyckXN6_" transform="translate(0 17.597)" width="34.708059114564385px"/><path d="M 0.803 14.403 L 9.095 14.403 C 9.49 14.403 9.827 14.117 9.884 13.734 C 10.016 12.854 10.233 12.008 10.513 11.208 C 11.479 8.43 13.256 6.138 15.497 4.727 L 15.479 4.727 C 15.479 4.727 9.244 4.887 7.158 11.208 L 7.158 11.208 L 3.837 11.208 L 3.837 11.208 C 5.209 7.247 8.238 4.269 11.913 3.435 C 12.593 3.281 13.29 3.201 14.011 3.201 C 15.176 3.201 16.297 3.412 17.348 3.806 C 20.457 4.967 22.972 7.704 24.19 11.208 L 24.19 11.208 L 24.19 11.208 C 24.475 12.014 24.687 12.859 24.818 13.734 C 24.875 14.123 25.213 14.403 25.607 14.403 L 33.9 14.403 C 34.386 14.403 34.763 13.968 34.694 13.488 C 34.586 12.711 34.426 11.945 34.214 11.202 C 32.408 4.721 27.024 0 20.686 0 C 23.767 1.046 28.59 3.961 30.865 11.208 L 30.865 11.208 L 27.544 11.208 L 27.544 11.208 L 27.544 11.208 C 26.681 8.104 24.995 5.407 22.784 3.435 C 21.206 2.029 19.36 1 17.354 0.446 C 16.28 0.154 15.165 0 14.016 0 C 7.672 0 2.294 4.721 0.488 11.208 L 0.488 11.208 L 0.488 11.208 C 0.282 11.951 0.122 12.711 0.008 13.494 C -0.061 13.974 0.317 14.408 0.803 14.408 Z" fill="rgb(20, 20, 20)" height="14.408287876490093px" id="fJajgayao" width="34.70234380798904px"/></g></svg>)