
Última atualização: março de 2026
A análise de crédito começou como um simples jogo de números. Alguns pontos de dados, um limite, um sim ou um não. Durante a maior parte da história moderna do crédito, isso foi suficiente — ou, pelo menos, era a melhor opção disponível.
A IA muda o que é possível. Ao processar sinais de dados muito mais amplos em tempo real, os modelos de aprendizado de máquina podem avaliar a capacidade de crédito com maior precisão, atender candidatos que os modelos tradicionais baseados em bureaus não conseguem pontuar e se adaptar conforme as condições mudam — sem o ciclo de meses para atualizar manualmente uma tabela de pontuação estática.
Para as fintechs de crédito, isso representa uma verdadeira mudança competitiva: a capacidade de tomar melhores decisões de crédito com mais rapidez, para uma população mais ampla, com menos análise manual. Este post aborda como essa mudança está acontecendo e o que ela significa na prática.
Resumo (TL;DR)
A pontuação tradicional baseada no FICO funciona bem para tomadores com histórico de crédito estabelecido — e deixa sistematicamente desassistidos todos os outros, incluindo 26 milhões de americanos sem histórico de crédito
Os modelos de crédito de IA processam sinais de dados alternativos — fluxo de caixa, histórico de aluguel, folha de pagamento, comportamento digital — permitindo decisões de crédito mais precisas e inclusivas
O aprendizado de máquina se adapta ao longo do tempo; as tabelas de pontuação estáticas não — o que é fundamental à medida que o comportamento do consumidor e as condições econômicas mudam
A IA generativa está começando a mudar a forma como as equipes de risco trabalham, permitindo a criação de regras em linguagem natural, análise automatizada e uma iteração mais rápida da estratégia
A conformidade regulatória é uma preocupação de primeira ordem: FCRA, ECOA, GDPR e a Lei de IA da UE aplicam-se a decisões de crédito baseadas em IA
A pontuação de crédito tradicional e seus limites
A pontuação FICO, introduzida em 1956, foi uma verdadeira inovação: substituiu o crédito subjetivo e baseado em relacionamentos por uma estrutura matemática padronizada. Durante décadas, o modelo dominou as decisões de crédito ao consumidor nos EUA, e ainda domina — cerca de 90% dos principais credores dos EUA usam as pontuações FICO hoje.
Mas o modelo tem limites estruturais reais. Ele exige pelo menos seis meses de histórico de crédito para gerar uma pontuação. Ele dá muito peso ao histórico de pagamentos, o que captura o passado, mas não necessariamente o presente. E não possui mecanismos para contabilizar os cerca de 26 milhões de americanos que nunca tiveram um cartão de crédito ou empréstimo — pessoas que podem ter ótima capacidade de crédito, mas são simplesmente invisíveis para os sistemas baseados em bureaus.
O resultado é uma estrutura que funciona bem para a população para a qual foi projetada e falha consistentemente em atender a todos os outros: imigrantes recentes, jovens adultos, freelancers com renda variável, proprietários de pequenas empresas com finanças não tradicionais. Para as fintechs que tentam alcançar mercados mais amplos e diversos, essa é uma limitação fundamental — não apenas um inconveniente.
A mudança para a IA: o que muda e por que isso importa
Dados alternativos e cobertura de sinais mais ampla
A diferença mais imediata entre os modelos de crédito de IA e a pontuação tradicional de bureaus é a variedade de dados que eles podem incorporar. Além do histórico de pagamentos e da utilização do crédito, os sistemas de IA podem processar o fluxo de caixa da conta bancária, o histórico de pagamento de aluguel e serviços públicos, registros de folha de pagamento e emprego, comportamento de pagamento do tipo "compre agora, pague depois" e — para tomadores de crédito corporativos — dados contábeis, faturas e histórico de contratos.
Isso importa porque um tomador de crédito que nunca teve um cartão de crédito, mas paga o aluguel em dia, mantém um saldo bancário estável e recebe depósitos regulares de salário, representa um risco genuinamente baixo. Um modelo tradicional de bureau não tem como ver isso. Um modelo de IA que incorpora dados de fluxo de caixa e aluguel tem.
Modelagem preditiva em escala
Modelos de aprendizado de máquina — regressão logística, árvores de decisão, gradiente boosting, redes neurais — são treinados em resultados históricos de empréstimos e aprendem quais combinações de sinais preveem melhor o comportamento de pagamento. Eles identificam padrões complexos e não lineares que nenhuma tabela de pontuação estática conseguiria capturar, e fazem isso em milhares de variáveis simultaneamente.
Fundamentalmente, esses modelos se adaptam. Conforme o comportamento do consumidor e as condições econômicas mudam, um modelo de ML bem mantido se atualiza de acordo. Uma tabela de pontuação travada em 2020 não tem mecanismos para refletir o que aconteceu depois. Um modelo treinado continuamente tem.
Velocidade
A análise de crédito tradicional — mesmo com dados de bureaus — pode levar dias quando há análise manual envolvida. Os sistemas de decisão por IA processam propostas em milissegundos. A plataforma da Oscilar processa mais de 700.000 decisões de crédito por dia em menos de 800 milissegundos cada. Isso não é apenas um ganho de eficiência — para fintechs que competem na experiência do cliente, é um diferencial de produto significativo.
Inclusão financeira
O benefício estrutural mais significativo da análise de crédito com IA é o seu potencial de expandir o acesso. Ao avaliar os candidatos com base em sinais de comportamento, em vez de apenas no histórico de bureaus, os modelos podem alcançar tomadores de crédito que os credores tradicionais recusariam ou sequer pontuariam. Isso inclui populações de imigrantes, jovens adultos construindo seu histórico de crédito pela primeira vez e proprietários de pequenas empresas cuja renda não se encaixa em um modelo tradicional — todos representando mercados grandes e viáveis.
Personalização por produto e segmento
Um credor que atende freelancers precisa ponderar os pagamentos recorrentes de clientes e a estabilidade do fluxo de caixa de maneira diferente de um que atende funcionários assalariados solicitando financiamento imobiliário. A IA torna essa personalização ao nível do produto operacionalmente viável. As equipes de risco podem adaptar os modelos a critérios de crédito, apetites de risco e segmentos de clientes específicos — sem a necessidade de manter uma infraestrutura totalmente separada para cada linha de produto.
IA generativa e a equipe de risco
Além da modelagem preditiva, a IA generativa está começando a mudar a forma como as equipes de risco operam no dia a dia. Interfaces de linguagem natural permitem que os analistas criem e modifiquem regras de decisão sem escrever código. A análise automatizada revela padrões no desempenho da carteira que levariam dias para ser encontrados manualmente. A plataforma de decisão de risco por IA da Oscilar incorpora esses recursos para que as equipes de risco possam agir mais rápido e com menos dependência de engenharia — um cliente estimou economizar mais de US$ 200.000 em custos de engenharia logo no primeiro ano.
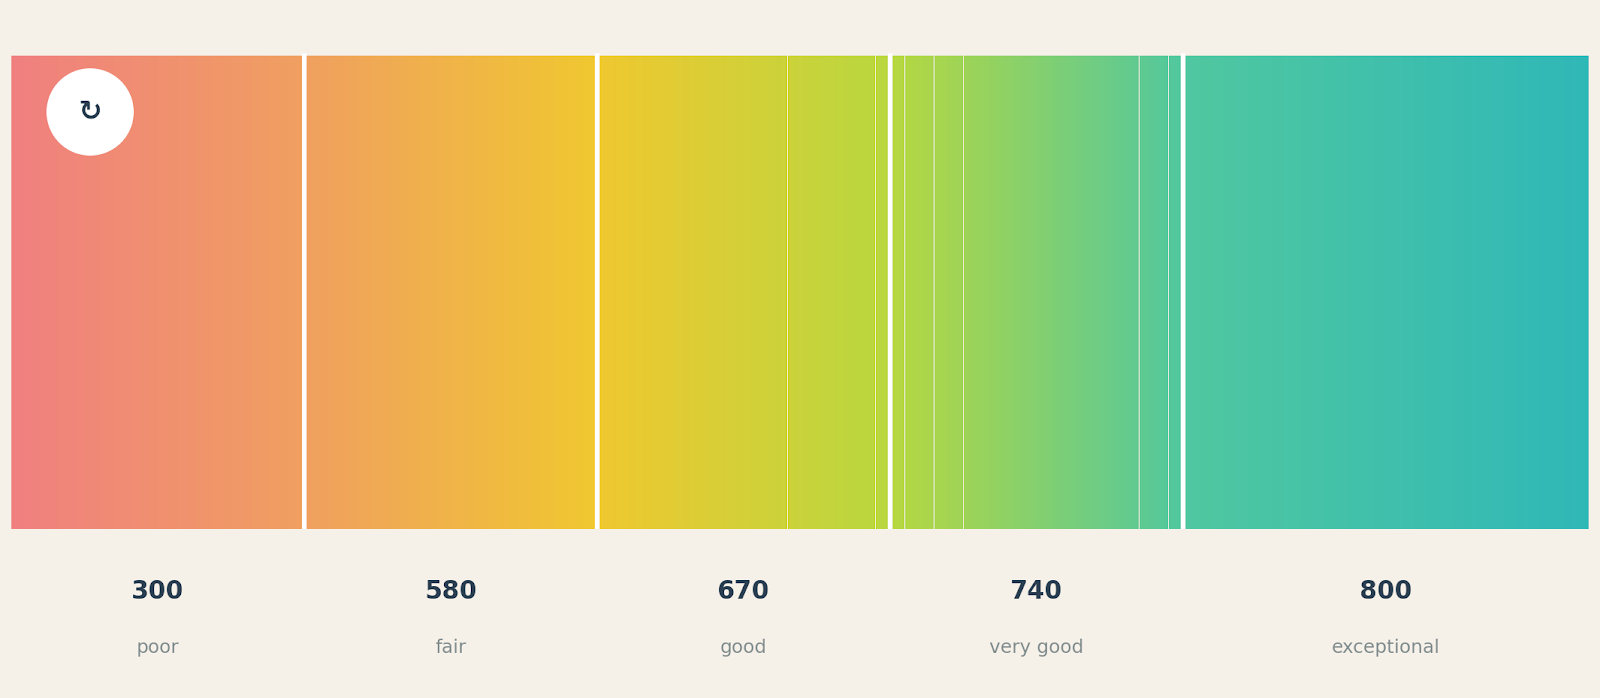
Faixas de pontuação de crédito: de 300 (baixo) a 800+ (excelente)
Modelos de IA e algoritmos na análise de crédito
Vários tipos de modelos são comumente usados na análise de crédito baseada em IA, cada um com pontos fortes diferentes, dependendo dos dados disponíveis e da decisão a ser tomada.
A regressão logística continua sendo amplamente utilizada por sua interpretabilidade — ela gera explicações claras e auditáveis do motivo pelo qual um tomador recebeu uma determinada pontuação, o que é fundamental para avisos de negação de crédito e revisões regulatórias. Árvores de decisão e florestas aleatórias lidam bem com relações não lineares nos dados e são bastante robustas contra informações imprecisas. Métodos de gradiente boosting, como o XGBoost, costumam apresentar a maior precisão preditiva em dados tabulares estruturados. Redes neurais podem lidar com entradas não estruturadas e dados de altíssima dimensão, embora exijam mais dados e um trabalho mais cuidadoso de explicabilidade.
Na prática, a maioria dos sistemas de análise de crédito em produção combina vários tipos de modelos — usando modelos mais simples para explicabilidade na camada de decisão e modelos mais complexos para a geração de sinais. O ponto crucial é que cada tipo de modelo precisa ser validado, monitorado quanto a desvios e testado regularmente para impactos desproporcionais.
A IA generativa adiciona uma camada acima desses modelos preditivos. Em vez de substituir a lógica de pontuação, ela muda a forma como as equipes de risco interagem com ela — permitindo consultas em linguagem natural nos dados da carteira, geração automatizada de documentação de modelos e uma iteração mais rápida na estratégia de decisão. A IA generativa para decisão de risco da Oscilar foi projetada especificamente para este caso de uso, oferecendo aos analistas de risco e analistas de crédito as ferramentas para fazer mais sem precisar de suporte de engenharia para cada alteração.
Como funciona a plataforma de decisão de risco por IA da Oscilar
A plataforma de decisão de risco por IA da Oscilar foi desenvolvida para instituições financeiras e fintechs que desejam incorporar o aprendizado de máquina na concessão de crédito sem precisar construir a infraestrutura do zero. A plataforma gerencia todo o ciclo de vida do crédito — pontuação inicial, subscrição, monitoramento de carteira e cobrança — em um único sistema.
A arquitetura central combina sinais tradicionais de bureaus com dados alternativos e saídas de modelos de ML em um único fluxo de decisão. As equipes de risco configuram a lógica — limites, sequenciamento de regras, pesos de modelos — por meio de uma interface sem código. Decisões que antes exigiam análise manual são automatizadas, e os casos inconclusivos são direcionados aos analistas com base em critérios configuráveis.
A plataforma suporta mais de 80 integrações de dados, incluindo bureaus de crédito, provedores de dados bancários, APIs de folha de pagamento e parceiros de KYC. Adicionar uma nova fonte de dados não exige um novo projeto de engenharia — tudo é configurado diretamente na plataforma.
A conformidade já faz parte do design da plataforma, em vez de ser adicionada depois. A plataforma gera justificativas de negação de crédito, apoia processos de conformidade com a FCRA e a ECOA e inclui ferramentas de monitoramento de viés para rastrear impactos desproporcionais em classes protegidas. Para equipes que operam em várias jurisdições, a Oscilar cuida dos requisitos de documentação e explicabilidade exigidos pelos reguladores.
O aprendizado contínuo faz com que os modelos se atualizem à medida que novos dados entram. As equipes de risco podem testar alterações de regras e modelos em dados históricos antes da implementação, reduzindo o risco de consequências imprevistas decorrentes das atualizações.
Como isso funciona na prática
A Parker, uma plataforma de gestão de frotas e despesas corporativas, migrou sua concessão de crédito B2B para a Oscilar e reduziu sua fila de análise em 70% e o tempo de processamento em 40% — sem precisar aumentar a equipe de crédito.
A Clara, uma empresa de cartões corporativos em expansão na América Latina, utilizou a Oscilar para processar o triplo do volume de propostas com a mesma equipe, integrando fontes de dados locais e requisitos regulatórios de múltiplos mercados em um único processo de decisão.
A Nuvei registrou um aumento de 15% nas taxas de aprovação automática e análises de crédito 50% mais rápidas após migrar para a plataforma da Oscilar — com zero atrasos nos acordos de nível de serviço durante a implementação.
O cenário regulatório para a IA na análise de crédito
A IA em decisões de crédito opera sob um conjunto de requisitos regulatórios complexo e em constante evolução. Errar nesse ponto custa caro — tanto financeira quanto reputacionalmente.
A Fair Credit Reporting Act (FCRA) exige justiça, precisão e transparência na análise de crédito, incluindo o direito de os candidatos entenderem por que foram recusados. Os modelos de IA usados em decisões de crédito precisam dar suporte aos requisitos de notificação de negação.
A Equal Credit Opportunity Act (ECOA) proíbe a discriminação contra classes protegidas. Modelos de IA treinados em dados históricos podem reproduzir vieses do passado — testes regulares de impacto desproporcional são obrigatórios.
O GDPR e regulamentações equivalentes de privacidade de dados regem como as informações pessoais são usadas no treinamento de modelos, especialmente para instituições que lidam com dados de clientes da UE. A Lei de IA da UE, que entrou em vigor em 2024, classifica a análise de crédito como uma aplicação de IA de alto risco, sujeita a requisitos obrigatórios de transparência, supervisão humana e documentação.
Nos EUA, o CFPB aumentou a fiscalização sobre decisões de crédito algorítmicas, especialmente em relação à clareza das justificativas para negações baseadas em IA. Credores que incorporam explicabilidade e conformidade em sua infraestrutura de IA desde o início estão mais bem preparados para se adaptar à evolução do ambiente regulatório.
Perguntas frequentes: Análise de crédito com IA
O que é uma pontuação de crédito por IA?
Uma pontuação de crédito por IA é uma avaliação de capacidade de crédito gerada por um modelo de aprendizado de máquina, em vez de uma tabela de pontuação estática tradicional. Os modelos de IA incorporam uma variedade maior de sinais de dados, adaptam-se ao longo do tempo com a chegada de novas informações e conseguem identificar padrões complexos que preveem o comportamento de pagamento com mais precisão — especialmente para candidatos desatendidos pelos modelos baseados em bureaus tradicionais.
Como a análise de crédito por IA difere da tradicional?
Modelos tradicionais, como o FICO, usam um conjunto fixo de dados de bureaus ponderados por porcentagens predeterminadas. Os modelos de IA são treinados em resultados históricos de crédito, podem incorporar dados alternativos, identificar padrões não lineares e se atualizar conforme as condições mudam. Na prática, as diferenças são maior cobertura de candidatos, decisões mais rápidas e maior adaptabilidade à dinâmica do mercado.
A análise de crédito por IA pode aumentar as taxas de aprovação sem elevar a inadimplência?
Sim — essa é a grande diferença. Os modelos de IA melhoram a precisão da avaliação de crédito para candidatos sem histórico tradicional não porque afrouxam os critérios de risco, mas porque utilizam dados melhores. Um candidato sem histórico de cartão de crédito, mas com fluxo de caixa e pagamentos de aluguel consistentes, apresenta um perfil de risco genuinamente diferente de outro sem histórico por falta de pagamento. A IA consegue distinguir os dois; os modelos tradicionais baseados em bureaus geralmente não.
Como a IA lida com o viés em decisões de crédito?
Os modelos de IA podem herdar vieses presentes nos dados de treinamento históricos, razão pela qual os testes de impacto desproporcional são essenciais. Plataformas bem projetadas incluem monitoramento integrado para resultados diferenciais entre classes protegidas e recursos de explicabilidade que permitem aos analistas identificar quais entradas estão definindo as decisões. A detecção de vieses deve ser um processo operacional contínuo, não apenas uma validação única antes da implementação.
O que a IA generativa traz para a análise de crédito?
A IA generativa não substitui os modelos preditivos de crédito — ela muda a forma como as equipes de risco trabalham com eles. Interfaces de linguagem natural permitem que analistas criem e modifiquem regras sem código. A análise de carteira automatizada revela padrões mais rápido do que a revisão manual. A documentação gerada por IA apoia os processos de conformidade regulatória. O resultado prático é que as equipes de risco podem iterar na estratégia de decisão mais rapidamente e com menos suporte de engenharia.
A análise de crédito por IA está em conformidade com as regulamentações dos EUA e da UE?
Pode estar, mas a conformidade exige escolhas conscientes de design: recursos de explicabilidade que apoiem os avisos de negação, monitoramento de viés para rastrear impactos desproporcionais em classes protegidas, tratamento de dados em conformidade com o GDPR e a CCPA, e documentação adequada para auditorias regulatórias. A Lei de IA da UE adiciona requisitos de supervisão humana obrigatórios para sistemas de análise de crédito operando nos mercados europeus. A conformidade é perfeitamente viável, mas precisa ser integrada desde o início, e não adaptada depois.
Amy Sariego
Ex-Gerente de Marketing de Conteúdo
A Any liderou anteriormente nossa estratégia de conteúdo, trazendo novas perspectivas, mensagens e insights que comunicam a maneira como a Oscilar aborda o processo de operações de risco.



" height="48px" id="Qi9pnIQwR" width="48px"/></g></svg>)
" height="39.77194px" id="A8r2uGwai" transform="translate(2 3.808)" width="44px"/></svg>)


" height="22.301126233991734px" id="PeyDPUyWO" transform="translate(45.365 4.852)" width="20.043580159797898px"/><path d="M 13.46 11.116 C 12.368 10.493 10.888 9.973 9.024 9.556 C 7.664 9.236 6.613 8.927 5.887 8.624 C 5.155 8.321 4.647 7.979 4.355 7.59 C 4.064 7.201 3.921 6.704 3.921 6.104 C 3.921 5.184 4.269 4.447 4.972 3.898 C 5.675 3.349 6.624 3.069 7.83 3.069 C 8.79 3.069 9.607 3.241 10.282 3.578 C 10.951 3.921 11.482 4.401 11.876 5.018 C 12.265 5.641 12.511 6.361 12.614 7.184 L 16.1 6.973 C 15.94 5.63 15.523 4.435 14.854 3.383 C 14.185 2.332 13.265 1.503 12.105 0.903 C 10.945 0.303 9.539 0 7.899 0 C 6.355 0 5.024 0.263 3.904 0.783 C 2.783 1.303 1.92 2.035 1.32 2.978 C 0.72 3.921 0.417 5.001 0.417 6.224 C 0.417 7.344 0.646 8.281 1.109 9.036 C 1.572 9.785 2.315 10.419 3.349 10.928 C 4.384 11.436 5.755 11.905 7.481 12.328 C 9.024 12.688 10.19 13.059 10.985 13.442 C 11.774 13.825 12.311 14.237 12.591 14.688 C 12.871 15.14 13.014 15.666 13.014 16.266 C 13.014 16.906 12.848 17.455 12.517 17.906 C 12.185 18.358 11.705 18.695 11.076 18.912 C 10.448 19.135 9.676 19.243 8.779 19.243 C 7.739 19.243 6.847 19.072 6.104 18.735 C 5.361 18.392 4.778 17.883 4.344 17.203 C 3.915 16.523 3.629 15.689 3.486 14.711 L 0 14.923 C 0.103 16.403 0.514 17.7 1.246 18.798 C 1.977 19.901 2.972 20.764 4.235 21.381 C 5.498 22.004 6.99 22.313 8.71 22.313 C 10.27 22.313 11.636 22.061 12.797 21.564 C 13.957 21.061 14.871 20.341 15.528 19.398 C 16.191 18.455 16.523 17.346 16.523 16.06 C 16.523 15.02 16.289 14.094 15.814 13.282 C 15.346 12.471 14.563 11.756 13.471 11.133 Z" fill="rgb(20, 20, 20)" height="22.312556870217108px" id="ZaBOTiDLx" transform="translate(68.34 4.858)" width="16.522951309374434px"/><path d="M 13.682 17.877 C 12.751 18.792 11.442 19.243 9.762 19.243 C 8.522 19.243 7.43 18.923 6.504 18.283 C 5.572 17.643 4.847 16.723 4.326 15.517 C 3.806 14.317 3.543 12.871 3.543 11.191 C 3.543 9.51 3.801 8.093 4.309 6.876 C 4.818 5.664 5.544 4.727 6.487 4.064 C 7.43 3.401 8.533 3.069 9.79 3.069 C 11.373 3.069 12.619 3.486 13.534 4.315 C 14.443 5.149 15.031 6.281 15.294 7.727 L 18.901 7.544 C 18.438 5.178 17.472 3.332 16.003 2 C 14.528 0.669 12.459 0 9.796 0 C 7.83 0 6.115 0.457 4.641 1.366 C 3.166 2.28 2.029 3.572 1.217 5.241 C 0.406 6.916 0 8.893 0 11.179 C 0 13.465 0.412 15.494 1.235 17.146 C 2.058 18.798 3.201 20.072 4.675 20.964 C 6.15 21.855 7.847 22.301 9.767 22.301 C 11.528 22.301 13.054 21.975 14.334 21.324 C 15.614 20.672 16.654 19.752 17.443 18.558 C 18.232 17.363 18.758 15.957 19.021 14.334 L 15.443 14.151 C 15.203 15.711 14.614 16.952 13.682 17.86 Z" fill="rgb(20, 20, 20)" height="22.301126257066386px" id="dj2F9fN0f" transform="translate(87.772 4.841)" width="19.020540282808156px"/><path d="M 0 21.335 L 0 0 L 3.423 0 L 3.423 21.335 Z" fill="rgb(20, 20, 20)" height="21.335239445830055px" id="fvIs54YbW" transform="translate(110.485 5.332)" width="3.423468638642248px"/><path d="M 3.429 0 L 0 0 L 0 21.341 L 13.762 21.341 L 13.762 18.272 L 3.429 18.272 Z" fill="rgb(20, 20, 20)" height="21.340954752405395px" id="KykvynROU" transform="translate(118.389 5.332)" width="13.762458233473922px"/><path d="M 9.859 3.303 L 16.077 21.335 L 19.684 21.335 L 11.991 0 L 7.693 0 L 0 21.335 L 3.635 21.335 L 9.853 3.303 Z" fill="rgb(20, 20, 20)" height="21.33523944583004px" id="Ln_a1JZTX" transform="translate(133.986 5.338)" width="19.683515845550573px"/><path d="M 11.545 12.499 C 12.968 12.059 14.043 11.322 14.774 10.293 C 15.506 9.259 15.871 8.024 15.871 6.584 C 15.871 4.521 15.191 2.909 13.825 1.743 C 12.465 0.583 10.539 0 8.053 0 L 0 0 L 0 21.335 L 3.423 21.335 L 3.423 13.071 L 8.201 13.071 L 12.802 21.335 L 16.529 21.335 L 11.539 12.499 Z M 11.173 9.116 C 10.402 9.705 9.327 10.002 7.944 10.002 L 3.435 10.002 L 3.435 3.058 L 7.944 3.058 C 9.327 3.058 10.402 3.361 11.173 3.961 C 11.945 4.561 12.328 5.435 12.328 6.573 C 12.328 7.71 11.945 8.522 11.173 9.11 Z" fill="rgb(20, 20, 20)" height="21.335239490803623px" id="Qt9AxOqZR" transform="translate(156.099 5.338)" width="16.528666547835087px"/><path d="M 33.9 0.006 L 25.607 0.006 C 25.213 0.006 24.875 0.291 24.818 0.674 C 24.687 1.555 24.47 2.4 24.19 3.201 C 23.224 5.978 21.44 8.27 19.194 9.682 L 19.217 9.682 C 19.217 9.682 25.453 9.522 27.539 3.201 L 27.539 3.201 L 30.859 3.201 C 29.482 7.161 26.459 10.133 22.778 10.968 C 22.098 11.122 21.4 11.202 20.68 11.202 C 19.514 11.202 18.394 10.991 17.343 10.596 C 14.233 9.436 11.719 6.698 10.501 3.195 C 10.216 2.389 10.004 1.543 9.873 0.669 C 9.816 0.28 9.478 0 9.084 0 L 0.803 0 C 0.317 0 -0.061 0.434 0.008 0.914 C 0.117 1.697 0.277 2.458 0.488 3.201 C 2.3 9.687 7.672 14.397 14.005 14.403 C 10.924 13.357 6.106 10.436 3.837 3.201 L 3.837 3.201 L 3.837 3.201 L 7.158 3.201 C 8.027 6.298 9.707 9.002 11.919 10.968 C 13.496 12.374 15.342 13.408 17.354 13.957 C 18.423 14.248 19.543 14.403 20.692 14.403 C 27.03 14.403 32.408 9.687 34.22 3.201 C 34.426 2.463 34.586 1.697 34.7 0.914 C 34.769 0.434 34.391 0 33.906 0 Z" fill="rgb(20, 20, 20)" height="14.402572631835938px" id="yxyckXN6_" transform="translate(0 17.597)" width="34.708059114564385px"/><path d="M 0.803 14.403 L 9.095 14.403 C 9.49 14.403 9.827 14.117 9.884 13.734 C 10.016 12.854 10.233 12.008 10.513 11.208 C 11.479 8.43 13.256 6.138 15.497 4.727 L 15.479 4.727 C 15.479 4.727 9.244 4.887 7.158 11.208 L 7.158 11.208 L 3.837 11.208 L 3.837 11.208 C 5.209 7.247 8.238 4.269 11.913 3.435 C 12.593 3.281 13.29 3.201 14.011 3.201 C 15.176 3.201 16.297 3.412 17.348 3.806 C 20.457 4.967 22.972 7.704 24.19 11.208 L 24.19 11.208 L 24.19 11.208 C 24.475 12.014 24.687 12.859 24.818 13.734 C 24.875 14.123 25.213 14.403 25.607 14.403 L 33.9 14.403 C 34.386 14.403 34.763 13.968 34.694 13.488 C 34.586 12.711 34.426 11.945 34.214 11.202 C 32.408 4.721 27.024 0 20.686 0 C 23.767 1.046 28.59 3.961 30.865 11.208 L 30.865 11.208 L 27.544 11.208 L 27.544 11.208 L 27.544 11.208 C 26.681 8.104 24.995 5.407 22.784 3.435 C 21.206 2.029 19.36 1 17.354 0.446 C 16.28 0.154 15.165 0 14.016 0 C 7.672 0 2.294 4.721 0.488 11.208 L 0.488 11.208 L 0.488 11.208 C 0.282 11.951 0.122 12.711 0.008 13.494 C -0.061 13.974 0.317 14.408 0.803 14.408 Z" fill="rgb(20, 20, 20)" height="14.408287876490093px" id="fJajgayao" width="34.70234380798904px"/></g></svg>)