
Um dos aspetos mais visíveis da nossa rápida transição para uma sociedade digital é a lenta, mas constante, extinção do balcão bancário local, tudo graças à integração digital de clientes bancários.
Com praticamente todos os consumidores no hemisfério ocidental munidos de um smartphone e de uma ligação à internet, os bancos e as instituições financeiras seguiram outros setores ao optar por uma abordagem digital em detrimento do funcionamento de dispendiosas agências físicas.
A pandemia só acelerou esta mudança. A S&P Global informou no ano passado que bancos de todas as dimensões e formatos estão a fechar as suas localizações físicas a um ritmo acelerado por todo o lado.
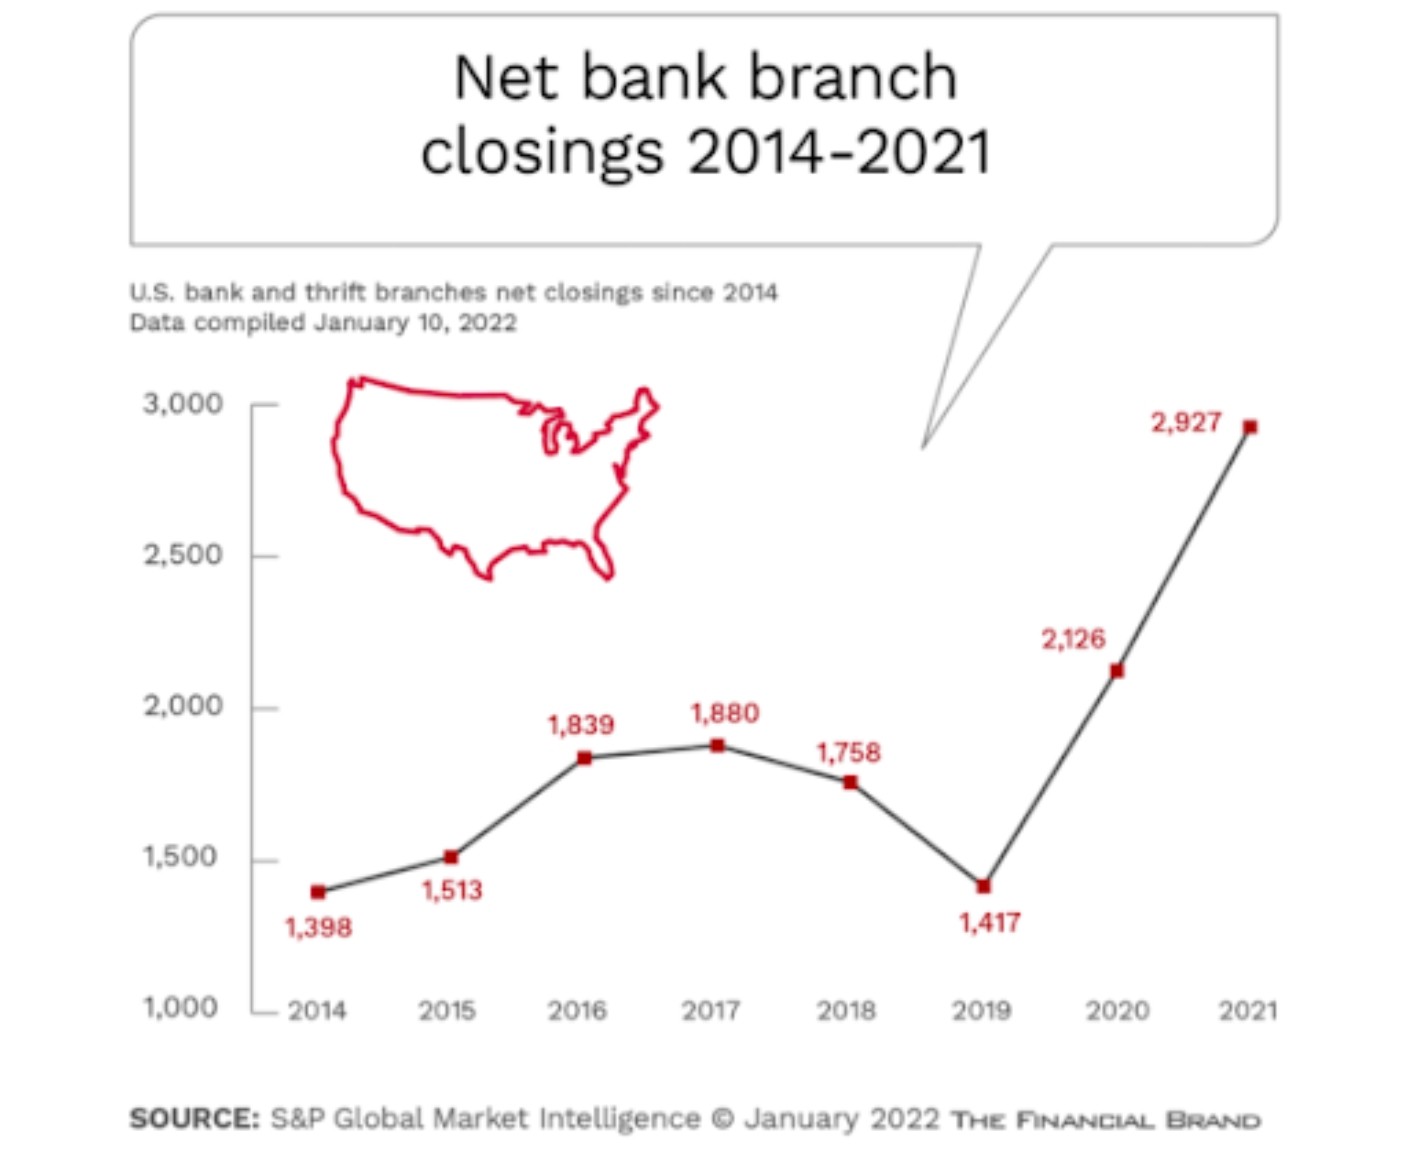
A banca digital apresenta inúmeras vantagens, incluindo a conveniência e a eficiência da utilização de ferramentas digitais para prestar serviços bancários. No entanto, o desafio reside em traduzir eficazmente as experiências bancárias tradicionais e físicas numa jornada digital contínua para o cliente.
Aproveitar as ferramentas digitais e a automatização pode prometer poupança de custos e satisfazer as expetativas dos clientes digitais, mas erros na execução podem frustrar os utilizadores.
Tais falhas não só prejudicam a experiência do cliente, como também podem ter um impacto prejudicial na saúde financeira da instituição.
Sem dúvida, a parte mais importante da experiência do cliente é o processo de integração. Este processo pode definir ou arruinar as suas relações com os clientes. Dececione os seus clientes durante o processo de integração de clientes e eles irão diretamente para a concorrência.
Este artigo explicará como criar o melhor processo de integração digital bancária em 2024.
Iremos abordar:
Como desenvolver um bom processo de integração digital para bancos
Boas práticas para a automatização da integração
Mitigação de riscos e fraudes durante o processo de integração de clientes
Utilização de dados dos clientes: o caminho para a tomada de decisões automatizada
Próximos Passos: Como começar a utilizar a tomada de decisão de risco com IA generativa no seu negócio
Vamos começar.
Como desenvolver um bom processo de integração digital para bancos
Durante a integração do cliente, tem uma oportunidade única de construir uma base sólida para uma boa relação com o cliente. O seu objetivo é fornecer acesso aos seus serviços bancários quase instantaneamente, o que significa que deseja que o processo de integração seja o mais simples e sem atrito possível.
Por outro lado, ainda tem de cumprir as suas obrigações regulamentares, o que significa realizar a devida diligência do cliente para controlos KYC e procedimentos de prevenção de branqueamento de capitais.
Felizmente, com ferramentas digitais, pode alcançar ambos ao mesmo tempo, sem que os processos de integração se tornem demasiado incómodos.
A chave para uma boa experiência de integração digital é compreender como os seus clientes se vão comportar e estruturar as etapas em conformidade. Também vale a pena ter em mente que, durante as diferentes fases da jornada do utilizador, não está apenas a mostrar os diferentes aspetos do seu produto, como cartões de crédito ou opções de empréstimo, mas também a solicitar informações que podem ser úteis para outras coisas, como controlos antifraude.
Idealmente, não se comprometeria a construir o seu próprio sistema de ferramentas interno para gerir o processo de integração de clientes, mas sim a confiar em ferramentas diferentes, como fornecedores de eKYC, para facilitar a vida tanto a si como ao seu cliente.
Um bom processo de integração digital pode ser visto como uma jornada contínua através da qual um cliente é verificado e os seus dados são recolhidos.
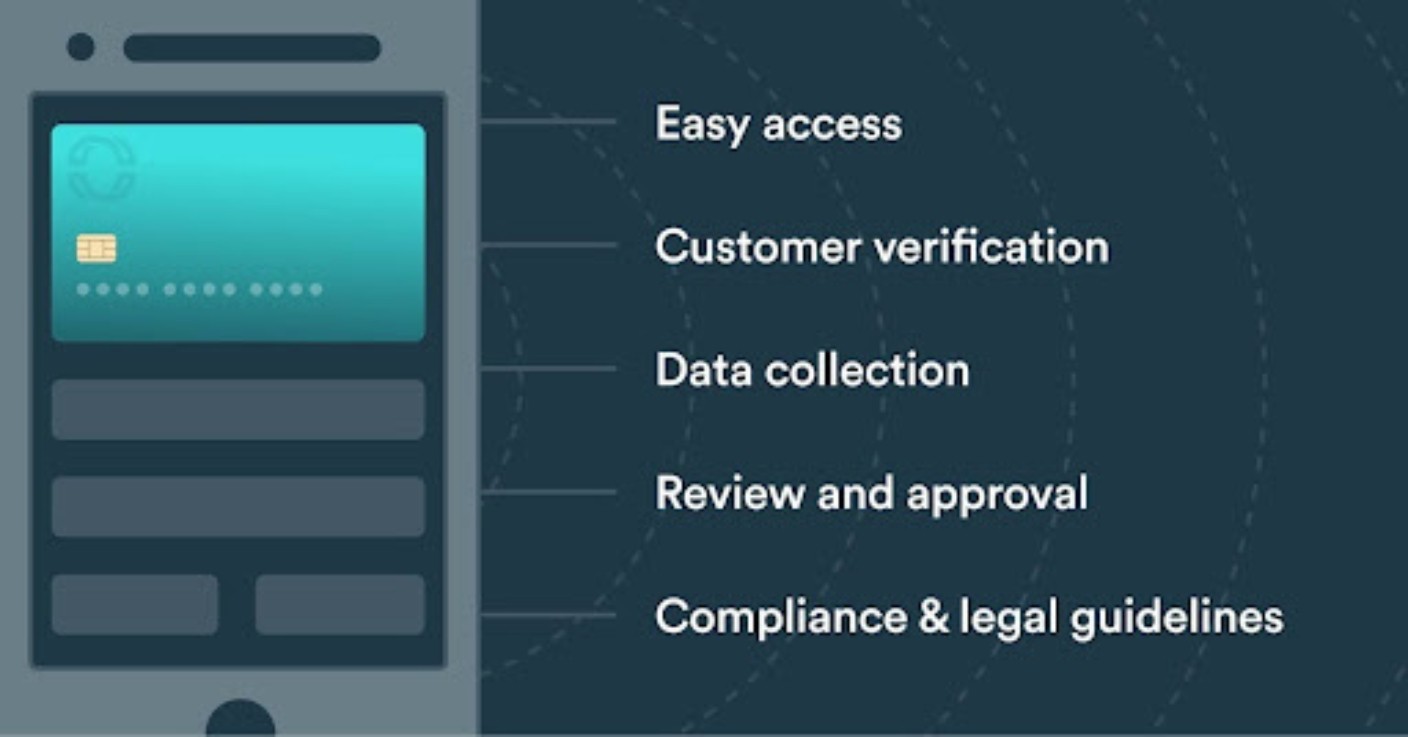
Os seguintes elementos são os mais importantes que os bancos devem incluir no seu processo de integração digital:
Acesso fácil
Garantir o acesso direto às plataformas de integração digital é um passo fundamental para adquirir e reter clientes na era da banca digital. A plataforma deve estar facilmente disponível tanto através do website oficial da instituição como da sua aplicação móvel.
Por exemplo, um banco poderia otimizar a página inicial do seu website com um botão de destaque "Abrir Conta" que leve diretamente à plataforma de integração. Da mesma forma, a app móvel poderia apresentar um banner de "Começar" no ecrã de entrada, orientando os utilizadores suavemente no processo de registo.
Vejamos o caso do Banco A, que implementou uma estratégia de integração acessível que se revelou altamente eficaz. Colocaram uma chamada para ação clara "Adira Já" na parte superior do seu website, garantindo que era uma das primeiras coisas que os visitantes viam.
Além disso, na sua app móvel, surgiu uma notificação de "Novo no Banco A? Registe-se Aqui" para utilizadores que acediam pela primeira vez.
Para complementar estes pontos de entrada digitais, o Banco A também lançou uma campanha de e-mail direcionada a potenciais clientes, detalhando de forma sucinta os benefícios dos seus serviços bancários digitais e fornecendo links diretos para a página de registo.
Estes posicionamentos estratégicos não só facilitaram a localização da plataforma de integração pelos clientes, como também aumentaram significativamente os registos de novas contas, demonstrando a importância da acessibilidade no processo de integração de clientes nos serviços financeiros.
É igualmente importante harmonizar o seu serviço com os seus esforços de marketing. Por exemplo, os idosos terão expetativas muito diferentes das dos millennials, por exemplo.
Ao desenvolver e priorizar as suas funcionalidades, é importante ter em mente quem são os seus utilizadores, sendo claro que as melhores apps bancárias do mercado foram desenvolvidas após uma extensa pesquisa de UX.
Verificação de clientes
O processo de integração de clientes nos bancos deve implementar uma verificação robusta de clientes para confirmar a identidade do cliente.
A tecnologia biométrica está a tornar-se um método de verificação popular, pois permite uma integração rápida e segura através do reconhecimento facial, existindo diversos serviços disponíveis para ajudar na verificação de documentos.
Empresas como a Onfido e a Trulioo especializam-se na verificação de documentos, utilizando IA para verificar os elementos de segurança de documentos de identificação emitidos pelo governo. Conseguem verificar passaportes, cartas de condução e outros documentos oficiais de vários países, tornando-se ferramentas versáteis para bancos que operam internacionalmente.
As informações fornecidas pelo cliente podem ser cruzadas com fontes de dados de terceiros.
A utilização de uma plataforma de tomada de decisão de risco como a Oscilar permite-lhe ligar vários fornecedores de verificação de identidade diferentes durante a integração de novos clientes na banca.
Idealmente, a verificação de identidade do cliente é executada em segundo plano à medida que o utilizador submete as suas informações. Desta forma, isto permite-lhe estruturar as suas verificações de forma económica.
Afinal, o seu processo de verificação de clientes ou KYC é a sua primeira linha de defesa contra a fraude.
Recolha de dados
A recolha de informações pessoais e financeiras deve ser realizada de forma fácil de entender, com margem mínima para erros. Os formulários e candidaturas devem ser otimizados tanto para desktop como para telemóvel, promovendo a clareza e tornando o processo o mais simples possível.
Além disso, qualquer ambiguidade deve ser minimizada para evitar qualquer confusão e garantir a satisfação do cliente.
Mais uma vez, fontes e serviços de terceiros podem e devem ser utilizados de forma eficaz: se estiver a oferecer produtos de empréstimo, por exemplo, é mais fácil verificar os rendimentos e a situação profissional de um utilizador através de uma fonte de dados relevante do que pedir-lhe que envie digitalizações ou capturas de ecrã dos seus extratos bancários.
Revisão e aprovação
Assim que os dados e informações submetidos forem verificados e recolhidos na totalidade, as informações do cliente devem ser revistas e aprovadas pelos bancos antes de ser concedido o acesso total à plataforma.
Uma equipa dedicada ou uma plataforma de aprovação deve estar disponível para realizar revisões independentes e processos de aprovação.
A maior vantagem de migrar para os canais digitais pode ser aproveitada aqui, uma vez que a tomada de decisões automatizada pode tornar a sua equipa de gestão de risco mais eficiente ao tratar dos casos fáceis, permitindo-lhes concentrarem-se apenas nos mais complexos.
A tomada de decisões automatizada também traz a vantagem acrescida de que, do ponto de vista do cliente, este pode aceder quase imediatamente aos serviços bancários, que é o objetivo que deve perseguir.
Conformidade e diretrizes legais
A integração de clientes é um processo altamente regulamentado. Os bancos têm uma série de diretrizes regulamentares que devem seguir, incluindo comprovativo de identidade (KYC), comprovativo de morada (KBA), classificação de risco (Avaliação de Risco de Fraude) e monitorização contínua e conformidade (AML).
Os bancos devem ter imenso cuidado em acompanhar as regulamentações em constante evolução, de modo a garantir a conformidade e evitar possíveis multas ou penalizações.
Também é do seu interesse proteger os seus utilizadores contra a fraude financeira, pelo que, durante a integração do cliente, deve certificar-se de que lhe pede para configurar a Autenticação de Múltiplos Fatores e fornecer códigos PIN. Também pode utilizar a informação recolhida durante a integração como ponto de referência para futuras medidas de autenticação baseadas no risco.
O poder da integração digital de clientes na banca reside na oportunidade de não apenas satisfazer, mas sim superar as expetativas dos clientes.
Lembre-se do velho ditado de que a tecnologia suficientemente avançada é indistinguível de magia. A sua experiência de integração de clientes deve parecer mágica para os seus clientes.
Com isto dito, a verdadeira "magia" acontece no backend, onde a complexa rede de tecnologia opera fora de vista, garantindo que a experiência do utilizador é o mais contínua e intuitiva possível.
Este backend é a espinha dorsal tecnológica do processo de integração, composto por servidores, bases de dados, interfaces de aplicação e algoritmos complexos que trabalham incansavelmente para processar dados, autenticar utilizadores e manter a segurança.
Ao confiar na abordagem de orquestração de integração, aproveita o poder não apenas dos dados internos que possa ter acumulado historicamente, mas também de fornecedores de dados externos.
Por um lado, isto permite-lhe verificar as identidades dos clientes sem introduzir demasiado atrito no processo. Por outro, pode adequar e personalizar as suas ofertas para os seus clientes.
Por exemplo, ao ter acesso às informações financeiras do seu cliente, pode informá-lo sobre os produtos para os quais é elegível de imediato, de forma automática, permitindo-lhe realizar vendas adicionais ou cruzadas dos seus serviços de forma eficaz.
Em suma, enquanto o cliente experiencia a simplicidade de uma interface bem concebida, a verdadeira complexidade é gerida nos bastidores.
Isto pode envolver a sincronização de dados em tempo real, monitorização contínua de padrões fraudulentos e sistemas de resposta dinâmica — tudo a funcionar perfeitamente para criar uma experiência de integração que não é apenas eficiente e segura, mas também, de certa forma, bastante mágica.
Boas práticas para a automatização da integração
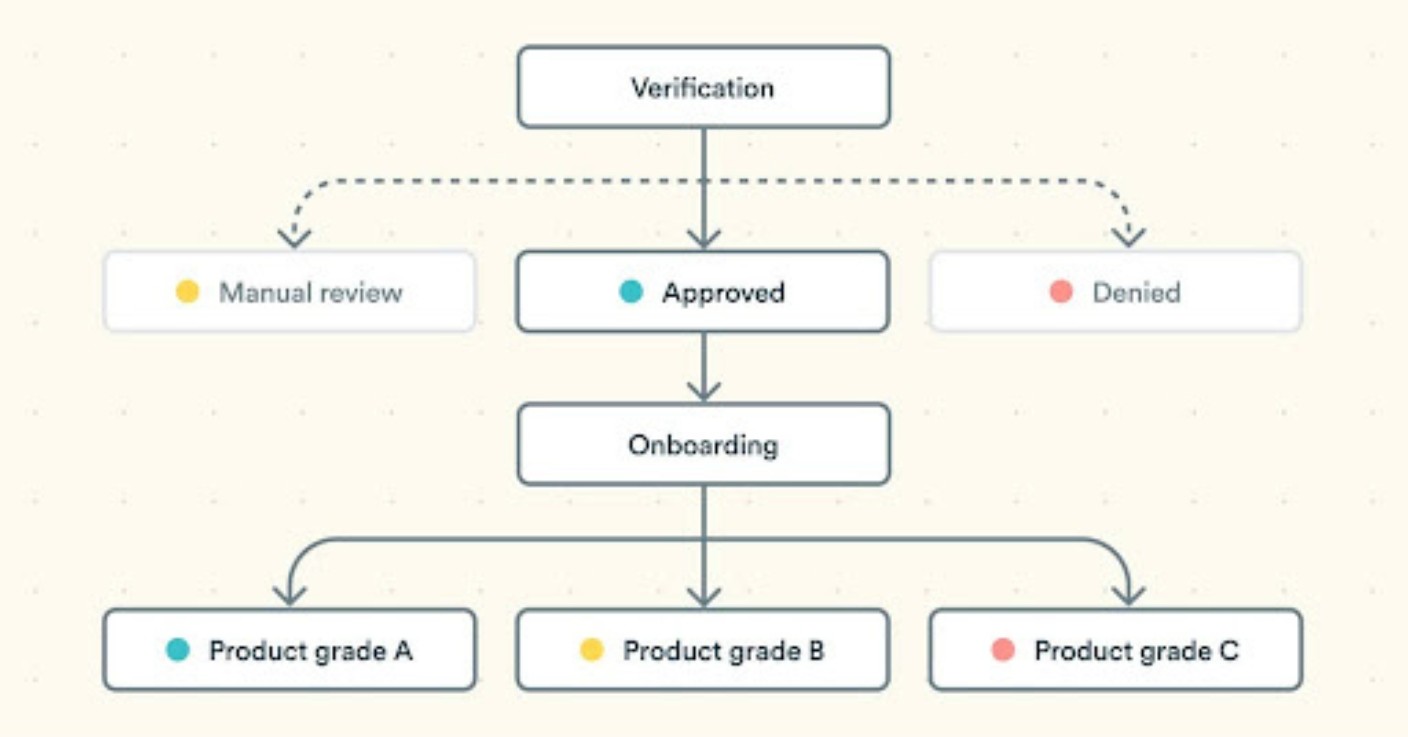
Embora o processo de integração seja diferente para cada banco no que diz respeito à automatização da integração, existem vários passos comprovados pelo tempo que pode seguir.
Captura automática de informações
A principal vantagem da integração digital de clientes é a automatização das interações com os clientes. Durante o registo, os seus clientes podem fornecer as suas informações, que serão processadas automaticamente pelo seu sistema.
Pode automatizar tudo, não apenas a introdução de dados, mas também a verificação de identidade ou morada utilizando ferramentas digitais, poupando custos em trabalho manual e mantendo a experiência em modo de autoatendimento e mágica.
Verificação automatizada
Mencionámos isto acima, mas vale a pena reiterar. As informações fornecidas durante o processo de integração podem ser cruzadas não apenas com dados internos, mas também com fornecedores de dados externos para verificar a identidade do seu cliente. Se quiser explorar este assunto em profundidade, leia o nosso artigo sobre deteção de fraudes KYC.
Notificações automatizadas
Tanto o cliente como a sua equipa precisam de estar cientes dos próximos passos necessários no processo de integração. A banca móvel permite-lhe comunicar com os seus clientes automaticamente, o que pode diminuir a perda de clientes ao impulsionar o envolvimento.
Apenas precisa de envolver um elemento humano se o assunto for mais complexo, mas a gestão da comunicação com o cliente pode ser automatizada em segurança na maioria dos casos.
Utilizar um motor de decisão
No coração da integração de clientes bancários na era digital estão os motores de decisão. Trata-se de serviços de software sofisticados que podem utilizar dados internos e de terceiros em conjunto com a aprendizagem automática para produzir fluxos de decisão para processar o maior número de candidaturas possível.
O software de decisão adequado vem com vários fornecedores de serviços integrados de imediato e deve dar autonomia às suas equipas de risco e fraude para alterar esses fluxos de forma imediata.
Dado que nós, na Oscilar, construímos um motor deste tipo, dê uma vista de olhos na nossa demonstração para ver como isto funciona nos bastidores.
Mitigação de riscos e fraudes durante o processo de integração de clientes
A marcha inexorável da digitalização transformou o panorama das interações e transações, mas também alargou os caminhos para a atividade fraudulenta; a integração digital na banca é um exemplo disso.
Os burlões procuram proativamente agentes fracos no mercado para explorar, e o seu processo de integração digital de clientes deve prever a resposta a ataques de fraude.
A maior ameaça a surgir nos últimos anos tem sido os ataques de identidade sintética, onde os burlões combinam informações pessoais de pessoas reais com identidades forjadas.
Como este tipo de atacantes se especializa em visar linhas de crédito e operações de empréstimo, a gestão de risco torna-se cada vez mais importante.
O melhor que pode fazer contra estes atacantes é ter os seus sistemas de defesa em alerta máximo durante a integração. Isso pode passar por examinar os detalhes submetidos por um cliente, confiando em sinais ativos e passivos e em tecnologia de aprendizagem automática com múltiplos níveis de verificação de fraude em cada etapa para deter potenciais atacantes.
A parte difícil, claro, é fazê-lo sem recusar bons clientes. A sua abordagem tem de ser flexível, e não conservadora, antes que perca receitas.
Em suma, precisa de uma visão de 360 graus dos seus clientes, e a sua equipa de risco precisa de estar armada não apenas com a informação necessária, mas também com a capacidade de reagir rapidamente a ameaças emergentes, o que se faz melhor utilizando um motor de decisão concebido para vencer a fraude KYC.
Utilização de dados dos clientes: o caminho para a tomada de decisões automatizada
Em conclusão, existem muitos benefícios que pode colher ao transitar para a integração digital de clientes. À medida que avançamos para uma economia prioritariamente digital, os consumidores em todo o lado esperam que tenha uma app bancária móvel em vez de um balcão perto do seu local de trabalho.
No entanto, o principal benefício não reside propriamente nas vantagens de custos associadas aos sistemas digitais. Os dados recolhidos durante um processo de integração digital são muito mais valiosos no que diz respeito à construção de confiança e fidelização do cliente, desde que os utilize corretamente.
Para aproveitar realmente as vantagens de um processo de integração digital, os bancos necessitam das ferramentas certas para o trabalho. Processos de integração inteligentemente concebidos só funcionarão na medida em que forem suportados pelos sistemas que os sustentam.
Para orquestrar realmente os diferentes aspetos que entram em jogo durante a integração, necessitam de motores de decisão.
Como o motor de decisão com IA da Oscilar pode ajudar
A ferramenta de decisão de risco com IA da Oscilar foi concebida para capacitar os bancos e instituições financeiras a otimizar os seus processos de integração, melhorar as experiências dos utilizadores e alcançar uma infinidade de benefícios.
Avaliação Integrada de Integração - KYC, Risco de Fraude, Risco de Crédito: Com a Oscilar, obtém acesso a uma solução integrada que cobre verificações de Know Your Customer (KYC), avaliação de Risco de Fraude e análise de Risco de Crédito. Isto significa que pode integrar novos clientes enquanto garante a conformidade e mitiga os riscos de forma contínua.
Orquestração de Múltiplos Pontos de Dados: A Oscilar destaca-se na orquestração de dados provenientes de fontes de terceiros e de dados próprios para criar uma visão holística dos seus clientes durante a integração, permitindo-lhe tomar decisões informadas ao mesmo tempo que proporciona uma experiência personalizada.
Processos em Autoatendimento para Fluxos Dinâmicos de Integração: A nossa plataforma capacita-o com funcionalidades de autoatendimento para criar fluxos dinâmicos de integração adaptados a diferentes segmentos de clientes, garantindo que a experiência de cada cliente se adequa às suas necessidades exclusivas.
IA e ML para Melhores Taxas de Aprovação e Redução de Atrito: A Oscilar aproveita a Inteligência Artificial e a Aprendizagem Automática para otimizar o processo de aprovação. Ao automatizar os fluxos de decisão, não só melhoramos as taxas de aprovação, mas também minimizamos o atrito na experiência de integração, tornando-a mais fluida e eficiente para os seus clientes.
Análise e Teste de Cenários: Obtenha insights e tome decisões baseadas em dados com a Oscilar. A nossa plataforma permite-lhe analisar cenários de clientes, realizar análises comparativas hipotéticas ("what if") e efetuar testes retroativos (backtesting).
Gestão e Monitorização de Clientes: A Oscilar não se limita à integração; oferece ferramentas de Gestão de Clientes que garantem uma transição contínua da integração para a monitorização. Pode gerir eficazmente as visualizações dos clientes e acompanhar o seu progresso, assegurando uma experiência consistente e segura ao longo de toda a sua jornada.
Próximos Passos: Como começar a utilizar a tomada de decisão de risco com IA generativa no seu negócio
Preparado para revolucionar a sua tomada de decisões com IA de vanguarda? Dê o primeiro passo rumo a uma deteção de fraudes melhorada, redução de falsos positivos e maior eficiência operacional com a IA Generativa para Tomada de Decisão de Risco da Oscilar.
Adira à Comunidade RiskCon para fazer parte do maior grupo de especialistas em risco, subscrição de crédito e prevenção de fraudes.
Veja as capacidades da plataforma Oscilar assistindo ao nosso vídeo de apresentação
Subscreva abaixo a melhor newsletter no espaço de gestão de Risco e Fraude
Ou agende uma demonstração diretamente para ver a Oscilar em ação
Amy Sariego
Ex-Gerente de Marketing de Conteúdo
A Any liderou anteriormente nossa estratégia de conteúdo, trazendo novas perspectivas, mensagens e insights que comunicam a maneira como a Oscilar aborda o processo de operações de risco.


" height="48px" id="Qi9pnIQwR" width="48px"/></g></svg>)
" height="39.77194px" id="A8r2uGwai" transform="translate(2 3.808)" width="44px"/></svg>)


" height="22.301126233991734px" id="PeyDPUyWO" transform="translate(45.365 4.852)" width="20.043580159797898px"/><path d="M 13.46 11.116 C 12.368 10.493 10.888 9.973 9.024 9.556 C 7.664 9.236 6.613 8.927 5.887 8.624 C 5.155 8.321 4.647 7.979 4.355 7.59 C 4.064 7.201 3.921 6.704 3.921 6.104 C 3.921 5.184 4.269 4.447 4.972 3.898 C 5.675 3.349 6.624 3.069 7.83 3.069 C 8.79 3.069 9.607 3.241 10.282 3.578 C 10.951 3.921 11.482 4.401 11.876 5.018 C 12.265 5.641 12.511 6.361 12.614 7.184 L 16.1 6.973 C 15.94 5.63 15.523 4.435 14.854 3.383 C 14.185 2.332 13.265 1.503 12.105 0.903 C 10.945 0.303 9.539 0 7.899 0 C 6.355 0 5.024 0.263 3.904 0.783 C 2.783 1.303 1.92 2.035 1.32 2.978 C 0.72 3.921 0.417 5.001 0.417 6.224 C 0.417 7.344 0.646 8.281 1.109 9.036 C 1.572 9.785 2.315 10.419 3.349 10.928 C 4.384 11.436 5.755 11.905 7.481 12.328 C 9.024 12.688 10.19 13.059 10.985 13.442 C 11.774 13.825 12.311 14.237 12.591 14.688 C 12.871 15.14 13.014 15.666 13.014 16.266 C 13.014 16.906 12.848 17.455 12.517 17.906 C 12.185 18.358 11.705 18.695 11.076 18.912 C 10.448 19.135 9.676 19.243 8.779 19.243 C 7.739 19.243 6.847 19.072 6.104 18.735 C 5.361 18.392 4.778 17.883 4.344 17.203 C 3.915 16.523 3.629 15.689 3.486 14.711 L 0 14.923 C 0.103 16.403 0.514 17.7 1.246 18.798 C 1.977 19.901 2.972 20.764 4.235 21.381 C 5.498 22.004 6.99 22.313 8.71 22.313 C 10.27 22.313 11.636 22.061 12.797 21.564 C 13.957 21.061 14.871 20.341 15.528 19.398 C 16.191 18.455 16.523 17.346 16.523 16.06 C 16.523 15.02 16.289 14.094 15.814 13.282 C 15.346 12.471 14.563 11.756 13.471 11.133 Z" fill="rgb(20, 20, 20)" height="22.312556870217108px" id="ZaBOTiDLx" transform="translate(68.34 4.858)" width="16.522951309374434px"/><path d="M 13.682 17.877 C 12.751 18.792 11.442 19.243 9.762 19.243 C 8.522 19.243 7.43 18.923 6.504 18.283 C 5.572 17.643 4.847 16.723 4.326 15.517 C 3.806 14.317 3.543 12.871 3.543 11.191 C 3.543 9.51 3.801 8.093 4.309 6.876 C 4.818 5.664 5.544 4.727 6.487 4.064 C 7.43 3.401 8.533 3.069 9.79 3.069 C 11.373 3.069 12.619 3.486 13.534 4.315 C 14.443 5.149 15.031 6.281 15.294 7.727 L 18.901 7.544 C 18.438 5.178 17.472 3.332 16.003 2 C 14.528 0.669 12.459 0 9.796 0 C 7.83 0 6.115 0.457 4.641 1.366 C 3.166 2.28 2.029 3.572 1.217 5.241 C 0.406 6.916 0 8.893 0 11.179 C 0 13.465 0.412 15.494 1.235 17.146 C 2.058 18.798 3.201 20.072 4.675 20.964 C 6.15 21.855 7.847 22.301 9.767 22.301 C 11.528 22.301 13.054 21.975 14.334 21.324 C 15.614 20.672 16.654 19.752 17.443 18.558 C 18.232 17.363 18.758 15.957 19.021 14.334 L 15.443 14.151 C 15.203 15.711 14.614 16.952 13.682 17.86 Z" fill="rgb(20, 20, 20)" height="22.301126257066386px" id="dj2F9fN0f" transform="translate(87.772 4.841)" width="19.020540282808156px"/><path d="M 0 21.335 L 0 0 L 3.423 0 L 3.423 21.335 Z" fill="rgb(20, 20, 20)" height="21.335239445830055px" id="fvIs54YbW" transform="translate(110.485 5.332)" width="3.423468638642248px"/><path d="M 3.429 0 L 0 0 L 0 21.341 L 13.762 21.341 L 13.762 18.272 L 3.429 18.272 Z" fill="rgb(20, 20, 20)" height="21.340954752405395px" id="KykvynROU" transform="translate(118.389 5.332)" width="13.762458233473922px"/><path d="M 9.859 3.303 L 16.077 21.335 L 19.684 21.335 L 11.991 0 L 7.693 0 L 0 21.335 L 3.635 21.335 L 9.853 3.303 Z" fill="rgb(20, 20, 20)" height="21.33523944583004px" id="Ln_a1JZTX" transform="translate(133.986 5.338)" width="19.683515845550573px"/><path d="M 11.545 12.499 C 12.968 12.059 14.043 11.322 14.774 10.293 C 15.506 9.259 15.871 8.024 15.871 6.584 C 15.871 4.521 15.191 2.909 13.825 1.743 C 12.465 0.583 10.539 0 8.053 0 L 0 0 L 0 21.335 L 3.423 21.335 L 3.423 13.071 L 8.201 13.071 L 12.802 21.335 L 16.529 21.335 L 11.539 12.499 Z M 11.173 9.116 C 10.402 9.705 9.327 10.002 7.944 10.002 L 3.435 10.002 L 3.435 3.058 L 7.944 3.058 C 9.327 3.058 10.402 3.361 11.173 3.961 C 11.945 4.561 12.328 5.435 12.328 6.573 C 12.328 7.71 11.945 8.522 11.173 9.11 Z" fill="rgb(20, 20, 20)" height="21.335239490803623px" id="Qt9AxOqZR" transform="translate(156.099 5.338)" width="16.528666547835087px"/><path d="M 33.9 0.006 L 25.607 0.006 C 25.213 0.006 24.875 0.291 24.818 0.674 C 24.687 1.555 24.47 2.4 24.19 3.201 C 23.224 5.978 21.44 8.27 19.194 9.682 L 19.217 9.682 C 19.217 9.682 25.453 9.522 27.539 3.201 L 27.539 3.201 L 30.859 3.201 C 29.482 7.161 26.459 10.133 22.778 10.968 C 22.098 11.122 21.4 11.202 20.68 11.202 C 19.514 11.202 18.394 10.991 17.343 10.596 C 14.233 9.436 11.719 6.698 10.501 3.195 C 10.216 2.389 10.004 1.543 9.873 0.669 C 9.816 0.28 9.478 0 9.084 0 L 0.803 0 C 0.317 0 -0.061 0.434 0.008 0.914 C 0.117 1.697 0.277 2.458 0.488 3.201 C 2.3 9.687 7.672 14.397 14.005 14.403 C 10.924 13.357 6.106 10.436 3.837 3.201 L 3.837 3.201 L 3.837 3.201 L 7.158 3.201 C 8.027 6.298 9.707 9.002 11.919 10.968 C 13.496 12.374 15.342 13.408 17.354 13.957 C 18.423 14.248 19.543 14.403 20.692 14.403 C 27.03 14.403 32.408 9.687 34.22 3.201 C 34.426 2.463 34.586 1.697 34.7 0.914 C 34.769 0.434 34.391 0 33.906 0 Z" fill="rgb(20, 20, 20)" height="14.402572631835938px" id="yxyckXN6_" transform="translate(0 17.597)" width="34.708059114564385px"/><path d="M 0.803 14.403 L 9.095 14.403 C 9.49 14.403 9.827 14.117 9.884 13.734 C 10.016 12.854 10.233 12.008 10.513 11.208 C 11.479 8.43 13.256 6.138 15.497 4.727 L 15.479 4.727 C 15.479 4.727 9.244 4.887 7.158 11.208 L 7.158 11.208 L 3.837 11.208 L 3.837 11.208 C 5.209 7.247 8.238 4.269 11.913 3.435 C 12.593 3.281 13.29 3.201 14.011 3.201 C 15.176 3.201 16.297 3.412 17.348 3.806 C 20.457 4.967 22.972 7.704 24.19 11.208 L 24.19 11.208 L 24.19 11.208 C 24.475 12.014 24.687 12.859 24.818 13.734 C 24.875 14.123 25.213 14.403 25.607 14.403 L 33.9 14.403 C 34.386 14.403 34.763 13.968 34.694 13.488 C 34.586 12.711 34.426 11.945 34.214 11.202 C 32.408 4.721 27.024 0 20.686 0 C 23.767 1.046 28.59 3.961 30.865 11.208 L 30.865 11.208 L 27.544 11.208 L 27.544 11.208 L 27.544 11.208 C 26.681 8.104 24.995 5.407 22.784 3.435 C 21.206 2.029 19.36 1 17.354 0.446 C 16.28 0.154 15.165 0 14.016 0 C 7.672 0 2.294 4.721 0.488 11.208 L 0.488 11.208 L 0.488 11.208 C 0.282 11.951 0.122 12.711 0.008 13.494 C -0.061 13.974 0.317 14.408 0.803 14.408 Z" fill="rgb(20, 20, 20)" height="14.408287876490093px" id="fJajgayao" width="34.70234380798904px"/></g></svg>)