El fraude de pago push autorizado (APP) se ha convertido en una preocupación crítica para bancos, fintechs y otras instituciones financieras. Esta sofisticada estafa no solo vacía millones de las cuentas de las víctimas, sino que también socava la confianza en los sistemas de pago digitales. A través de la ingeniería social y la manipulación psicológica, los estafadores convencen a las víctimas para que transfieran voluntariamente dinero a cuentas fraudulentas, haciendo que los métodos tradicionales de prevención del fraude sean cada vez más ineficaces.
La creciente importancia de prevenir el fraude APP
Acontecimientos recientes en el Reino Unido destacan la urgencia de abordar el fraude APP. A partir del 7 de octubre de 2024, los proveedores de servicios de pago del Reino Unido deben reembolsar a las víctimas de fraude APP de acuerdo con las nuevas normativas del regulador de pagos del gobierno. Este requisito obligatorio de reembolso reemplaza un código voluntario y se aplica a todos los proveedores de servicios de pago que utilicen el sistema Faster Payments.
Para los bancos y proveedores de pagos, esto implica:
Mayor responsabilidad financiera (hasta 85.000 £ por caso)
Mayor presión para implementar sistemas sólidos de detección de fraude
Necesidad de tomar decisiones más rápidas y precisas
Posibles riesgos para la reputación si no se combate el fraude de manera eficaz
Aunque estas regulaciones son específicas del Reino Unido, marcan una creciente concienciación global sobre el fraude APP y pueden motivar medidas similares en otros países. Las instituciones financieras de todo el mundo deben reforzar proactivamente sus defensas contra esta amenaza en constante evolución.
La magnitud del problema
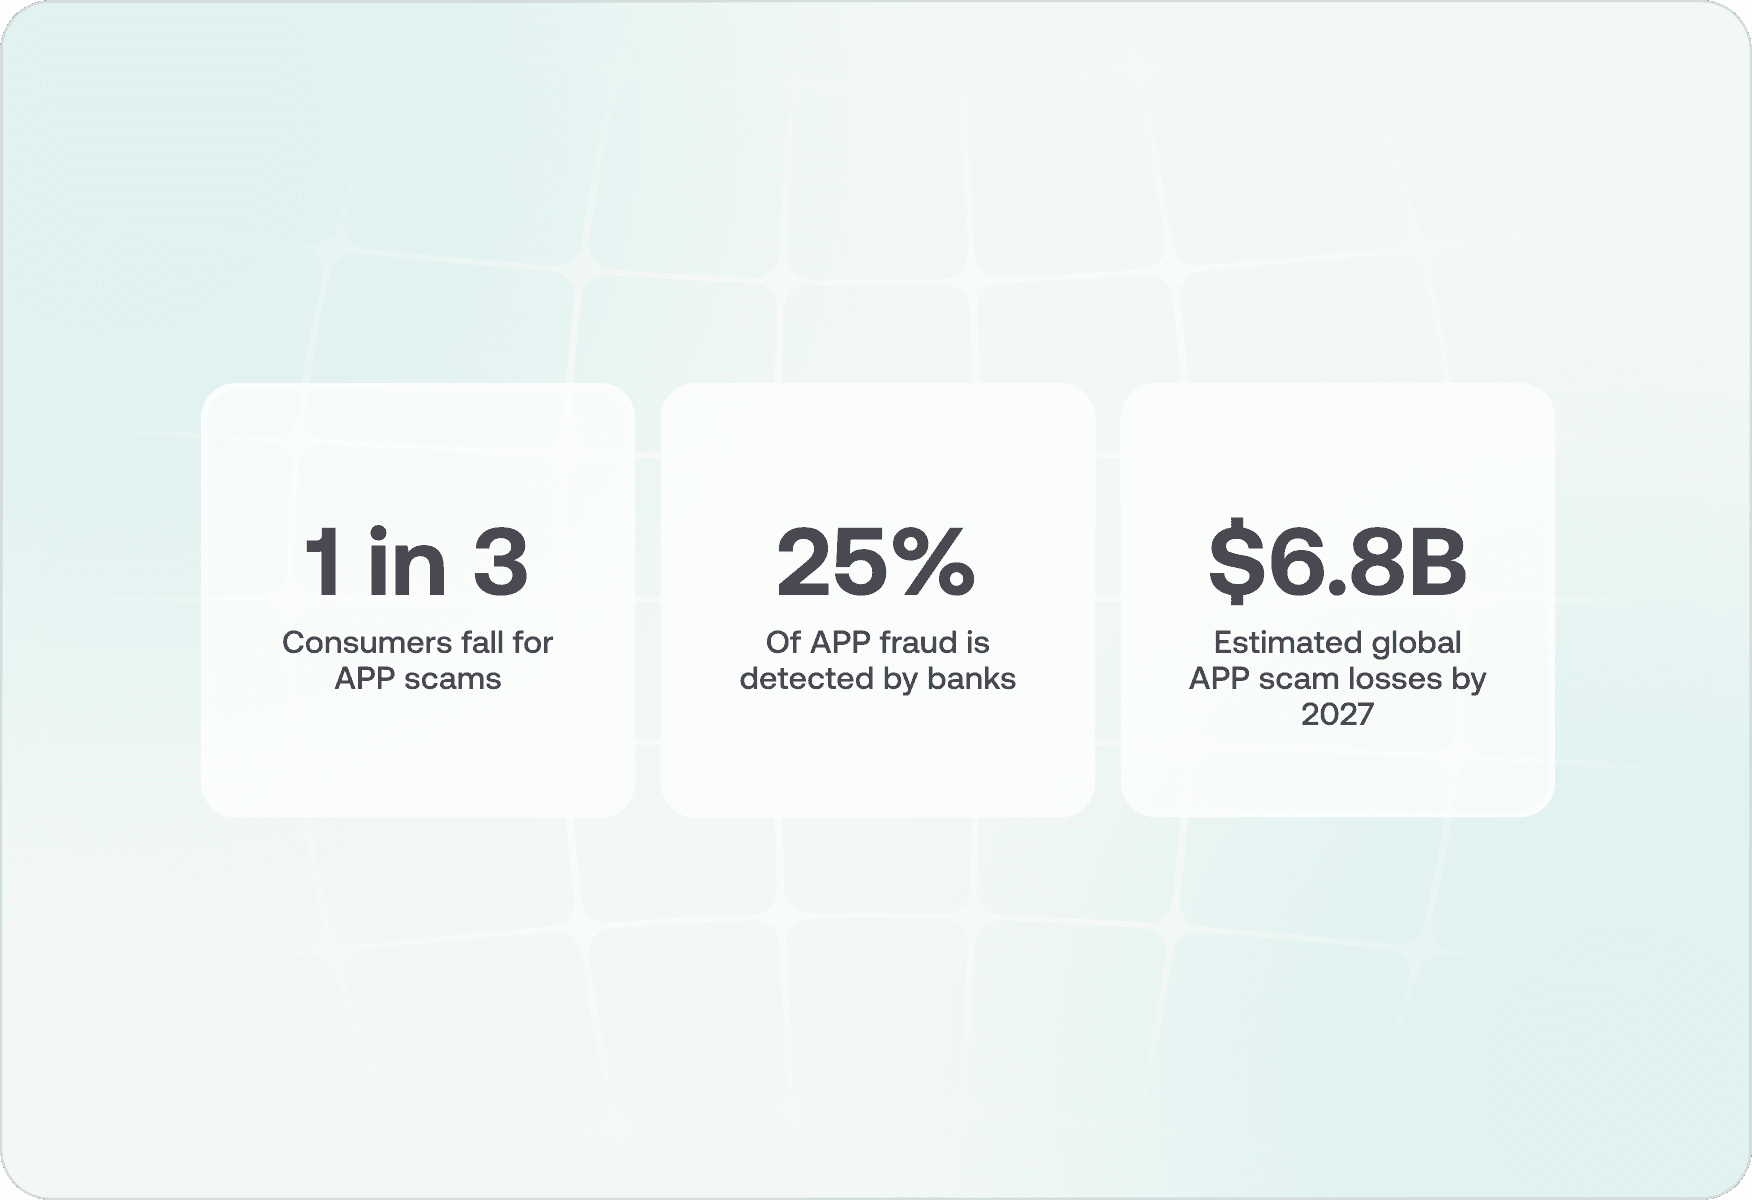
Las estadísticas muestran un panorama desolador sobre el impacto del fraude APP:
Uno de cada tres consumidores ha sido víctima de una estafa APP, lo que pone de relieve lo extendido que está este problema
Solo el 25 % de los casos de fraude APP son identificados por el banco de la víctima, dejando una gran parte sin detectar ni denunciar
Se prevé que las estafas APP crezcan a una tasa anual compuesta (TCAC) del 11 % entre 2022 y 2027, alcanzando potencialmente los 6.800 millones de USD en pérdidas a nivel global
La pérdida media por víctima sigue aumentando a medida que los estafadores perfeccionan sus estrategias
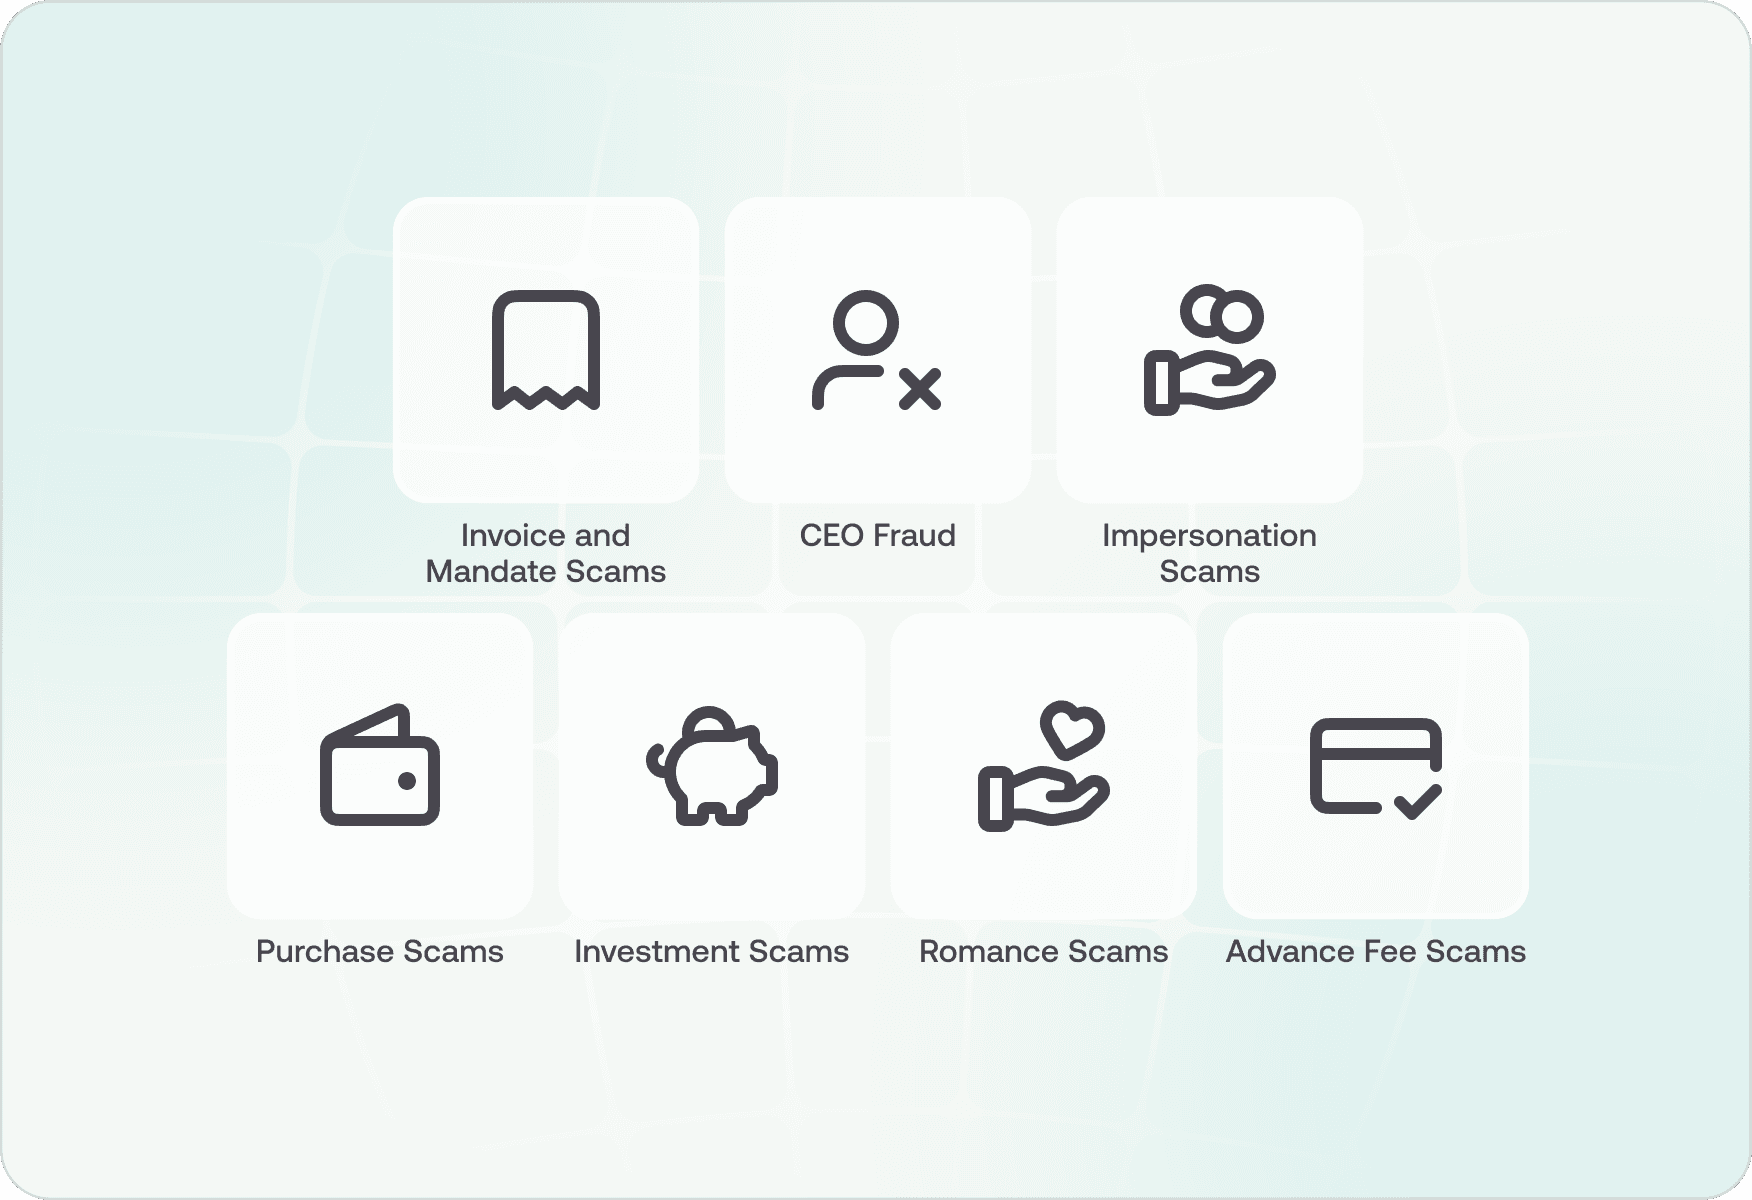
Los estafadores de APP emplean varios métodos complejos:
Estafas de facturas y mandatos Los delincuentes interceptan facturas legítimas y convencen a las víctimas de redirigir los pagos a cuentas fraudulentas. Estas estafas suelen dirigirse a empresas y pueden causar pérdidas sustanciales, ya que los pagos suelen implicar grandes sumas y parecen legítimos.
Fraude del CEO Los estafadores suplantan la identidad de altos ejecutivos, aprovechando las jerarquías organizativas para presionar a los empleados y hacer que realicen pagos urgentes. Estos ataques suelen tener éxito porque el personal se siente obligado a actuar con rapidez ante una supuesta solicitud urgente de la dirección.
Estafas de suplantación de identidad Los criminales se hacen pasar por entidades de confianza como bancos, agencias gubernamentales o empresas de servicios públicos. Suelen aludir a problemas urgentes que requieren un pago inmediato, aprovechándose de la confianza de las víctimas en instituciones reconocidas.
Estafas de compras Se convence a las víctimas de pagar por bienes o servicios que nunca reciben. Estas estafas suelen dispararse durante periodos de compras con alta demanda o apuntan a ciertos colectivos con ofertas demasiado buenas para ser reales.
Estafas de inversión Los estafadores atraen a las víctimas prometiendo altos rendimientos en inversiones falsas, utilizando a menudo sitios web sofisticados y testimonios ficticios para parecer legítimos. Con frecuencia aprovechan tendencias en criptomonedas o bienes raíces.
Estafas románticas Los delincuentes entablan relaciones afectivas con las víctimas antes de pedir dinero para supuestas emergencias. Son especialmente dañinas porque combinan la manipulación económica y emocional.
Por qué los métodos de prevención tradicionales se quedan cortos
Los métodos tradicionales de prevención del fraude se enfrentan a varias limitaciones fundamentales que los hacen cada vez más ineficaces frente al fraude APP moderno:
1. Alcance de detección limitado
Las herramientas actuales de prevención del fraude están diseñadas principalmente para detectar fraudes de terceros, como tarjetas robadas o cuentas no autorizadas. Esto genera importantes puntos ciegos frente al fraude APP:
Acciones de usuarios legítimos: Los sistemas tradicionales tienen dificultades para identificar cuándo se está manipulando a usuarios legítimos. Por ejemplo, si un cliente realiza múltiples pagos válidos guiado por un estafador, cada transacción individual parece normal.
Contexto de comportamiento: Los sistemas carecen de la sofisticación necesaria para entender cuándo comportamientos habituales resultan sospechosos en ciertas circunstancias. Que un cliente haga una gran transferencia a un nuevo beneficiario puede ser normal al comprar una casa, pero sospechoso si va precedido de patrones inusuales de acceso a la cuenta.
Ingeniería social avanzada: Los estafadores actuales a menudo guían a las víctimas a través de una serie de pasos aparentemente legítimos que terminan en fraude. Los sistemas tradicionales que evalúan cada acción de forma aislada pasan por alto el patrón general.
2. Sistemas rígidos basados en reglas
Las limitaciones de los sistemas tradicionales basados en reglas se hacen especialmente evidentes con el fraude APP:
Métodos de detección estáticos: Las reglas fijas no pueden seguir el ritmo de unas tácticas de fraude en constante evolución. Para cuando se implementa una nueva regla, los estafadores suelen haber pasado ya a otros métodos.
Análisis de comportamiento complejo: Los sistemas basados en reglas tienen dificultades para detectar cambios de comportamiento sutiles que podrían indicar manipulación. Por ejemplo, un aumento en la frecuencia de inicio de sesión o patrones inusuales de navegación de un cliente podrían indicar que está siendo guiado por un estafador.
Falta de adaptabilidad: Los sistemas tradicionales no se adaptan automáticamente a nuevos patrones de fraude o variantes de fraudes ya conocidos, lo que exige actualizaciones manuales constantes.
3. Problemas por datos aislados
Detectar el fraude APP moderno requiere una visión integral de múltiples canales y fuentes de datos:
Información fragmentada: A menudo, los datos clave se encuentran en sistemas aislados: el procesamiento de pagos, la atención al cliente, la información del dispositivo y el historial de comportamiento están desconectados.
Falta de correlación: Sin un análisis de datos unificado, se pasan por alto patrones importantes. El restablecimiento reciente de una contraseña, seguido de accesos inusuales y una gran transferencia, podría no activar alertas si los sistemas no pueden conectar estos eventos.
Respuesta tardía: Cuando los datos no se integran en tiempo real, la detección del fraude suele llegar demasiado tarde para evitar pérdidas.
4. Limitada orquestación de la experiencia
Los sistemas tradicionales carecen de capacidades avanzadas para coordinar el recorrido del usuario:
Experiencia de cliente estática: Los sistemas no pueden adaptar dinámicamente la experiencia del usuario según los niveles de riesgo. Por ejemplo, no pueden mostrar avisos específicos ni pasos de verificación adicionales cuando surgen patrones sospechosos.
Oportunidades de intervención perdidas: Sin una orquestación dinámica, los bancos pierden momentos cruciales para frenar un posible fraude. Un sistema puede detectar un comportamiento sospechoso pero carecer de la capacidad de introducir barreras o avisos pertinentes.
Ejemplo: Bancos líderes como Revolut y Monzo han demostrado la eficacia de gestionar dinámicamente este recorrido, mostrando advertencias personalizadas cuando detectan una posible manipulación y utilizando las respuestas del cliente para definir los siguientes pasos.
5. Complejidad en las investigaciones
Los procesos de investigación manual siguen siendo lentos e ineficientes:
Acceso a múltiples sistemas: Los analistas deben consultar varios sistemas para reconstruir una visión completa del posible fraude.
Dificultad para correlacionar datos: Conectar eventos relacionados en distintos canales y plazos de tiempo exige un gran esfuerzo manual.
Procesos prolongados: La complejidad de las investigaciones retrasa la resolución, reduciendo las probabilidades de recuperar las transferencias fraudulentas.
La solución de última generación de Oscilar: Plataforma de AI Risk Decisioning™
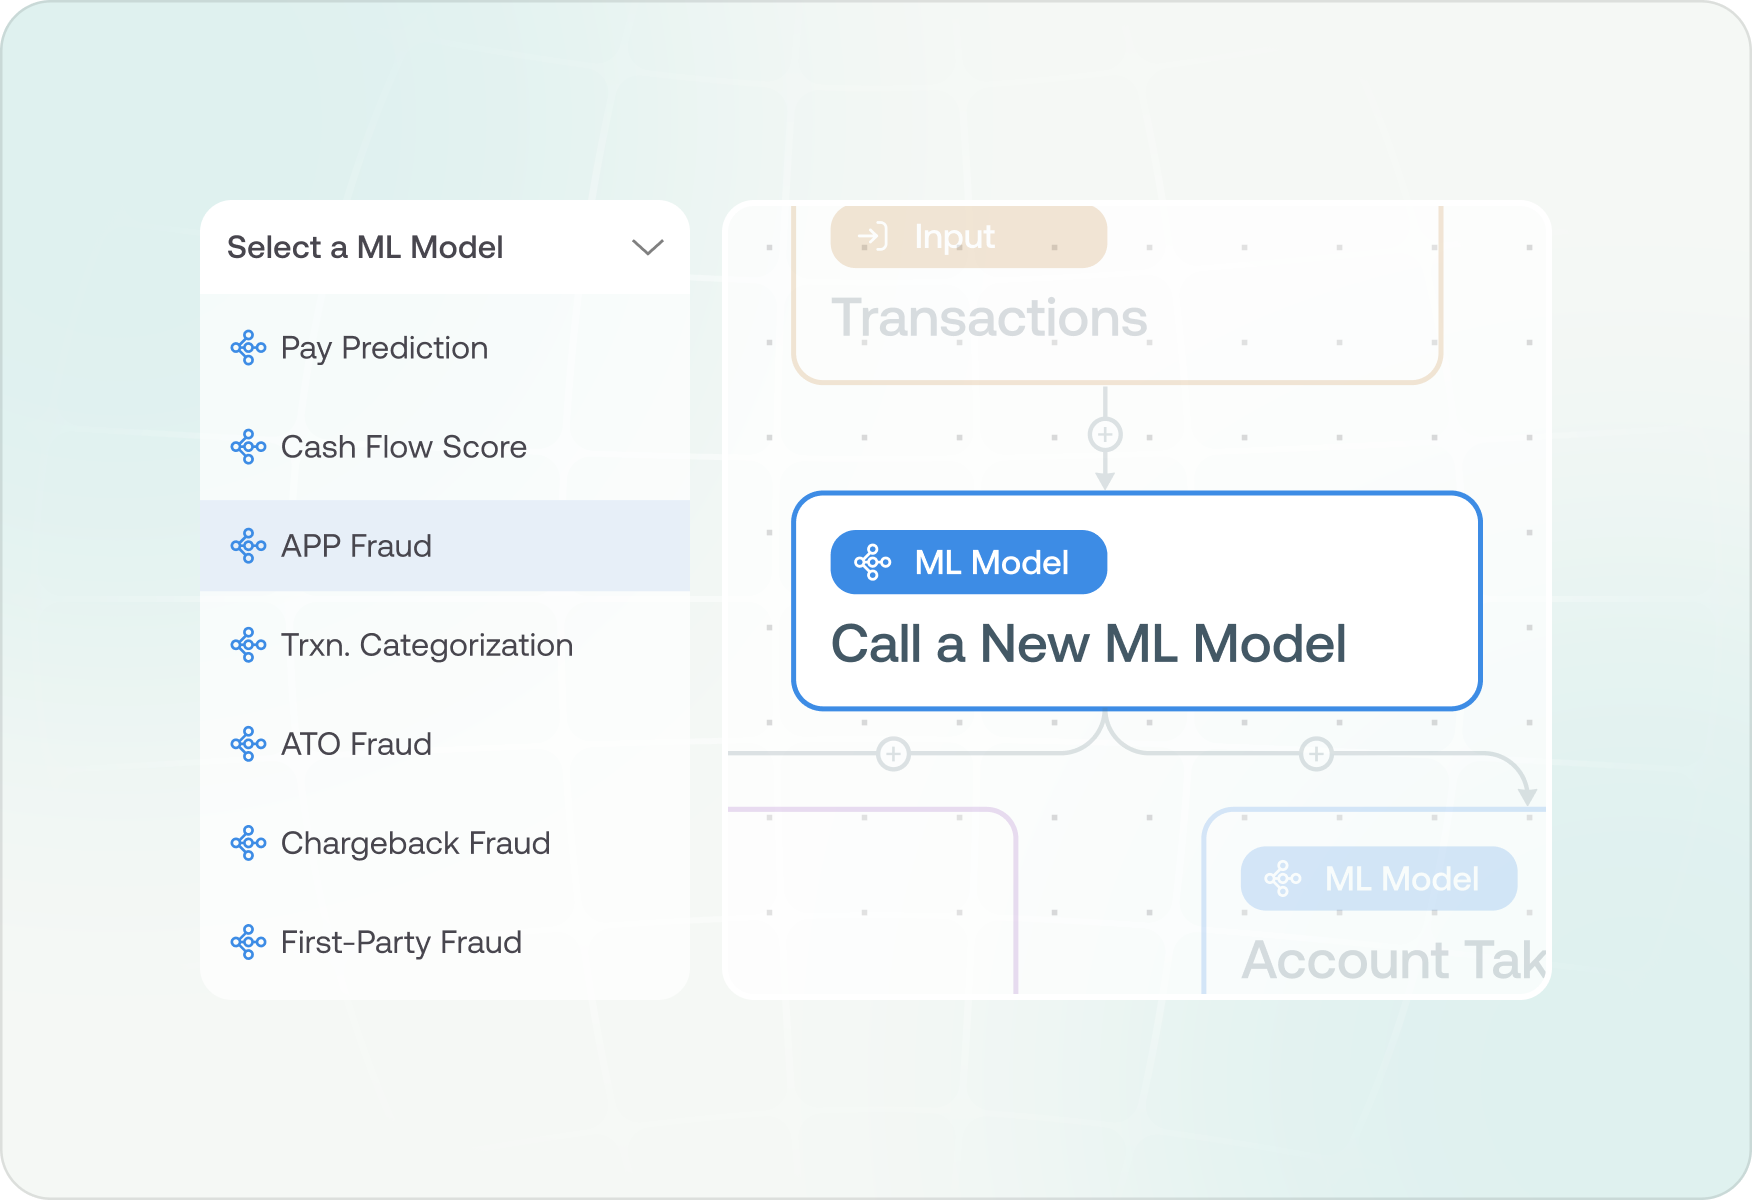
La plataforma de Decisiones de Riesgo de IA™ de Oscilar, impulsada por nuestra revolucionaria Plataforma de Inteligencia de Identidad Cognitiva, ofrece una solución integral para la prevención del fraude APP que responde directamente a las limitaciones de los métodos tradicionales. Nuestra plataforma combina IA avanzada, procesamiento en tiempo real y una gestión de riesgos sofisticada para crear una solución unificada ante los desafíos del fraude moderno.
Con Oscilar, puede abordar fácilmente cada uno de estos retos clave:
1. Detección exhaustiva mediante análisis basado en IA
Problema que Oscilar resuelve: Alcance de detección limitado
Oscilar revoluciona la detección del fraude mediante:
Firmas cognitivas avanzadas: Análisis de miles de marcadores digitales únicos en capas de red, dispositivo y comportamiento, frente a las 50-100 señales de las soluciones tradicionales
Reconocimiento integral de patrones: Modelos de IA que entienden comportamientos de usuario complejos en múltiples puntos de contacto y sesiones
Adaptación en tiempo real: Aprendizaje continuo a partir de nuevos patrones de fraude y vectores de ataque
Análisis contextual: Comprensión de todo el recorrido del usuario en lugar de acciones aisladas
Por ejemplo, cuando un cliente inicia una transferencia de alto riesgo, nuestro sistema analiza no solo la transacción en sí, sino los patrones de toda su trayectoria: desde cambios recientes de dispositivo hasta ligeras variaciones en la navegación que puedan indicar manipulación.
2. Inteligencia de datos unificada
Problema que Oscilar resuelve: Problemas por datos aislados
Nuestra plataforma de Decisiones de Riesgo de IA™ elimina los silos de datos con:
Estructura de datos integral: Integración de datos de múltiples fuentes en una vista única y coherente
Procesamiento en tiempo real: Análisis de enormes volúmenes de datos en menos de 100 ms
Visión del cliente de 360 grados: Consolidación de todos los puntos de contacto e interacciones del cliente
Correlación mediante IA: Identificación automática de patrones relacionados a través de distintos canales
Este enfoque unificado permite detectar y correlacionar al instante patrones sospechosos, como el cambio de número de teléfono de un cliente poco antes de realizar una gran transferencia.
3. Orquestación inteligente del recorrido del usuario
Problema que Oscilar resuelve: Limitaciones en la orquestación de la experiencia
Nuestra plataforma permite una gestión avanzada y basada en el riesgo del recorrido del cliente:
Respuesta dinámica al riesgo: Ajuste automático de las medidas de seguridad según la evaluación del riesgo en tiempo real
Gestión de flujos de trabajo en lenguaje natural: Creación y modificación sencilla de flujos de riesgo con instrucciones simples
Intervenciones contextuales: Activación inteligente de advertencias y pasos de verificación cuando se sospecha manipulación
Toma de decisiones automatizada: Evaluación y respuesta de riesgo en tiempo real a lo largo de todo el recorrido del cliente
Por ejemplo, si se detecta una posible manipulación, el sistema puede introducir automáticamente barreras adecuadas: desde advertencias contextuales sobre estafas comunes hasta pasos adicionales de verificación.
4. Investigación y análisis impulsados por IA
Problema que Oscilar resuelve: Complejidad en las investigaciones
Oscilar agiliza la investigación y la gestión del fraude mediante:
Visión integral del caso: Centralización de datos procedentes de múltiples fuentes (p. ej., CRM, llamadas de clientes, etc.) para ofrecer una perspectiva de 360 grados del caso investigado
Resúmenes de casos generados por IA: Descripción automatizada de los motivos por los que se abrió el caso para reducir el tiempo de investigación de decenas de minutos a solo 1 o 2 minutos
Copiloto de IA: Interfaz en lenguaje natural para realizar más preguntas sobre un caso específico o para optimizar los flujos de trabajo de detección existentes
Análisis visual de redes: Potentes herramientas para descubrir patrones de fraude complejos
Paneles interactivos: Visualización en tiempo real de datos y patrones de riesgo
Analítica predictiva: Detección temprana de riesgos potenciales antes de que se materialicen
Los investigadores pueden formular consultas en lenguaje natural para comprender patrones complejos, como: «¿Por qué hubo un aumento en las estafas de inversión el mes pasado?», recibiendo información detallada y práctica como respuesta.
La plataforma de Decisiones de Riesgo de IA™ de Oscilar, impulsada por nuestra revolucionaria Plataforma de Inteligencia de Identidad Cognitiva, ofrece una solución integral para la prevención del fraude APP que responde directamente a las limitaciones de los métodos tradicionales. Nuestra plataforma combina IA avanzada, procesamiento en tiempo real y una gestión de riesgos sofisticada para crear una solución unificada ante los desafíos del fraude moderno.
Los investigadores pueden formular consultas en lenguaje natural para comprender patrones complejos, como: «¿Por qué hubo un aumento en las estafas de inversión el mes pasado?», recibiendo información detallada y práctica como respuesta.
El impacto
Las instituciones financieras que utilizan la plataforma de Decisiones de Riesgo de IA™ de Oscilar han obtenido mejoras notables, reportando en algunos casos:
75 % de reducción en pérdidas por fraude APP
Investigaciones de fraude un 60 % más rápidas
Disminución del 40 % en falsos positivos
90 % de mejora en la detección temprana del fraude
Empiece a utilizar Oscilar
A medida que el fraude APP continúa evolucionando, las entidades financieras necesitan soluciones sofisticadas impulsadas por IA. La plataforma de identidad cognitiva de Oscilar proporciona el enfoque integral necesario para afrontar este complejo reto.
Reserve una demostración para ver Oscilar en acción.
Únase a la Comunidad RiskCon para formar parte del mayor grupo de expertos en riesgo, suscripción de crédito y prevención del fraude.
Saurabh Bajaj
Director de Producto
Durante casi dos décadas, Saurabh ha diseñado y escalado plataformas de riesgo basadas en IA para bancos, fintechs, comercios, gobiernos e instituciones financieras innovadoras. Desde prevenir estafas y el robo de cuentas hasta modernizar la infraestructura de crédito, fraudes y prevención de lavado de dinero (AML), ha ayudado a los ecosistemas financieros más complejos del mundo a transformar sus operaciones con IA, y ahora, con GenAI.


" height="48px" id="Qi9pnIQwR" width="48px"/></g></svg>)
" height="39.77194px" id="A8r2uGwai" transform="translate(2 3.808)" width="44px"/></svg>)


" height="22.301126233991734px" id="PeyDPUyWO" transform="translate(45.365 4.852)" width="20.043580159797898px"/><path d="M 13.46 11.116 C 12.368 10.493 10.888 9.973 9.024 9.556 C 7.664 9.236 6.613 8.927 5.887 8.624 C 5.155 8.321 4.647 7.979 4.355 7.59 C 4.064 7.201 3.921 6.704 3.921 6.104 C 3.921 5.184 4.269 4.447 4.972 3.898 C 5.675 3.349 6.624 3.069 7.83 3.069 C 8.79 3.069 9.607 3.241 10.282 3.578 C 10.951 3.921 11.482 4.401 11.876 5.018 C 12.265 5.641 12.511 6.361 12.614 7.184 L 16.1 6.973 C 15.94 5.63 15.523 4.435 14.854 3.383 C 14.185 2.332 13.265 1.503 12.105 0.903 C 10.945 0.303 9.539 0 7.899 0 C 6.355 0 5.024 0.263 3.904 0.783 C 2.783 1.303 1.92 2.035 1.32 2.978 C 0.72 3.921 0.417 5.001 0.417 6.224 C 0.417 7.344 0.646 8.281 1.109 9.036 C 1.572 9.785 2.315 10.419 3.349 10.928 C 4.384 11.436 5.755 11.905 7.481 12.328 C 9.024 12.688 10.19 13.059 10.985 13.442 C 11.774 13.825 12.311 14.237 12.591 14.688 C 12.871 15.14 13.014 15.666 13.014 16.266 C 13.014 16.906 12.848 17.455 12.517 17.906 C 12.185 18.358 11.705 18.695 11.076 18.912 C 10.448 19.135 9.676 19.243 8.779 19.243 C 7.739 19.243 6.847 19.072 6.104 18.735 C 5.361 18.392 4.778 17.883 4.344 17.203 C 3.915 16.523 3.629 15.689 3.486 14.711 L 0 14.923 C 0.103 16.403 0.514 17.7 1.246 18.798 C 1.977 19.901 2.972 20.764 4.235 21.381 C 5.498 22.004 6.99 22.313 8.71 22.313 C 10.27 22.313 11.636 22.061 12.797 21.564 C 13.957 21.061 14.871 20.341 15.528 19.398 C 16.191 18.455 16.523 17.346 16.523 16.06 C 16.523 15.02 16.289 14.094 15.814 13.282 C 15.346 12.471 14.563 11.756 13.471 11.133 Z" fill="rgb(20, 20, 20)" height="22.312556870217108px" id="ZaBOTiDLx" transform="translate(68.34 4.858)" width="16.522951309374434px"/><path d="M 13.682 17.877 C 12.751 18.792 11.442 19.243 9.762 19.243 C 8.522 19.243 7.43 18.923 6.504 18.283 C 5.572 17.643 4.847 16.723 4.326 15.517 C 3.806 14.317 3.543 12.871 3.543 11.191 C 3.543 9.51 3.801 8.093 4.309 6.876 C 4.818 5.664 5.544 4.727 6.487 4.064 C 7.43 3.401 8.533 3.069 9.79 3.069 C 11.373 3.069 12.619 3.486 13.534 4.315 C 14.443 5.149 15.031 6.281 15.294 7.727 L 18.901 7.544 C 18.438 5.178 17.472 3.332 16.003 2 C 14.528 0.669 12.459 0 9.796 0 C 7.83 0 6.115 0.457 4.641 1.366 C 3.166 2.28 2.029 3.572 1.217 5.241 C 0.406 6.916 0 8.893 0 11.179 C 0 13.465 0.412 15.494 1.235 17.146 C 2.058 18.798 3.201 20.072 4.675 20.964 C 6.15 21.855 7.847 22.301 9.767 22.301 C 11.528 22.301 13.054 21.975 14.334 21.324 C 15.614 20.672 16.654 19.752 17.443 18.558 C 18.232 17.363 18.758 15.957 19.021 14.334 L 15.443 14.151 C 15.203 15.711 14.614 16.952 13.682 17.86 Z" fill="rgb(20, 20, 20)" height="22.301126257066386px" id="dj2F9fN0f" transform="translate(87.772 4.841)" width="19.020540282808156px"/><path d="M 0 21.335 L 0 0 L 3.423 0 L 3.423 21.335 Z" fill="rgb(20, 20, 20)" height="21.335239445830055px" id="fvIs54YbW" transform="translate(110.485 5.332)" width="3.423468638642248px"/><path d="M 3.429 0 L 0 0 L 0 21.341 L 13.762 21.341 L 13.762 18.272 L 3.429 18.272 Z" fill="rgb(20, 20, 20)" height="21.340954752405395px" id="KykvynROU" transform="translate(118.389 5.332)" width="13.762458233473922px"/><path d="M 9.859 3.303 L 16.077 21.335 L 19.684 21.335 L 11.991 0 L 7.693 0 L 0 21.335 L 3.635 21.335 L 9.853 3.303 Z" fill="rgb(20, 20, 20)" height="21.33523944583004px" id="Ln_a1JZTX" transform="translate(133.986 5.338)" width="19.683515845550573px"/><path d="M 11.545 12.499 C 12.968 12.059 14.043 11.322 14.774 10.293 C 15.506 9.259 15.871 8.024 15.871 6.584 C 15.871 4.521 15.191 2.909 13.825 1.743 C 12.465 0.583 10.539 0 8.053 0 L 0 0 L 0 21.335 L 3.423 21.335 L 3.423 13.071 L 8.201 13.071 L 12.802 21.335 L 16.529 21.335 L 11.539 12.499 Z M 11.173 9.116 C 10.402 9.705 9.327 10.002 7.944 10.002 L 3.435 10.002 L 3.435 3.058 L 7.944 3.058 C 9.327 3.058 10.402 3.361 11.173 3.961 C 11.945 4.561 12.328 5.435 12.328 6.573 C 12.328 7.71 11.945 8.522 11.173 9.11 Z" fill="rgb(20, 20, 20)" height="21.335239490803623px" id="Qt9AxOqZR" transform="translate(156.099 5.338)" width="16.528666547835087px"/><path d="M 33.9 0.006 L 25.607 0.006 C 25.213 0.006 24.875 0.291 24.818 0.674 C 24.687 1.555 24.47 2.4 24.19 3.201 C 23.224 5.978 21.44 8.27 19.194 9.682 L 19.217 9.682 C 19.217 9.682 25.453 9.522 27.539 3.201 L 27.539 3.201 L 30.859 3.201 C 29.482 7.161 26.459 10.133 22.778 10.968 C 22.098 11.122 21.4 11.202 20.68 11.202 C 19.514 11.202 18.394 10.991 17.343 10.596 C 14.233 9.436 11.719 6.698 10.501 3.195 C 10.216 2.389 10.004 1.543 9.873 0.669 C 9.816 0.28 9.478 0 9.084 0 L 0.803 0 C 0.317 0 -0.061 0.434 0.008 0.914 C 0.117 1.697 0.277 2.458 0.488 3.201 C 2.3 9.687 7.672 14.397 14.005 14.403 C 10.924 13.357 6.106 10.436 3.837 3.201 L 3.837 3.201 L 3.837 3.201 L 7.158 3.201 C 8.027 6.298 9.707 9.002 11.919 10.968 C 13.496 12.374 15.342 13.408 17.354 13.957 C 18.423 14.248 19.543 14.403 20.692 14.403 C 27.03 14.403 32.408 9.687 34.22 3.201 C 34.426 2.463 34.586 1.697 34.7 0.914 C 34.769 0.434 34.391 0 33.906 0 Z" fill="rgb(20, 20, 20)" height="14.402572631835938px" id="yxyckXN6_" transform="translate(0 17.597)" width="34.708059114564385px"/><path d="M 0.803 14.403 L 9.095 14.403 C 9.49 14.403 9.827 14.117 9.884 13.734 C 10.016 12.854 10.233 12.008 10.513 11.208 C 11.479 8.43 13.256 6.138 15.497 4.727 L 15.479 4.727 C 15.479 4.727 9.244 4.887 7.158 11.208 L 7.158 11.208 L 3.837 11.208 L 3.837 11.208 C 5.209 7.247 8.238 4.269 11.913 3.435 C 12.593 3.281 13.29 3.201 14.011 3.201 C 15.176 3.201 16.297 3.412 17.348 3.806 C 20.457 4.967 22.972 7.704 24.19 11.208 L 24.19 11.208 L 24.19 11.208 C 24.475 12.014 24.687 12.859 24.818 13.734 C 24.875 14.123 25.213 14.403 25.607 14.403 L 33.9 14.403 C 34.386 14.403 34.763 13.968 34.694 13.488 C 34.586 12.711 34.426 11.945 34.214 11.202 C 32.408 4.721 27.024 0 20.686 0 C 23.767 1.046 28.59 3.961 30.865 11.208 L 30.865 11.208 L 27.544 11.208 L 27.544 11.208 L 27.544 11.208 C 26.681 8.104 24.995 5.407 22.784 3.435 C 21.206 2.029 19.36 1 17.354 0.446 C 16.28 0.154 15.165 0 14.016 0 C 7.672 0 2.294 4.721 0.488 11.208 L 0.488 11.208 L 0.488 11.208 C 0.282 11.951 0.122 12.711 0.008 13.494 C -0.061 13.974 0.317 14.408 0.803 14.408 Z" fill="rgb(20, 20, 20)" height="14.408287876490093px" id="fJajgayao" width="34.70234380798904px"/></g></svg>)