Confiado por instituciones que construyen la próxima generación de finanzas


asistencia de flujo de trabajo
Simplifique el cumplimiento normativo y minimice los falsos positivos.
Analiza cada transacción en milisegundos, utilizando sofisticados algoritmos de ML para detectar patrones sospechosos que los sistemas basados en reglas tradicionales no identifican.
Elemento de la lista
Elemento de la lista
Elemento de la lista
Elemento de la lista
flexible y accesible
Reduzca su carga de trabajo de verificación manual sin sacrificar la exhaustividad.
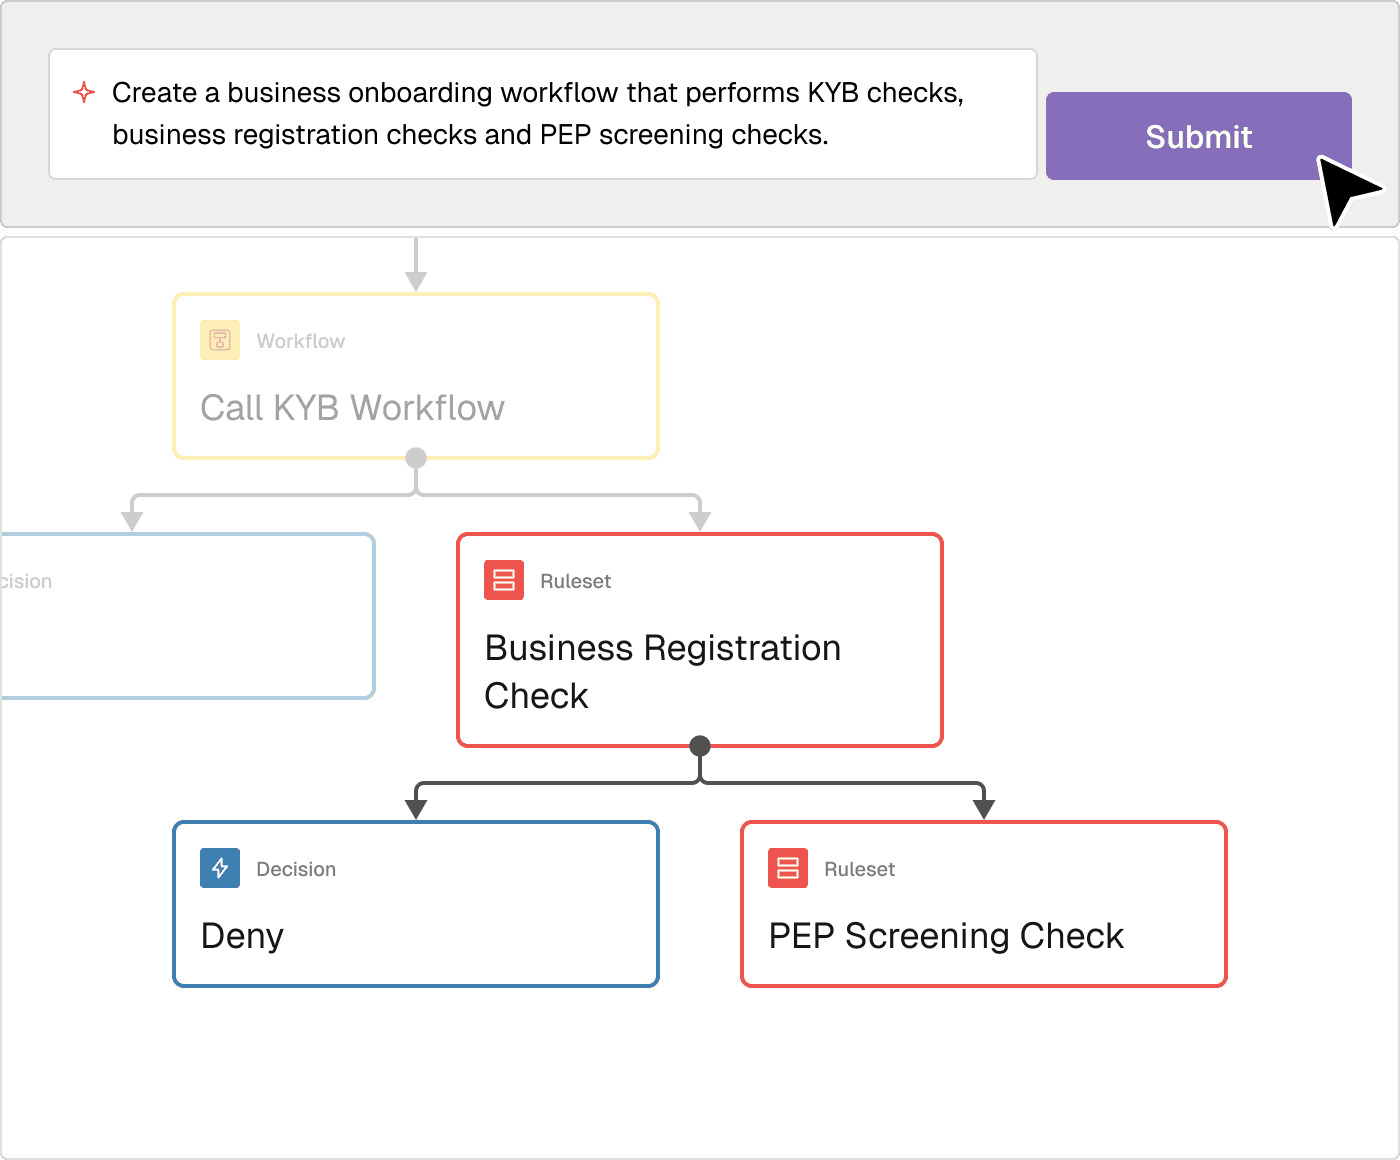
Transforme su proceso de incorporación de clientes con una automatización inteligente que mantiene rigurosos estándares de cumplimiento mientras acelera la adquisición legítima de clientes.
Elemento de la lista
Tecnologías avanzadas de análisis y verificación de datos
Elemento de la lista
Elemento de la lista
enchufar y usar
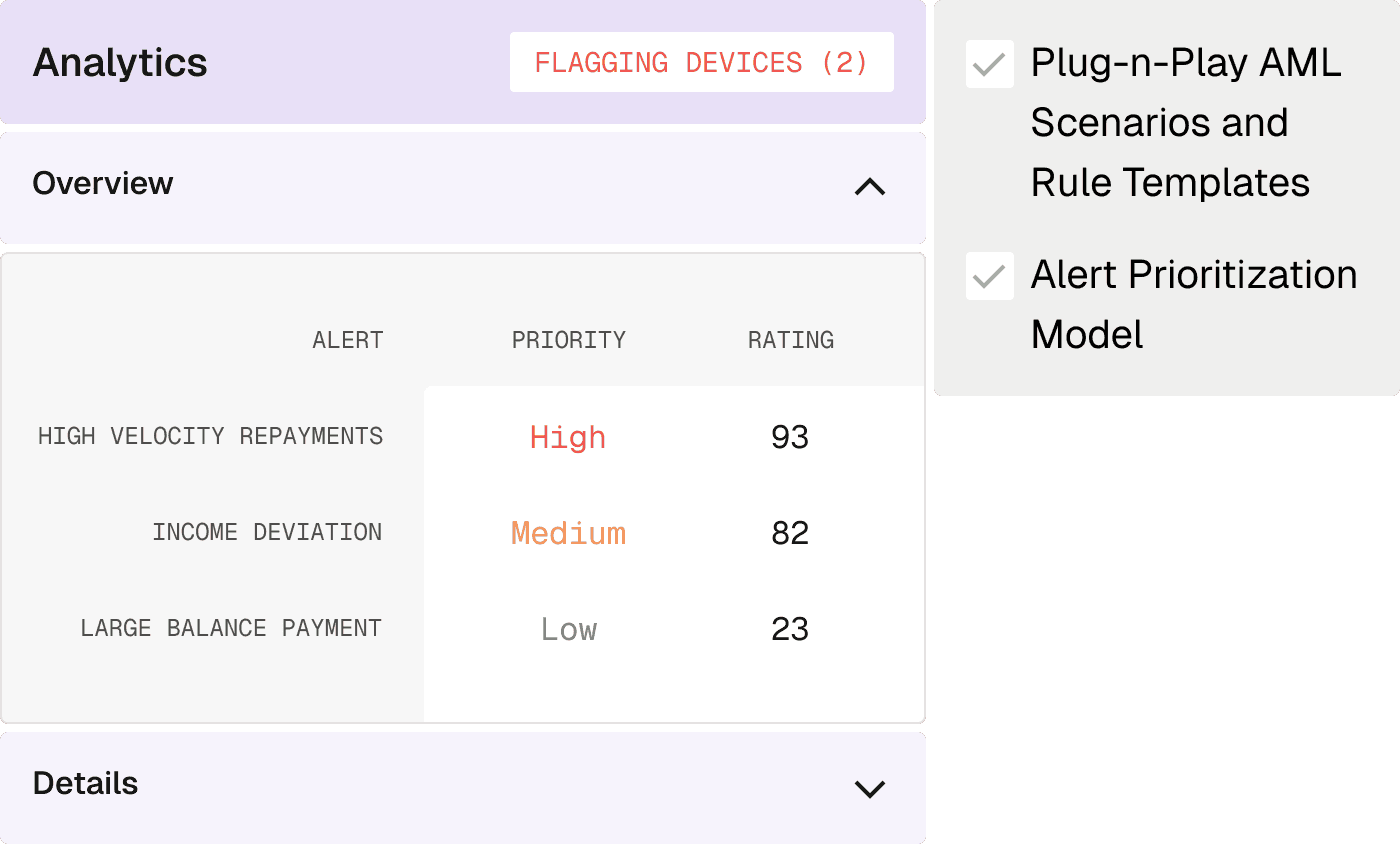
Mejore la precisión de la detección y reduzca los falsos positivos con los modelos y plantillas de ML más avanzados.
Rompa los silos operativos con el enfoque unificado FRAML de Oscilar, que combina la prevención de fraudes y el cumplimiento contra el lavado de dinero en una única estrategia integral de gestión de riesgos.
Visión unificada de los riesgos de fraude y LA/FT
Colaboración mejorada entre equipos
Evaluación integral de riesgos a lo largo del recorrido del cliente
Prevención proactiva del delito financiero


Información impulsada por IA
Comprenda el contexto detrás de un caso. Oscilar IA ayuda a revelar detalles y descubrir conexiones, guiándolo hacia posibles resoluciones más rápidamente.

Evaluación Dinámica de Riesgos
Evalúa y califica continuamente los perfiles de riesgo utilizando análisis avanzados y aprendizaje automático. Ajusta dinámicamente con nuevos datos para poder ser más proactivo.
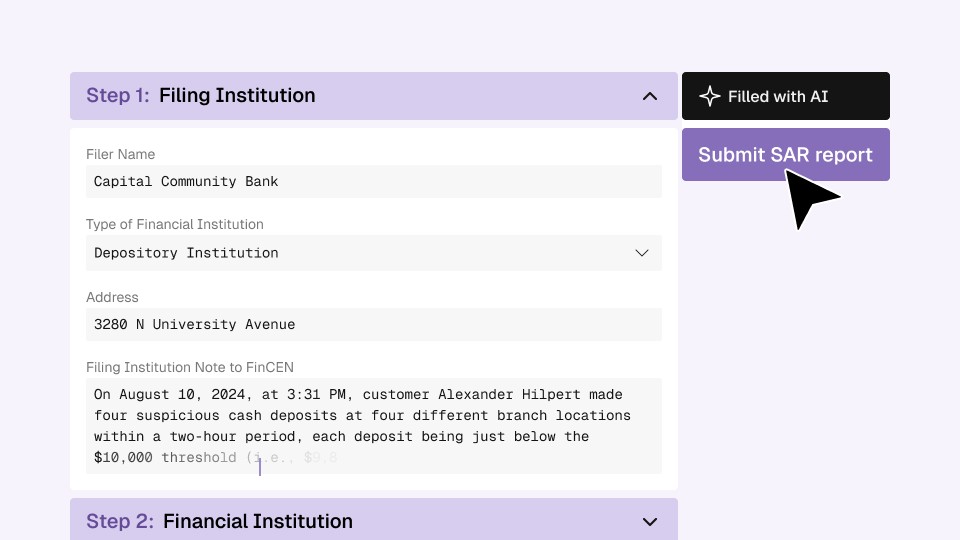
Automatización y Presentación Electrónica de SAR
Saluda a la presentación directa y automatizada de SAR de FinCEN. Las plantillas prellenadas agilizan tus presentaciones para mantener el cumplimiento.

Evaluación de crédito
Cree flujos de trabajo de crédito B2B y B2C que aumenten las tasas de aprobación mientras reducen el riesgo y los incumplimientos.

Monitoreo de cartera
Supervise, analiza y optimiza las carteras de crédito de manera proactiva para equilibrar el riesgo y maximizar los rendimientos.

Colecciones
Gestione y recupere la deuda de manera eficiente mientras mantiene relaciones positivas con los clientes y su confianza.
Los clientes ven resultados con Oscilar.
Preguntas Frecuentes
Me alegra que lo hayas preguntado.
¿Qué es el monitoreo de transacciones PLD para los bancos?
El monitoreo de transacciones PLA (Prevención del Lavado de Activos) es el proceso basado en riesgo de revisar la actividad de clientes y cuentas para identificar patrones que puedan indicar lavado de dinero u otra conducta sospechosa. Este proceso combina los datos de las transacciones con el contexto del cliente, producto, ubicación geográfica e historial para generar alertas que requieran investigación. Es parte de un programa más amplio de PLA y cumplimiento, junto con la debida diligencia del cliente, controles de sanciones, gestión de casos, reportes y gobernanza.
¿En qué se diferencia el monitoreo de transacciones de ALD moderno del monitoreo basado en reglas?
Las reglas siguen siendo útiles para políticas explícitas y tipologías conocidas, pero por sí solas tienden a evaluar condiciones fijas de forma aislada. El monitoreo moderno combina reglas configurables con bases de comportamiento, detección de anomalías, riesgo del cliente, contexto de red y priorización de alertas. El objetivo no es reemplazar las reglas por una caja negra, sino aportar contexto, capacidad de prueba y detección adaptable, manteniendo al mismo tiempo controles claros y la revisión humana.
¿Cómo puede un banco modernizar el monitoreo de transacciones sin tener que reemplazar todos sus sistemas anteriores?
La modernización se puede hacer por etapas. Un banco puede mantener sus fuentes de datos iniciales y su sistema de monitoreo actual, mientras añade una capa de decisión o investigación que normalice las alertas, las enriquezca con el contexto del cliente y mejore la asignación y revisión de casos. Los requisitos clave son un mapeo de datos confiable, una conciliación precisa del conteo de alertas, roles del sistema bien definidos y un plan de migración controlado. Los agentes modulares de Oscilar pueden recibir alertas de los sistemas de monitoreo existentes, mientras que su plataforma integral puede unificar los datos y los flujos de trabajo cuando el banco esté listo.
¿Cómo pueden los bancos reducir los falsos positivos en prevención de lavado de dinero sin debilitar su capacidad de detección?
Para reducir los falsos positivos, es mejor mejorar el contexto y las pruebas en lugar de simplemente silenciar las alertas. Los bancos pueden segmentar a sus clientes y productos, enriquecer la actividad con señales de riesgo y comportamiento, priorizar alertas y ajustar los escenarios según los resultados históricos. Cada cambio debe someterse a pruebas retrospectivas (backtesting) para evaluar tanto la carga de trabajo como el impacto en los riesgos omitidos, y luego ser monitoreado tras su implementación. Oscilar es compatible con reglas, modelos, pruebas y priorización en un mismo entorno de toma de decisiones.
¿Qué controles de gobernanza debe esperar un banco para la validación de modelos, el cambio de reglas y la revisión de los examinadores?
Un banco debe ser capaz de identificar a cada propietario de reglas y modelos, conservar versiones, documentar aprobaciones, probar los cambios con datos históricos, supervisar el rendimiento tras el lanzamiento y reconstruir los datos de entrada y la lógica detrás de cada decisión. También se deben registrar las excepciones y las anulaciones manuales. Oscilar admite pruebas retrospectivas (backtests), pruebas A/B y pruebas unitarias para los flujos de trabajo de riesgo; sus agentes conservan los datos de entrada, el razonamiento y los resultados para su posterior revisión. El banco sigue siendo el responsable de los estándares de validación, la autoridad de aprobación y la rendición de cuentas ante los reguladores.
¿Cómo puede una plataforma dar soporte a múltiples líneas de negocio manteniendo al mismo tiempo una supervisión centralizada?
Utilice un modelo de datos común, una taxonomía de control, un estándar de casos y una capa de informes unificada para todo el banco, permitiendo al mismo tiempo que cada línea de negocio configure sus propios productos, límites de tolerancia, flujos de trabajo y rutas de escalamiento. Los equipos centrales deben tener visibilidad de las versiones, aprobaciones, excepciones y el rendimiento, sin necesidad de imponer políticas idénticas en todas partes. La plataforma unificada de Oscilar conecta los datos de todos los puntos de contacto de riesgo y permite a los equipos crear, probar y ajustar flujos de trabajo a la medida, respaldando las decisiones de riesgo locales dentro de un marco operativo y de supervisión compartido, sin obligar a cada negocio a adoptar controles idénticos.
" height="48px" id="Qi9pnIQwR" width="48px"/></g></svg>)
" height="39.77194px" id="A8r2uGwai" transform="translate(2 3.808)" width="44px"/></svg>)


" height="22.301126233991734px" id="PeyDPUyWO" transform="translate(45.365 4.852)" width="20.043580159797898px"/><path d="M 13.46 11.116 C 12.368 10.493 10.888 9.973 9.024 9.556 C 7.664 9.236 6.613 8.927 5.887 8.624 C 5.155 8.321 4.647 7.979 4.355 7.59 C 4.064 7.201 3.921 6.704 3.921 6.104 C 3.921 5.184 4.269 4.447 4.972 3.898 C 5.675 3.349 6.624 3.069 7.83 3.069 C 8.79 3.069 9.607 3.241 10.282 3.578 C 10.951 3.921 11.482 4.401 11.876 5.018 C 12.265 5.641 12.511 6.361 12.614 7.184 L 16.1 6.973 C 15.94 5.63 15.523 4.435 14.854 3.383 C 14.185 2.332 13.265 1.503 12.105 0.903 C 10.945 0.303 9.539 0 7.899 0 C 6.355 0 5.024 0.263 3.904 0.783 C 2.783 1.303 1.92 2.035 1.32 2.978 C 0.72 3.921 0.417 5.001 0.417 6.224 C 0.417 7.344 0.646 8.281 1.109 9.036 C 1.572 9.785 2.315 10.419 3.349 10.928 C 4.384 11.436 5.755 11.905 7.481 12.328 C 9.024 12.688 10.19 13.059 10.985 13.442 C 11.774 13.825 12.311 14.237 12.591 14.688 C 12.871 15.14 13.014 15.666 13.014 16.266 C 13.014 16.906 12.848 17.455 12.517 17.906 C 12.185 18.358 11.705 18.695 11.076 18.912 C 10.448 19.135 9.676 19.243 8.779 19.243 C 7.739 19.243 6.847 19.072 6.104 18.735 C 5.361 18.392 4.778 17.883 4.344 17.203 C 3.915 16.523 3.629 15.689 3.486 14.711 L 0 14.923 C 0.103 16.403 0.514 17.7 1.246 18.798 C 1.977 19.901 2.972 20.764 4.235 21.381 C 5.498 22.004 6.99 22.313 8.71 22.313 C 10.27 22.313 11.636 22.061 12.797 21.564 C 13.957 21.061 14.871 20.341 15.528 19.398 C 16.191 18.455 16.523 17.346 16.523 16.06 C 16.523 15.02 16.289 14.094 15.814 13.282 C 15.346 12.471 14.563 11.756 13.471 11.133 Z" fill="rgb(20, 20, 20)" height="22.312556870217108px" id="ZaBOTiDLx" transform="translate(68.34 4.858)" width="16.522951309374434px"/><path d="M 13.682 17.877 C 12.751 18.792 11.442 19.243 9.762 19.243 C 8.522 19.243 7.43 18.923 6.504 18.283 C 5.572 17.643 4.847 16.723 4.326 15.517 C 3.806 14.317 3.543 12.871 3.543 11.191 C 3.543 9.51 3.801 8.093 4.309 6.876 C 4.818 5.664 5.544 4.727 6.487 4.064 C 7.43 3.401 8.533 3.069 9.79 3.069 C 11.373 3.069 12.619 3.486 13.534 4.315 C 14.443 5.149 15.031 6.281 15.294 7.727 L 18.901 7.544 C 18.438 5.178 17.472 3.332 16.003 2 C 14.528 0.669 12.459 0 9.796 0 C 7.83 0 6.115 0.457 4.641 1.366 C 3.166 2.28 2.029 3.572 1.217 5.241 C 0.406 6.916 0 8.893 0 11.179 C 0 13.465 0.412 15.494 1.235 17.146 C 2.058 18.798 3.201 20.072 4.675 20.964 C 6.15 21.855 7.847 22.301 9.767 22.301 C 11.528 22.301 13.054 21.975 14.334 21.324 C 15.614 20.672 16.654 19.752 17.443 18.558 C 18.232 17.363 18.758 15.957 19.021 14.334 L 15.443 14.151 C 15.203 15.711 14.614 16.952 13.682 17.86 Z" fill="rgb(20, 20, 20)" height="22.301126257066386px" id="dj2F9fN0f" transform="translate(87.772 4.841)" width="19.020540282808156px"/><path d="M 0 21.335 L 0 0 L 3.423 0 L 3.423 21.335 Z" fill="rgb(20, 20, 20)" height="21.335239445830055px" id="fvIs54YbW" transform="translate(110.485 5.332)" width="3.423468638642248px"/><path d="M 3.429 0 L 0 0 L 0 21.341 L 13.762 21.341 L 13.762 18.272 L 3.429 18.272 Z" fill="rgb(20, 20, 20)" height="21.340954752405395px" id="KykvynROU" transform="translate(118.389 5.332)" width="13.762458233473922px"/><path d="M 9.859 3.303 L 16.077 21.335 L 19.684 21.335 L 11.991 0 L 7.693 0 L 0 21.335 L 3.635 21.335 L 9.853 3.303 Z" fill="rgb(20, 20, 20)" height="21.33523944583004px" id="Ln_a1JZTX" transform="translate(133.986 5.338)" width="19.683515845550573px"/><path d="M 11.545 12.499 C 12.968 12.059 14.043 11.322 14.774 10.293 C 15.506 9.259 15.871 8.024 15.871 6.584 C 15.871 4.521 15.191 2.909 13.825 1.743 C 12.465 0.583 10.539 0 8.053 0 L 0 0 L 0 21.335 L 3.423 21.335 L 3.423 13.071 L 8.201 13.071 L 12.802 21.335 L 16.529 21.335 L 11.539 12.499 Z M 11.173 9.116 C 10.402 9.705 9.327 10.002 7.944 10.002 L 3.435 10.002 L 3.435 3.058 L 7.944 3.058 C 9.327 3.058 10.402 3.361 11.173 3.961 C 11.945 4.561 12.328 5.435 12.328 6.573 C 12.328 7.71 11.945 8.522 11.173 9.11 Z" fill="rgb(20, 20, 20)" height="21.335239490803623px" id="Qt9AxOqZR" transform="translate(156.099 5.338)" width="16.528666547835087px"/><path d="M 33.9 0.006 L 25.607 0.006 C 25.213 0.006 24.875 0.291 24.818 0.674 C 24.687 1.555 24.47 2.4 24.19 3.201 C 23.224 5.978 21.44 8.27 19.194 9.682 L 19.217 9.682 C 19.217 9.682 25.453 9.522 27.539 3.201 L 27.539 3.201 L 30.859 3.201 C 29.482 7.161 26.459 10.133 22.778 10.968 C 22.098 11.122 21.4 11.202 20.68 11.202 C 19.514 11.202 18.394 10.991 17.343 10.596 C 14.233 9.436 11.719 6.698 10.501 3.195 C 10.216 2.389 10.004 1.543 9.873 0.669 C 9.816 0.28 9.478 0 9.084 0 L 0.803 0 C 0.317 0 -0.061 0.434 0.008 0.914 C 0.117 1.697 0.277 2.458 0.488 3.201 C 2.3 9.687 7.672 14.397 14.005 14.403 C 10.924 13.357 6.106 10.436 3.837 3.201 L 3.837 3.201 L 3.837 3.201 L 7.158 3.201 C 8.027 6.298 9.707 9.002 11.919 10.968 C 13.496 12.374 15.342 13.408 17.354 13.957 C 18.423 14.248 19.543 14.403 20.692 14.403 C 27.03 14.403 32.408 9.687 34.22 3.201 C 34.426 2.463 34.586 1.697 34.7 0.914 C 34.769 0.434 34.391 0 33.906 0 Z" fill="rgb(20, 20, 20)" height="14.402572631835938px" id="yxyckXN6_" transform="translate(0 17.597)" width="34.708059114564385px"/><path d="M 0.803 14.403 L 9.095 14.403 C 9.49 14.403 9.827 14.117 9.884 13.734 C 10.016 12.854 10.233 12.008 10.513 11.208 C 11.479 8.43 13.256 6.138 15.497 4.727 L 15.479 4.727 C 15.479 4.727 9.244 4.887 7.158 11.208 L 7.158 11.208 L 3.837 11.208 L 3.837 11.208 C 5.209 7.247 8.238 4.269 11.913 3.435 C 12.593 3.281 13.29 3.201 14.011 3.201 C 15.176 3.201 16.297 3.412 17.348 3.806 C 20.457 4.967 22.972 7.704 24.19 11.208 L 24.19 11.208 L 24.19 11.208 C 24.475 12.014 24.687 12.859 24.818 13.734 C 24.875 14.123 25.213 14.403 25.607 14.403 L 33.9 14.403 C 34.386 14.403 34.763 13.968 34.694 13.488 C 34.586 12.711 34.426 11.945 34.214 11.202 C 32.408 4.721 27.024 0 20.686 0 C 23.767 1.046 28.59 3.961 30.865 11.208 L 30.865 11.208 L 27.544 11.208 L 27.544 11.208 L 27.544 11.208 C 26.681 8.104 24.995 5.407 22.784 3.435 C 21.206 2.029 19.36 1 17.354 0.446 C 16.28 0.154 15.165 0 14.016 0 C 7.672 0 2.294 4.721 0.488 11.208 L 0.488 11.208 L 0.488 11.208 C 0.282 11.951 0.122 12.711 0.008 13.494 C -0.061 13.974 0.317 14.408 0.803 14.408 Z" fill="rgb(20, 20, 20)" height="14.408287876490093px" id="fJajgayao" width="34.70234380798904px"/></g></svg>)