Confiado por instituciones que construyen la próxima generación de finanzas


lo básico
¿Qué es el fraude de primera persona?
El fraude de primera persona ocurre cuando un cliente real, usando su propia identidad, miente deliberadamente o hace un mal uso de un producto para obtener un beneficio. Al no haber robo de identidad, se superan las verificaciones y el cliente parece de fiar hasta que se produce la pérdida. Así se diferencia de otros problemas con los que se suele confundir:
Fraude por parte de terceros: otra persona utiliza la identidad o cuenta de la víctima
Pérdida crediticia: el cliente quería pagar pero no pudo
Fraude de origen directo: el cliente nunca tuvo la intención de pagar ni de quedarse con la compra
Fraude amistoso: un cargo disputado, a veces por error

Fraude de Devolución de Cargo

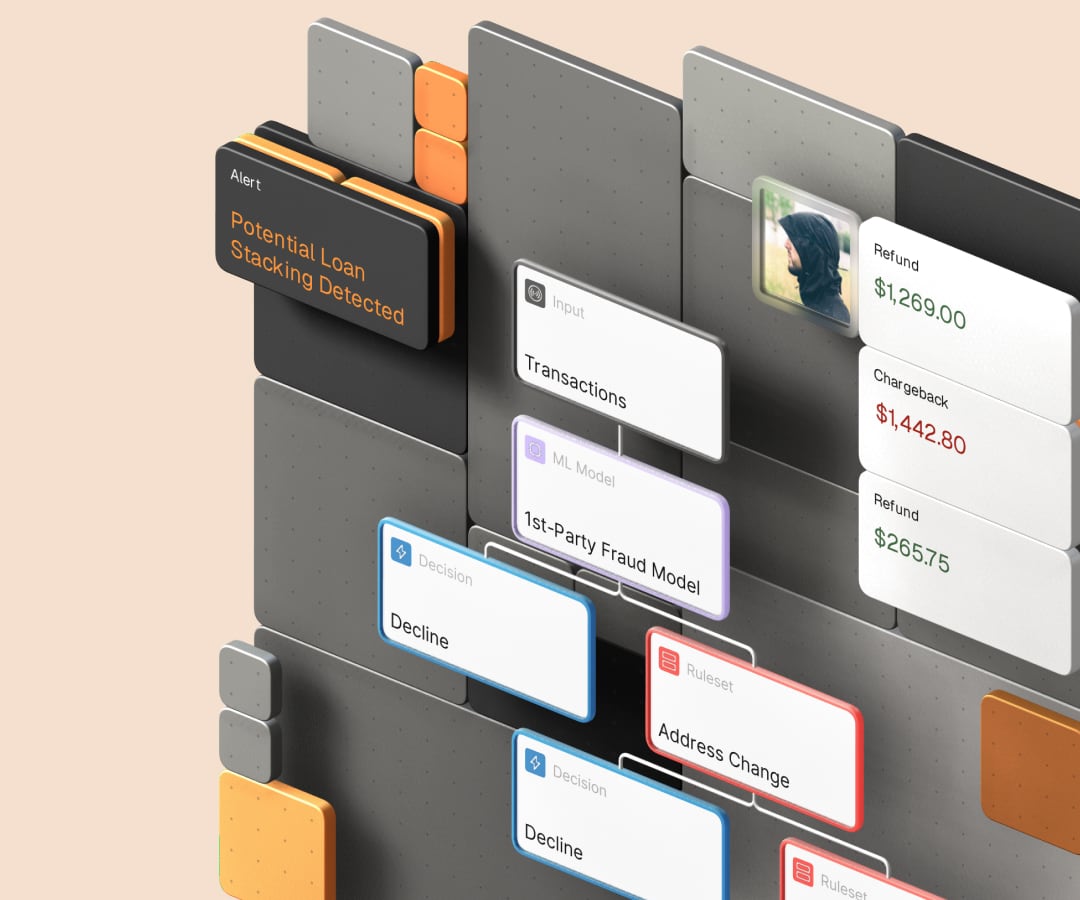
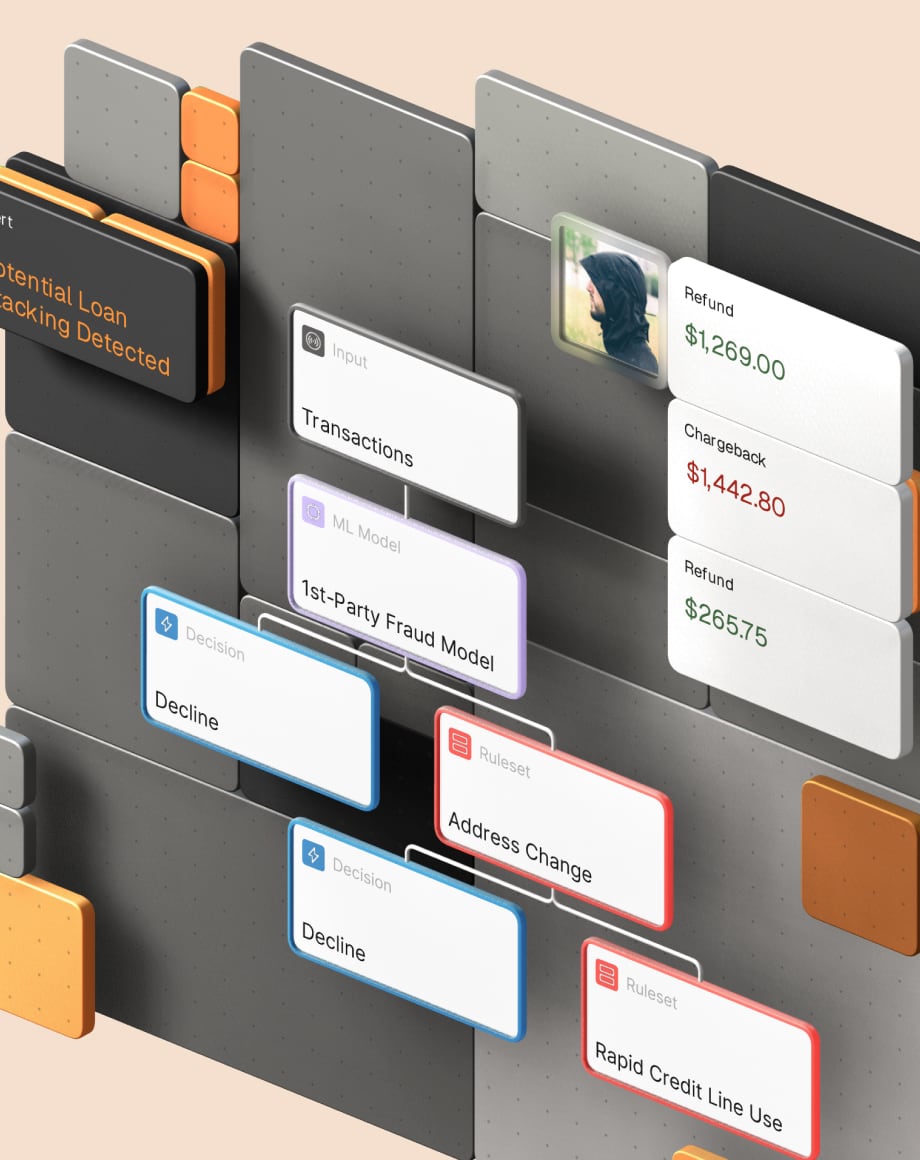
Acumulación de Préstamos
Fraude en la Aplicación

Fraude de Impago
Financiación Fantasma
Impago del primer pago
asistencia de flujo de trabajo
Crea flujos de trabajo contra el fraude directo de forma sencilla.

Creación de Flujos de Trabajo impulsados por IA
Describa su política de fraude interno con sus propias palabras y Oscilar AI la transformará en reglas y flujos de trabajo que podrá revisar antes de activarlos.

Aprovecha las Reglas Predefinidas y los Modelos de ML
Empieza con reglas y modelos para fraude por abandono (bust-out), acumulación de préstamos, impago en la primera cuota y abuso de contracargos, y luego adáptalos a tus productos.

Conjunto de Pruebas Potente
Prueba las nuevas reglas contra el fraude amistoso con tu propio historial antes de aplicarlas a clientes reales, y haz pruebas A/B una vez activas.

seguridad integral
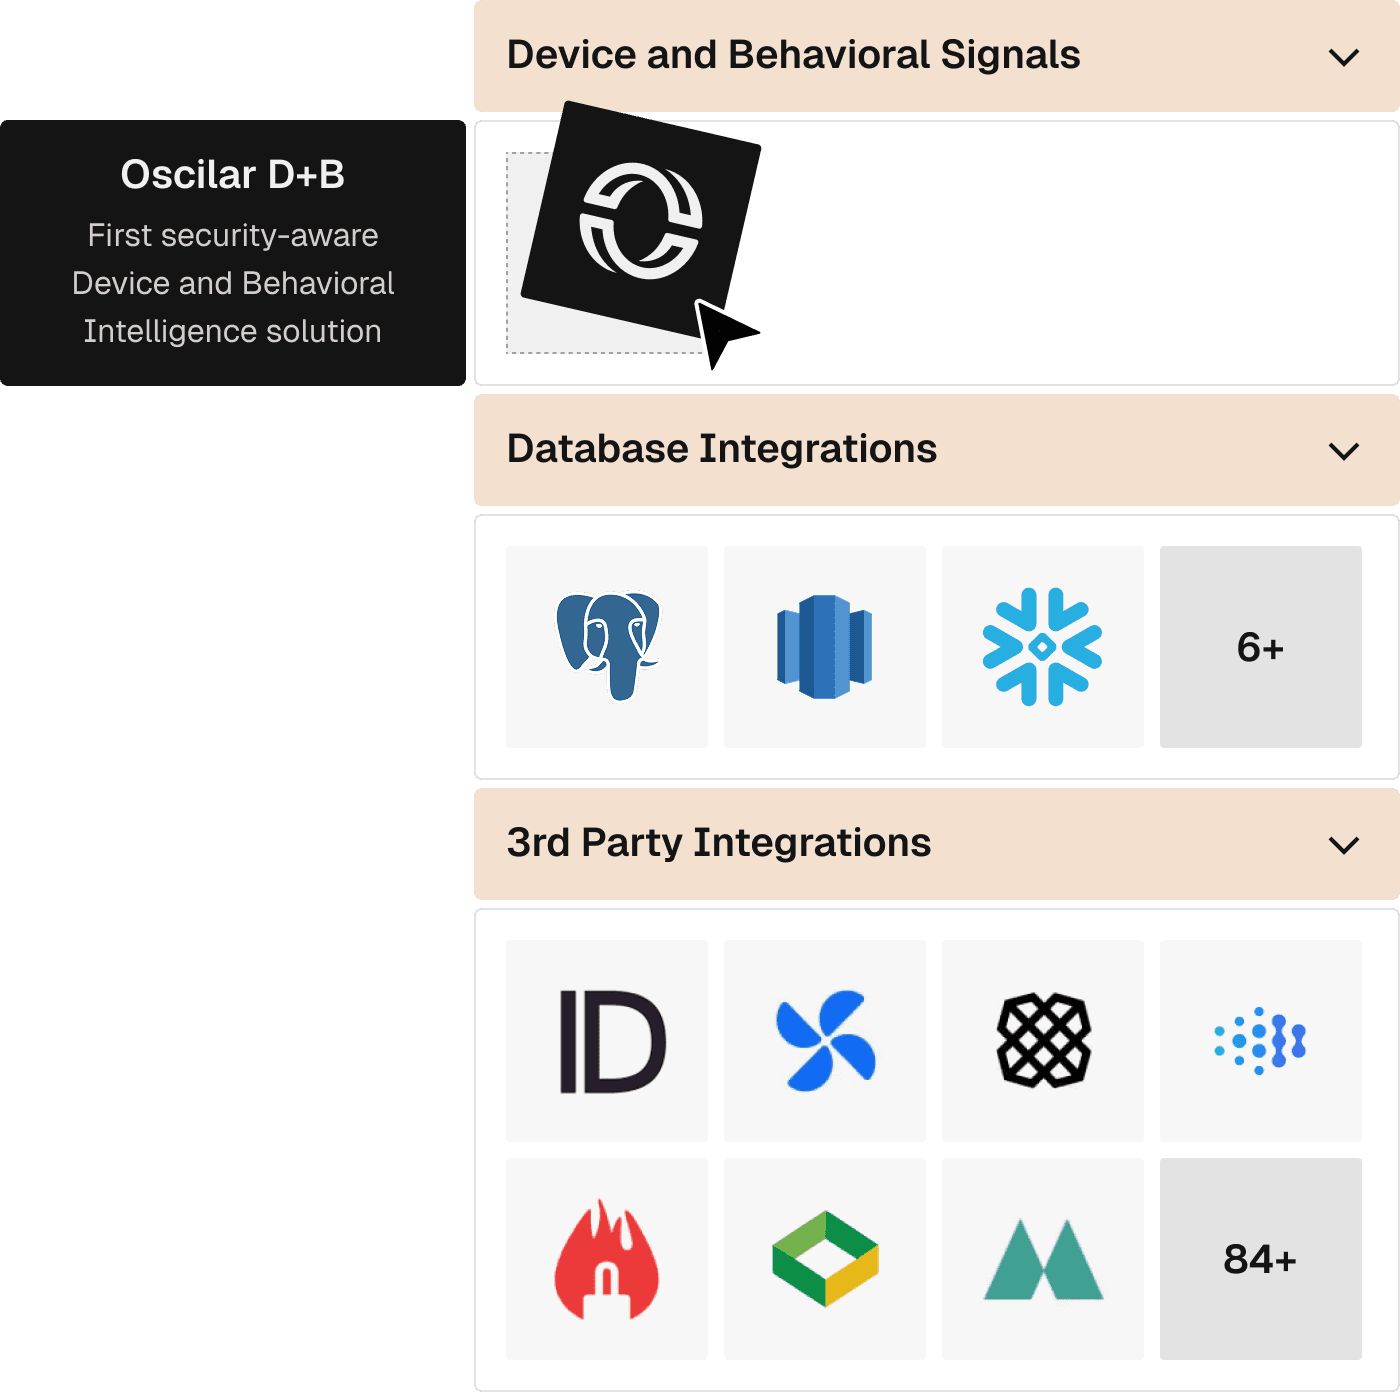
Obtenga una verdadera vista de 360° de sus usuarios y su actividad con inteligencia de dispositivos, señales de comportamiento y más.

Inteligencia de Comportamiento y Dispositivos con Conciencia de Seguridad
El avanzado producto D+B de Oscilar proporciona encriptación y ofuscación de última generación para garantizar la seguridad y prevenir el spoofing y la ingeniería inversa.

Señales Avanzadas de Dispositivos y Comportamiento
Mejore la identificación del cliente y prevenga la toma de control de cuentas con inteligencia de dispositivos, biometría de comportamiento y enriquecimiento de datos.

Integración de Datos de Primera Mano y Marketplace sin Esfuerzo
Conecta tus bases de datos con un solo clic gracias a nuestro sistema de integración automatizado y añade fuentes de datos externas mediante el Marketplace de Oscilar.
detección integral
El fraude de primera persona se manifiesta con el tiempo, por lo que su detección también debe hacerlo.
Ninguna señal por sí sola demuestra una mala intención. Oscilar evalúa el conjunto, desde la solicitud y a lo largo de toda la cuenta, para que un cliente legítimo con un mal mes no sea tratado como un defraudador premeditado.
Al solicitar: frecuencia de consultas entre distintas entidades y datos que no coincidan con su historial crediticio
Etapa inicial: impago de la primera cuota, cambios de cuenta de pago y depósitos devueltos
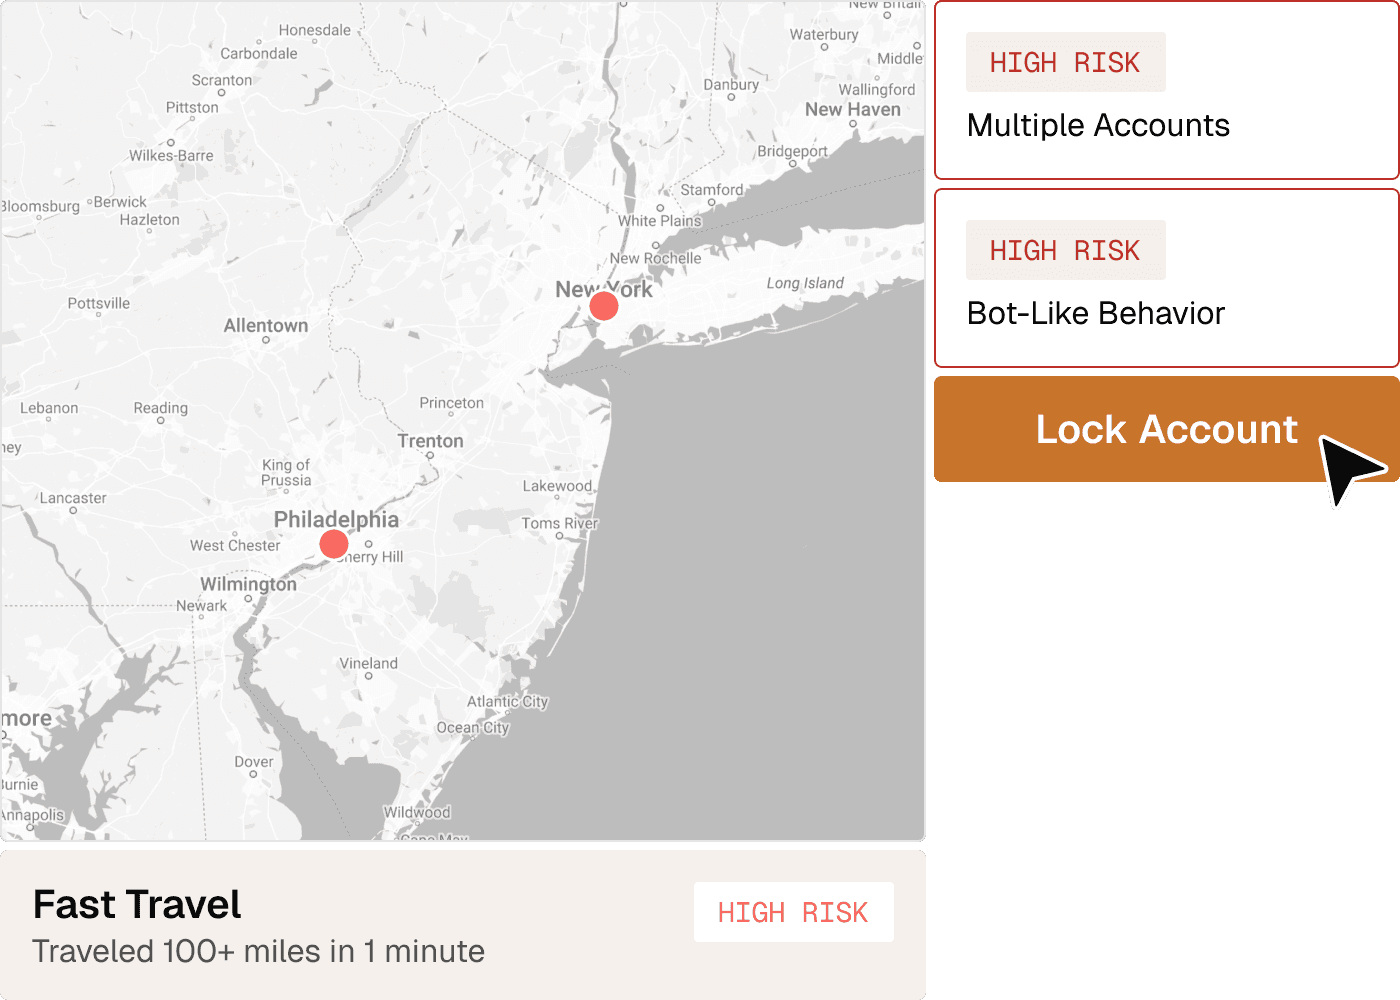
En la vida real: uso repentino e inusual del crédito, pagos revertidos y reclamos frecuentes
Entre cuentas: dispositivos, identidades y métodos de pago compartidos que conectan a los clientes

mejoras en eficiencia
Simplifique las investigaciones con una gestión de casos impulsada por IA.

Priorización Inteligente
Los casos se priorizan según su urgencia y nivel de riesgo, y se envían a los equipos de fraude directo para que los especialistas los atiendan primero.

Vista Integral del Usuario
Acceda a todos los datos históricos y en tiempo real sobre el usuario y su actividad al alcance de su mano.

Perspectivas de Casos de IA
Una explicación sencilla de por qué se abrió cada caso y qué indica que hubo intención y no solo una dificultad, para que el equipo documente cada llamada de manera coherente.
Los clientes ven resultados con Oscilar.

Preguntas Frecuentes
Me alegra que lo hayas preguntado.
¿Es el fraude amistoso lo mismo que el fraude de primera persona?
No del todo. El fraude amistoso suele referirse a un contracargo sobre una compra legítima, a veces hecho por error. El fraude de primera parte es intencionado y abarca créditos, depósitos y pagos, además de disputas con tarjetas. La mayoría del fraude amistoso deliberado es un tipo de fraude de primera parte.
¿En qué se diferencia el fraude de primera persona del fraude de terceros y del riesgo crediticio?
En el fraude de identidad propia, el cliente o solicitante legítimo es quien actúa; en cambio, el fraude de terceros implica que un actor externo utiliza cuentas, credenciales o identidades robadas. El riesgo crediticio suele reflejar la incapacidad de pago, mientras que el fraude de identidad propia implica un engaño o uso indebido deliberado. Los resultados pueden parecer similares, por lo que las instituciones necesitan analizar el comportamiento a lo largo del tiempo, los datos de solicitudes y carteras, las conexiones y los procesos de revisión, en lugar de aplicar una única regla de fraude.
¿Cuáles son los tipos más comunes de fraude directo en los servicios financieros?
Los tipos más comunes incluyen falsificar información en la solicitud, pedir varios préstamos antes de que se actualicen los historiales crediticios, no realizar el primer pago, acumular crédito para luego desaparecer sin pagar, reclamar compras legítimas, abusar de reembolsos o promociones y transferir fondos entre cuentas controladas por el propio cliente. Dado que los métodos varían según se trate de préstamos, tarjetas, depósitos, pagos o comercio, la detección debe adaptarse a cada producto y a la experiencia del usuario.
¿Cómo diferencian las entidades financieras el uso indebido deliberado de las dificultades económicas reales?
Ninguna señal por sí sola demuestra la intención de no pagar. Es mejor que las entidades comparen los patrones de pago y morosidad, el uso del crédito, los cambios en ingresos y saldos, la actividad de la cuenta, los datos de la solicitud, las cuentas vinculadas, los dispositivos, el comportamiento del usuario y las reclamaciones anteriores. También se deben valorar las pruebas contradictorias y las explicaciones razonables de dificultades económicas. Si existen dudas, aplique medidas proporcionales y una revisión humana en lugar de clasificar automáticamente al cliente como fraudulento.
¿Qué señales de comportamiento y de cartera pueden revelar un fraude directo antes de que se produzcan pérdidas?
Algunos indicadores útiles pueden ser el consumo rápido, un aumento repentino en el gasto o en la velocidad de las transacciones en comparación con el historial, la existencia de múltiples solicitudes o cuentas, cambios en el método de pago, el impago de la primera cuota, contracargos recurrentes, el uso inusual de los límites de crédito, el uso compartido de dispositivos o identidades, y la actividad coordinada entre cuentas vinculadas. Estas señales cobran mayor fuerza cuando se presentan combinadas y a lo largo del tiempo. Oscilar permite integrar datos de origen directo, del dispositivo, de comportamiento, de transacciones y de red en flujos de decisión configurables.
¿Cómo deben documentarse las decisiones sobre fraude de primera persona cuando la intención no es clara?
Registre las pruebas y su origen, la cronología del comportamiento, los códigos de motivo del modelo o regla correspondiente, la política aplicada, las explicaciones alternativas consideradas, la justificación de la analista, cualquier anulación y la medida adoptada. La documentación debe distinguir los hechos observados de las deducciones sobre la intención. Las intervenciones proporcionadas, la revisión de calidad, las vías de apelación o reconsideración y los comentarios sobre los resultados ayudan a los equipos a actuar con coherencia sin exagerar lo que demuestran las pruebas.
" height="48px" id="Qi9pnIQwR" width="48px"/></g></svg>)
" height="39.77194px" id="A8r2uGwai" transform="translate(2 3.808)" width="44px"/></svg>)


" height="22.301126233991734px" id="PeyDPUyWO" transform="translate(45.365 4.852)" width="20.043580159797898px"/><path d="M 13.46 11.116 C 12.368 10.493 10.888 9.973 9.024 9.556 C 7.664 9.236 6.613 8.927 5.887 8.624 C 5.155 8.321 4.647 7.979 4.355 7.59 C 4.064 7.201 3.921 6.704 3.921 6.104 C 3.921 5.184 4.269 4.447 4.972 3.898 C 5.675 3.349 6.624 3.069 7.83 3.069 C 8.79 3.069 9.607 3.241 10.282 3.578 C 10.951 3.921 11.482 4.401 11.876 5.018 C 12.265 5.641 12.511 6.361 12.614 7.184 L 16.1 6.973 C 15.94 5.63 15.523 4.435 14.854 3.383 C 14.185 2.332 13.265 1.503 12.105 0.903 C 10.945 0.303 9.539 0 7.899 0 C 6.355 0 5.024 0.263 3.904 0.783 C 2.783 1.303 1.92 2.035 1.32 2.978 C 0.72 3.921 0.417 5.001 0.417 6.224 C 0.417 7.344 0.646 8.281 1.109 9.036 C 1.572 9.785 2.315 10.419 3.349 10.928 C 4.384 11.436 5.755 11.905 7.481 12.328 C 9.024 12.688 10.19 13.059 10.985 13.442 C 11.774 13.825 12.311 14.237 12.591 14.688 C 12.871 15.14 13.014 15.666 13.014 16.266 C 13.014 16.906 12.848 17.455 12.517 17.906 C 12.185 18.358 11.705 18.695 11.076 18.912 C 10.448 19.135 9.676 19.243 8.779 19.243 C 7.739 19.243 6.847 19.072 6.104 18.735 C 5.361 18.392 4.778 17.883 4.344 17.203 C 3.915 16.523 3.629 15.689 3.486 14.711 L 0 14.923 C 0.103 16.403 0.514 17.7 1.246 18.798 C 1.977 19.901 2.972 20.764 4.235 21.381 C 5.498 22.004 6.99 22.313 8.71 22.313 C 10.27 22.313 11.636 22.061 12.797 21.564 C 13.957 21.061 14.871 20.341 15.528 19.398 C 16.191 18.455 16.523 17.346 16.523 16.06 C 16.523 15.02 16.289 14.094 15.814 13.282 C 15.346 12.471 14.563 11.756 13.471 11.133 Z" fill="rgb(20, 20, 20)" height="22.312556870217108px" id="ZaBOTiDLx" transform="translate(68.34 4.858)" width="16.522951309374434px"/><path d="M 13.682 17.877 C 12.751 18.792 11.442 19.243 9.762 19.243 C 8.522 19.243 7.43 18.923 6.504 18.283 C 5.572 17.643 4.847 16.723 4.326 15.517 C 3.806 14.317 3.543 12.871 3.543 11.191 C 3.543 9.51 3.801 8.093 4.309 6.876 C 4.818 5.664 5.544 4.727 6.487 4.064 C 7.43 3.401 8.533 3.069 9.79 3.069 C 11.373 3.069 12.619 3.486 13.534 4.315 C 14.443 5.149 15.031 6.281 15.294 7.727 L 18.901 7.544 C 18.438 5.178 17.472 3.332 16.003 2 C 14.528 0.669 12.459 0 9.796 0 C 7.83 0 6.115 0.457 4.641 1.366 C 3.166 2.28 2.029 3.572 1.217 5.241 C 0.406 6.916 0 8.893 0 11.179 C 0 13.465 0.412 15.494 1.235 17.146 C 2.058 18.798 3.201 20.072 4.675 20.964 C 6.15 21.855 7.847 22.301 9.767 22.301 C 11.528 22.301 13.054 21.975 14.334 21.324 C 15.614 20.672 16.654 19.752 17.443 18.558 C 18.232 17.363 18.758 15.957 19.021 14.334 L 15.443 14.151 C 15.203 15.711 14.614 16.952 13.682 17.86 Z" fill="rgb(20, 20, 20)" height="22.301126257066386px" id="dj2F9fN0f" transform="translate(87.772 4.841)" width="19.020540282808156px"/><path d="M 0 21.335 L 0 0 L 3.423 0 L 3.423 21.335 Z" fill="rgb(20, 20, 20)" height="21.335239445830055px" id="fvIs54YbW" transform="translate(110.485 5.332)" width="3.423468638642248px"/><path d="M 3.429 0 L 0 0 L 0 21.341 L 13.762 21.341 L 13.762 18.272 L 3.429 18.272 Z" fill="rgb(20, 20, 20)" height="21.340954752405395px" id="KykvynROU" transform="translate(118.389 5.332)" width="13.762458233473922px"/><path d="M 9.859 3.303 L 16.077 21.335 L 19.684 21.335 L 11.991 0 L 7.693 0 L 0 21.335 L 3.635 21.335 L 9.853 3.303 Z" fill="rgb(20, 20, 20)" height="21.33523944583004px" id="Ln_a1JZTX" transform="translate(133.986 5.338)" width="19.683515845550573px"/><path d="M 11.545 12.499 C 12.968 12.059 14.043 11.322 14.774 10.293 C 15.506 9.259 15.871 8.024 15.871 6.584 C 15.871 4.521 15.191 2.909 13.825 1.743 C 12.465 0.583 10.539 0 8.053 0 L 0 0 L 0 21.335 L 3.423 21.335 L 3.423 13.071 L 8.201 13.071 L 12.802 21.335 L 16.529 21.335 L 11.539 12.499 Z M 11.173 9.116 C 10.402 9.705 9.327 10.002 7.944 10.002 L 3.435 10.002 L 3.435 3.058 L 7.944 3.058 C 9.327 3.058 10.402 3.361 11.173 3.961 C 11.945 4.561 12.328 5.435 12.328 6.573 C 12.328 7.71 11.945 8.522 11.173 9.11 Z" fill="rgb(20, 20, 20)" height="21.335239490803623px" id="Qt9AxOqZR" transform="translate(156.099 5.338)" width="16.528666547835087px"/><path d="M 33.9 0.006 L 25.607 0.006 C 25.213 0.006 24.875 0.291 24.818 0.674 C 24.687 1.555 24.47 2.4 24.19 3.201 C 23.224 5.978 21.44 8.27 19.194 9.682 L 19.217 9.682 C 19.217 9.682 25.453 9.522 27.539 3.201 L 27.539 3.201 L 30.859 3.201 C 29.482 7.161 26.459 10.133 22.778 10.968 C 22.098 11.122 21.4 11.202 20.68 11.202 C 19.514 11.202 18.394 10.991 17.343 10.596 C 14.233 9.436 11.719 6.698 10.501 3.195 C 10.216 2.389 10.004 1.543 9.873 0.669 C 9.816 0.28 9.478 0 9.084 0 L 0.803 0 C 0.317 0 -0.061 0.434 0.008 0.914 C 0.117 1.697 0.277 2.458 0.488 3.201 C 2.3 9.687 7.672 14.397 14.005 14.403 C 10.924 13.357 6.106 10.436 3.837 3.201 L 3.837 3.201 L 3.837 3.201 L 7.158 3.201 C 8.027 6.298 9.707 9.002 11.919 10.968 C 13.496 12.374 15.342 13.408 17.354 13.957 C 18.423 14.248 19.543 14.403 20.692 14.403 C 27.03 14.403 32.408 9.687 34.22 3.201 C 34.426 2.463 34.586 1.697 34.7 0.914 C 34.769 0.434 34.391 0 33.906 0 Z" fill="rgb(20, 20, 20)" height="14.402572631835938px" id="yxyckXN6_" transform="translate(0 17.597)" width="34.708059114564385px"/><path d="M 0.803 14.403 L 9.095 14.403 C 9.49 14.403 9.827 14.117 9.884 13.734 C 10.016 12.854 10.233 12.008 10.513 11.208 C 11.479 8.43 13.256 6.138 15.497 4.727 L 15.479 4.727 C 15.479 4.727 9.244 4.887 7.158 11.208 L 7.158 11.208 L 3.837 11.208 L 3.837 11.208 C 5.209 7.247 8.238 4.269 11.913 3.435 C 12.593 3.281 13.29 3.201 14.011 3.201 C 15.176 3.201 16.297 3.412 17.348 3.806 C 20.457 4.967 22.972 7.704 24.19 11.208 L 24.19 11.208 L 24.19 11.208 C 24.475 12.014 24.687 12.859 24.818 13.734 C 24.875 14.123 25.213 14.403 25.607 14.403 L 33.9 14.403 C 34.386 14.403 34.763 13.968 34.694 13.488 C 34.586 12.711 34.426 11.945 34.214 11.202 C 32.408 4.721 27.024 0 20.686 0 C 23.767 1.046 28.59 3.961 30.865 11.208 L 30.865 11.208 L 27.544 11.208 L 27.544 11.208 L 27.544 11.208 C 26.681 8.104 24.995 5.407 22.784 3.435 C 21.206 2.029 19.36 1 17.354 0.446 C 16.28 0.154 15.165 0 14.016 0 C 7.672 0 2.294 4.721 0.488 11.208 L 0.488 11.208 L 0.488 11.208 C 0.282 11.951 0.122 12.711 0.008 13.494 C -0.061 13.974 0.317 14.408 0.803 14.408 Z" fill="rgb(20, 20, 20)" height="14.408287876490093px" id="fJajgayao" width="34.70234380798904px"/></g></svg>)