
Última actualización: marzo de 2026
La evaluación de solvencia siempre ha sido la base de los préstamos. Desde la temprana dependencia de los datos de las agencias de crédito hasta los modelos multiseñal actuales que combinan aprendizaje automático y datos alternativos, los principios fundamentales han evolucionado, pero la pregunta clave sigue siendo la misma: ¿qué tan probable es que este solicitante pague?
Para las fintechs, esa pregunta es más difícil de responder de lo que parece. Los consumidores esperan decisiones rápidas. Los modelos tradicionales dejan fuera a una parte importante de solicitantes solventes. Y el panorama competitivo recompensa a los prestamistas que pueden aprobar a más buenos clientes sin asumir más riesgos.
Esta guía explica cómo funciona la evaluación de solvencia, en qué se diferencian FICO y VantageScore, qué aportan los datos alternativos y cómo un motor de decisión crediticia moderno unifica todo el proceso.
Resumen rápido
FICO y VantageScore son los modelos dominantes basados en agencias de crédito en EE. UU., pero ninguno ofrece un panorama completo de la solvencia
Las fintechs modernas combinan los puntajes de las agencias con datos alternativos (flujo de caja, alquiler, pago de servicios públicos) para evaluar a solicitantes que los modelos tradicionales ignorarían
El aprendizaje automático ha sustituido a las tarjetas de puntuación estáticas para decisiones de alto riesgo, permitiendo una evaluación de solicitudes más rápida, precisa y a escala
Un motor de decisión crediticia unifica estas estrategias bajo un solo sistema, sin necesidad de integraciones independientes para cada fuente de datos
Las fintechs que han adoptado decisiones automatizadas y ricas en datos han reducido los retrasos en la evaluación de solicitudes en un 70% y los tiempos de aprobación a la mitad
¿Qué es la evaluación de solvencia?
La evaluación de solvencia es el proceso para determinar qué tan probable es que un solicitante —ya sea una persona o una empresa— pague un préstamo. El puntaje crediticio traduce esa evaluación en un número, que suele oscilar entre 300 y 850, y que los prestamistas utilizan para fijar tasas de interés, aprobar o rechazar solicitudes y definir las condiciones del préstamo.
Las tres principales agencias de crédito de EE. UU. (Experian, Equifax y TransUnion) recopilan datos de pagos y uso de crédito que alimentan los modelos de puntuación. Sin embargo, los modelos en sí se gestionan de forma independiente y la forma en que valoran estos datos varía considerablemente.
Los modelos tradicionales como FICO y VantageScore han sido la base del crédito al consumo en EE. UU. durante décadas. Los modelos alternativos, basados en pagos de alquiler, datos de flujo de caja, registros de nómina y otras señales ajenas a las agencias tradicionales, han crecido de manera significativa a medida que las fintechs buscan atender a solicitantes que quedan desatendidos o excluidos por los modelos clásicos.
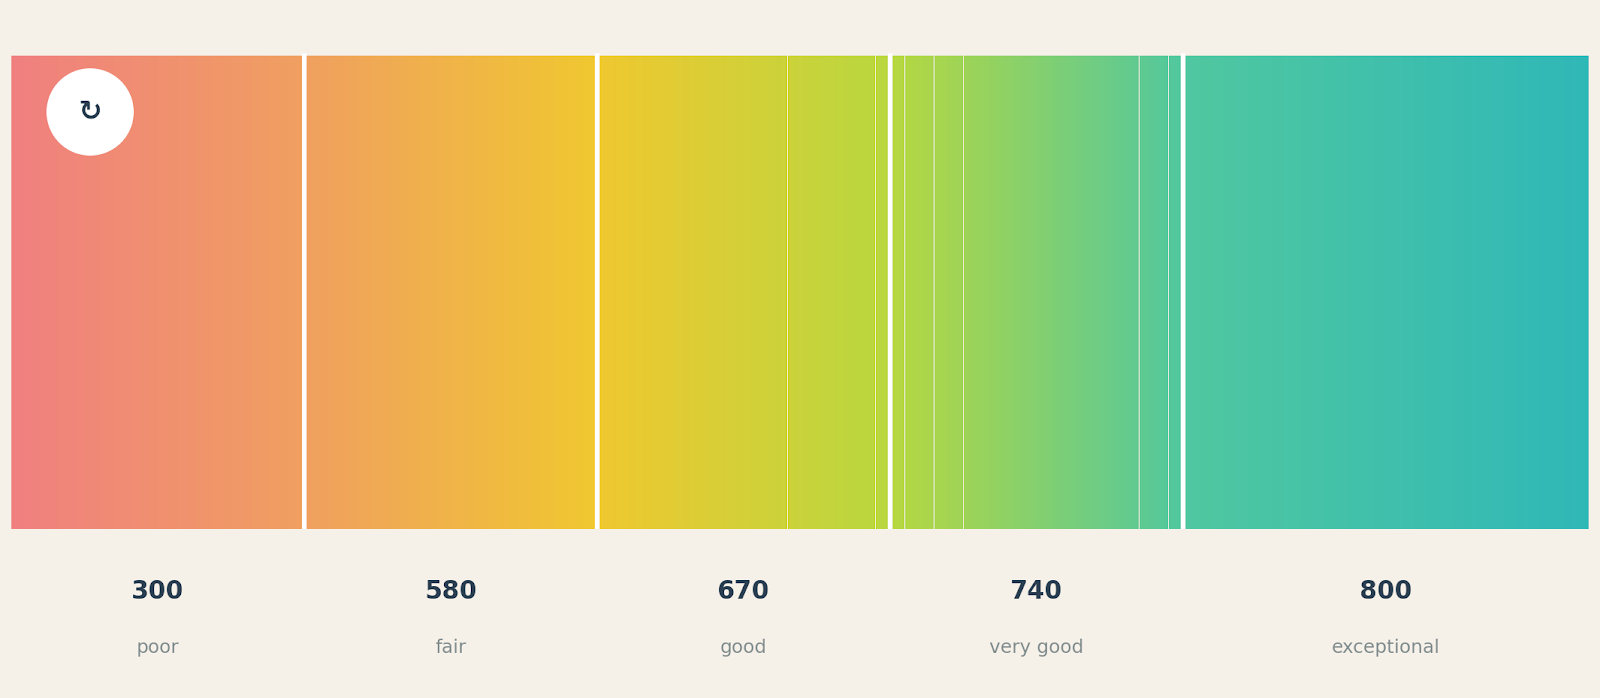
Rangos de puntaje de crédito: de 300 (malo) a más de 800 (excepcional)
Modelo de puntuación FICO
FICO es el modelo de puntuación de crédito dominante en EE. UU., utilizado por aproximadamente el 90% de los prestamistas para decisiones de crédito de consumo. Los puntajes van de 300 a 850; cualquier valor en el rango de 670 a 739 generalmente se considera bueno.
Los puntajes FICO se calculan a partir de cinco factores: historial de pagos (35%), montos adeudados (30%), antigüedad del historial crediticio (15%), nuevo crédito (10%) y tipos de crédito utilizados (10%). El historial de pagos es el que tiene mayor peso por ser el indicador más directo del comportamiento de pago. El modelo requiere al menos seis meses de historial crediticio y una cuenta reportada en los últimos seis meses para generar un puntaje.
FICO ha lanzado varias versiones a lo largo de los años. FICO Score 8 sigue siendo la más utilizada, pero FICO Score 10T, que incorpora datos de tendencias, está ganando terreno. La FHFA aprobó tanto FICO 10T como VantageScore 4.0 para la evaluación de hipotecas, con la obligación de que los prestamistas hagan la transición para 2025.
FICO para pequeñas empresas
Para las pequeñas empresas, FICO ofrece tres productos: el Small Business Credit Score (para préstamos a plazo y líneas de crédito), el LiquidCredit Small Business Scoring Service (para tarjetas de crédito y préstamos de capital de trabajo) y el Small Business Scoring Service for Commercial Credit. Los puntajes FICO comerciales van de 0 a 300 y se nutren de datos de Experian, Equifax y Dun & Bradstreet.
Modelo VantageScore
VantageScore fue desarrollado conjuntamente por las tres principales agencias de crédito como una alternativa a FICO. Utiliza la misma escala de 300 a 850, pero pondera los factores de manera diferente y fue diseñado para evaluar a una población más amplia, incluyendo a solicitantes con historiales crediticios más cortos o limitados.
Ponderaciones de VantageScore 4.0: historial de pagos (40%), antigüedad y tipo de crédito (21%), utilización del crédito (20%), saldos totales y deuda (11%), comportamiento crediticio reciente (5%) y crédito disponible (3%). Puede generar un puntaje con solo un mes de historial crediticio e incorpora datos de tendencias de los últimos 24 meses en lugar de una sola captura de datos, lo que lo hace más sensible a los cambios de comportamiento a lo largo del tiempo.
La aprobación de VantageScore 4.0 por parte de la FHFA para los préstamos de Fannie Mae y Freddie Mac es un hito: es la primera vez que se aprueba un modelo que no es FICO para la evaluación de hipotecas respaldadas por el gobierno. El modelo para pequeñas empresas de VantageScore utiliza datos crediticios personales y comerciales, complementados con flujo de caja, activos e ingresos, con puntajes que van de 1 a 100.
FICO vs. VantageScore: diferencias clave
Ponderación del historial de pagos: 35% para FICO, 40% para VantageScore. Requisitos para generar el puntaje: FICO requiere al menos seis meses de historial crediticio; VantageScore puede dar un puntaje con un mes, lo que lo hace más útil para solicitantes con pocos antecedentes. Datos de tendencias: incorporados de forma predeterminada en VantageScore 4.0 y disponibles en FICO 10T, aunque este último se usa menos que las versiones anteriores. Datos alternativos: el modelo de pequeñas empresas de VantageScore incorpora flujo de caja e ingresos; el FICO estándar solo utiliza datos de agencias de crédito.
Usar ambos modelos de forma combinada suele ser muy útil. Cuando los puntajes coinciden, se valida la evaluación. Cuando difieren significativamente, es una señal de que conviene investigar más a fondo.
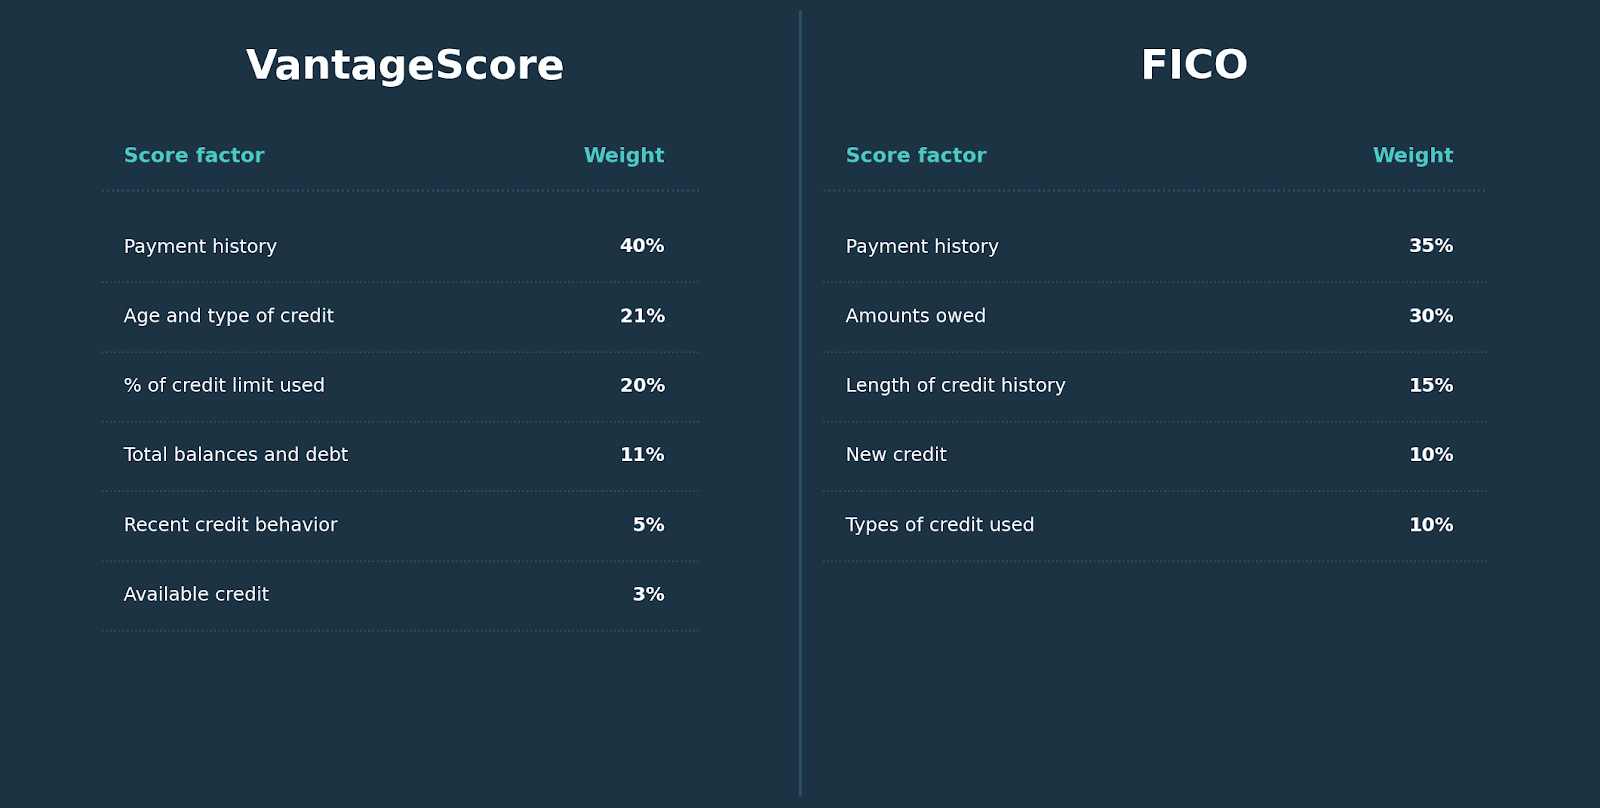
VantageScore vs. FICO: comparación del peso de los factores de puntuación
Combinación de modelos tradicionales con datos alternativos
Los puntajes de las agencias tradicionales por sí solos dejan fuera a una parte importante de los solicitantes solventes. Cerca de 26 millones de personas en EE. UU. son invisibles para el sistema de crédito (no tienen ningún historial) y decenas de millones más tienen expedientes demasiado limitados para generar un puntaje confiable. En el caso de las pequeñas empresas, la brecha es aún mayor.
Los datos alternativos ayudan a cerrar esa brecha. Entre las fuentes que las fintechs suelen incorporar se encuentran:
Datos de flujo de caja y cuentas bancarias, que muestran directamente los ingresos, patrones de gasto y capacidad de pago, lo que resulta especialmente útil para trabajadores independientes o empresas con ingresos estacionales
Historial de pagos de alquiler y servicios públicos, que refleja un comportamiento de pago positivo que no aparece en los informes de las agencias tradicionales
Datos de nómina y empleo, que verifican los ingresos mediante integraciones directas en lugar de declaraciones del propio solicitante
Historial de servicios Compra Ahora, Paga Después (BNPL), que las principales agencias ya han empezado a incluir en sus informes
Datos contables y de facturación, especialmente importantes para decisiones de crédito B2B donde la salud financiera de la empresa es la señal principal
El reto de los datos alternativos no es conseguirlos, sino integrarlos en un flujo de trabajo de toma de decisiones que pueda procesarlos en tiempo real. Ahí es donde un motor de decisión crediticia marca la diferencia.
Cómo unifica todo un motor de decisión crediticia
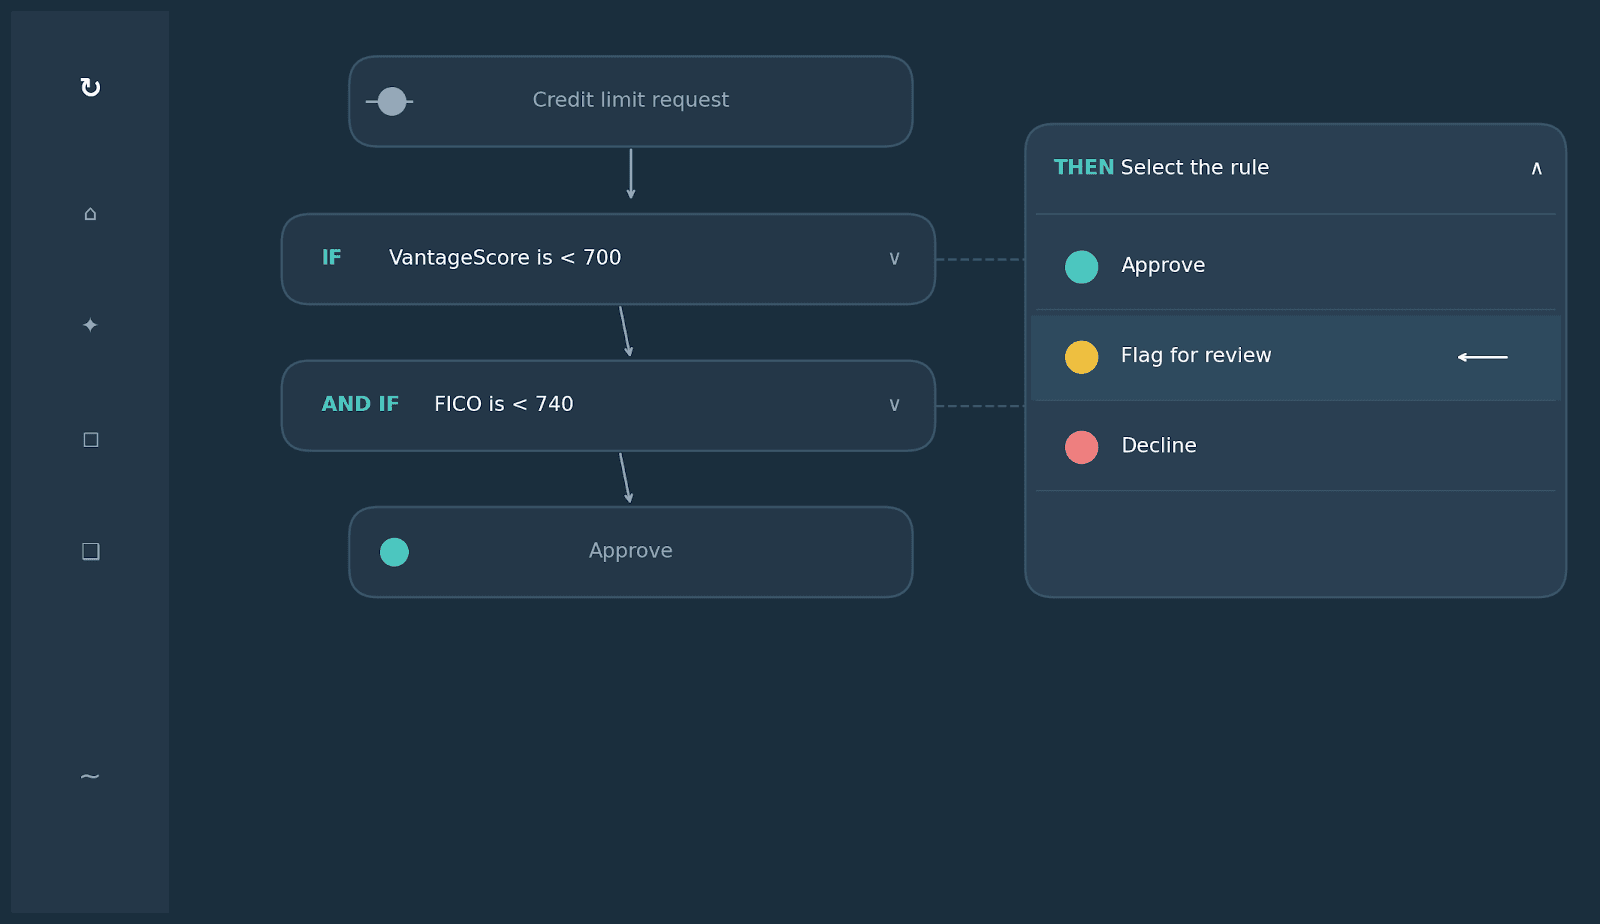
Plataforma de toma de decisiones de riesgo con IA de Oscilar: combinación de señales de FICO y VantageScore en una sola regla de crédito
Un motor de decisión crediticia unifica los puntajes de las agencias, datos alternativos, modelos de aprendizaje automático, controles de cumplimiento y reglas de negocio en un solo sistema. En lugar de gestionar integraciones independientes para cada fuente de datos y evaluar las solicitudes de forma manual, los prestamistas configuran toda la lógica de decisión en un solo lugar y la aplican de forma consistente a gran escala.
La plataforma de Oscilar gestiona esto a lo largo de todo el ciclo de vida del crédito —desde la solicitud hasta el monitoreo de la cartera—, con soporte para más de 80 integraciones de datos y decisiones que se procesan en menos de 800 milisegundos. Los equipos pueden crear y probar reglas en lenguaje natural y añadir señales de aprendizaje automático sin depender de ingeniería de software.
El impacto operativo suele ser muy significativo en diversos sectores de préstamo:
Parker, una plataforma de gestión de gastos y flotas, redujo sus retrasos en la evaluación de solicitudes en un 70% y el tiempo de procesamiento en un 40% tras migrar sus decisiones de crédito B2B a Oscilar.
Clara, una empresa de tarjetas corporativas en plena expansión por América Latina, utilizó Oscilar para procesar el triple de solicitudes sin necesidad de aumentar su personal.
Nuvei logró un incremento del 15% en las tasas de aprobación automática y evaluaciones de crédito un 50% más rápidas tras automatizar su flujo de trabajo de decisiones, cumpliendo siempre con los tiempos de respuesta prometidos.
Métodos de evaluación de solvencia
El panorama actual se define a través de dos grandes enfoques.
La evaluación de solvencia tradicional diseña modelos basados en los datos de las agencias de crédito: historial de pagos, uso del crédito, antigüedad del historial y tipos de crédito contratados. Es un método muy conocido, ampliamente adoptado y fácil de explicar a los reguladores. Su limitación es que solo funciona para solicitantes que ya cuentan con un historial crediticio establecido.
La evaluación de solvencia alternativa complementa o sustituye los datos de las agencias con señales no tradicionales. Es sumamente útil para solicitantes sin historial o con antecedentes muy limitados, y se está convirtiendo en el estándar dentro de los préstamos fintech. La desventaja es que los modelos alternativos requieren una mayor infraestructura de datos y un manejo cuidadoso para cumplir con las normas de notificación de acciones adversas.
El aprendizaje automático se aplica a ambas categorías. Los modelos de aprendizaje automático pueden entrenarse con datos de agencias tradicionales, datos alternativos o ambos. Por lo general, superan a las tarjetas de puntuación estáticas en precisión predictiva —sobre todo con datos complejos o escasos—, pero requieren una validación más robusta y un monitoreo constante para garantizar que sigan siendo precisos y justos para todos los solicitantes.
Preguntas frecuentes: Evaluación de solvencia para fintechs
¿Qué puntaje de crédito utiliza la mayoría de las fintechs?
La mayoría de las fintechs en EE. UU. comienzan con los puntajes tradicionales de FICO o VantageScore, y luego añaden datos alternativos y modelos propios de aprendizaje automático. Esta combinación depende del producto y del segmento de clientes; las entidades dirigidas a solicitantes con poco o ningún historial suelen apoyarse más en fuentes de datos alternativas.
¿Cuál es la diferencia entre FICO y VantageScore?
Ambos utilizan una escala de 300 a 850 y dan un mayor peso al historial de pagos, pero VantageScore lo pondera más alto (40% vs. 35%), puede evaluar a personas con menos historial crediticio e incluye datos de tendencias de forma predeterminada en su versión VantageScore 4.0. Aunque FICO es el más utilizado actualmente, la adopción de VantageScore sigue creciendo tras su aprobación para hipotecas por parte de la FHFA.
¿Qué son los datos alternativos en la evaluación de solvencia?
Los datos alternativos son información financiera que no aparece en los informes tradicionales de las agencias de crédito, como el flujo de caja, movimientos de cuentas bancarias, historial de pagos de alquiler y servicios públicos, datos de nómina y registros contables. Se utilizan para evaluar a solicitantes que no tienen suficiente historial para los modelos tradicionales.
¿Cómo mejora el aprendizaje automático las decisiones de crédito?
Los modelos de aprendizaje automático identifican patrones complejos no lineales en grandes volúmenes de datos que las tarjetas de puntuación tradicionales no detectan. Son muy útiles para detectar señales de fraude, evaluar a personas sin historial y tomar decisiones de alto volumen con rapidez. La contrapartida es que requieren un monitoreo y validación continuos para asegurar que sigan siendo precisos y equitativos.
¿Qué es un motor de decisión crediticia?
Un motor de decisión crediticia es una plataforma que unifica los puntajes de agencias, datos alternativos, modelos de aprendizaje automático y reglas de negocio en un solo flujo de trabajo para la evaluación de riesgos. Permite a los prestamistas tomar decisiones de crédito consistentes, rápidas y auditables, sin tener que desarrollar integraciones nuevas para cada fuente de información. La plataforma de evaluación crediticia B2C de Oscilar está diseñada específicamente para este fin.
¿Cómo atienden las fintechs a solicitantes que no tienen historial crediticio?
Las fintechs que atienden a este perfil suelen complementar los datos de las agencias tradicionales con indicadores alternativos como el flujo de caja bancario, pagos de alquiler o datos de nómina. Algunas emplean modelos propios de aprendizaje automático entrenados con datos de comportamiento. El objetivo es obtener un indicador de riesgo confiable sin necesidad de un historial crediticio convencional.

Equipo de Oscilar
El equipo de Oscilar está formado por expertos en diversas áreas de gestión de riesgos. Estos artículos reflejan las opiniones y conocimientos de una gran variedad de colaboradores de toda nuestra organización.
DESCARGO DE RESPONSABILIDAD
El contenido de este sitio web se proporciona solo con fines informativos y no constituye asesoramiento legal, fiscal, financiero, de inversión u otro tipo de asesoramiento profesional. Las opiniones expresadas por las personas citadas, los colaboradores o terceros son exclusivamente suyas y no reflejan necesariamente los puntos de vista de nuestra organización.
Nada aquí debe interpretarse como un respaldo, recomendación o aprobación de ninguna estrategia, producto, servicio o punto de vista en particular. Los lectores deben consultar a sus propios asesores calificados antes de tomar cualquier decisión financiera o de inversión.
Oscilar no hace declaraciones ni garantías sobre la precisión, integridad o actualidad de la información proporcionada y renuncia a cualquier responsabilidad por cualquier pérdida o daño que surja de la confianza en este contenido. Este sitio web puede contener enlaces a sitios web de terceros, que Oscilar no controla ni respalda.

" height="48px" id="Qi9pnIQwR" width="48px"/></g></svg>)
" height="39.77194px" id="A8r2uGwai" transform="translate(2 3.808)" width="44px"/></svg>)


" height="22.301126233991734px" id="PeyDPUyWO" transform="translate(45.365 4.852)" width="20.043580159797898px"/><path d="M 13.46 11.116 C 12.368 10.493 10.888 9.973 9.024 9.556 C 7.664 9.236 6.613 8.927 5.887 8.624 C 5.155 8.321 4.647 7.979 4.355 7.59 C 4.064 7.201 3.921 6.704 3.921 6.104 C 3.921 5.184 4.269 4.447 4.972 3.898 C 5.675 3.349 6.624 3.069 7.83 3.069 C 8.79 3.069 9.607 3.241 10.282 3.578 C 10.951 3.921 11.482 4.401 11.876 5.018 C 12.265 5.641 12.511 6.361 12.614 7.184 L 16.1 6.973 C 15.94 5.63 15.523 4.435 14.854 3.383 C 14.185 2.332 13.265 1.503 12.105 0.903 C 10.945 0.303 9.539 0 7.899 0 C 6.355 0 5.024 0.263 3.904 0.783 C 2.783 1.303 1.92 2.035 1.32 2.978 C 0.72 3.921 0.417 5.001 0.417 6.224 C 0.417 7.344 0.646 8.281 1.109 9.036 C 1.572 9.785 2.315 10.419 3.349 10.928 C 4.384 11.436 5.755 11.905 7.481 12.328 C 9.024 12.688 10.19 13.059 10.985 13.442 C 11.774 13.825 12.311 14.237 12.591 14.688 C 12.871 15.14 13.014 15.666 13.014 16.266 C 13.014 16.906 12.848 17.455 12.517 17.906 C 12.185 18.358 11.705 18.695 11.076 18.912 C 10.448 19.135 9.676 19.243 8.779 19.243 C 7.739 19.243 6.847 19.072 6.104 18.735 C 5.361 18.392 4.778 17.883 4.344 17.203 C 3.915 16.523 3.629 15.689 3.486 14.711 L 0 14.923 C 0.103 16.403 0.514 17.7 1.246 18.798 C 1.977 19.901 2.972 20.764 4.235 21.381 C 5.498 22.004 6.99 22.313 8.71 22.313 C 10.27 22.313 11.636 22.061 12.797 21.564 C 13.957 21.061 14.871 20.341 15.528 19.398 C 16.191 18.455 16.523 17.346 16.523 16.06 C 16.523 15.02 16.289 14.094 15.814 13.282 C 15.346 12.471 14.563 11.756 13.471 11.133 Z" fill="rgb(20, 20, 20)" height="22.312556870217108px" id="ZaBOTiDLx" transform="translate(68.34 4.858)" width="16.522951309374434px"/><path d="M 13.682 17.877 C 12.751 18.792 11.442 19.243 9.762 19.243 C 8.522 19.243 7.43 18.923 6.504 18.283 C 5.572 17.643 4.847 16.723 4.326 15.517 C 3.806 14.317 3.543 12.871 3.543 11.191 C 3.543 9.51 3.801 8.093 4.309 6.876 C 4.818 5.664 5.544 4.727 6.487 4.064 C 7.43 3.401 8.533 3.069 9.79 3.069 C 11.373 3.069 12.619 3.486 13.534 4.315 C 14.443 5.149 15.031 6.281 15.294 7.727 L 18.901 7.544 C 18.438 5.178 17.472 3.332 16.003 2 C 14.528 0.669 12.459 0 9.796 0 C 7.83 0 6.115 0.457 4.641 1.366 C 3.166 2.28 2.029 3.572 1.217 5.241 C 0.406 6.916 0 8.893 0 11.179 C 0 13.465 0.412 15.494 1.235 17.146 C 2.058 18.798 3.201 20.072 4.675 20.964 C 6.15 21.855 7.847 22.301 9.767 22.301 C 11.528 22.301 13.054 21.975 14.334 21.324 C 15.614 20.672 16.654 19.752 17.443 18.558 C 18.232 17.363 18.758 15.957 19.021 14.334 L 15.443 14.151 C 15.203 15.711 14.614 16.952 13.682 17.86 Z" fill="rgb(20, 20, 20)" height="22.301126257066386px" id="dj2F9fN0f" transform="translate(87.772 4.841)" width="19.020540282808156px"/><path d="M 0 21.335 L 0 0 L 3.423 0 L 3.423 21.335 Z" fill="rgb(20, 20, 20)" height="21.335239445830055px" id="fvIs54YbW" transform="translate(110.485 5.332)" width="3.423468638642248px"/><path d="M 3.429 0 L 0 0 L 0 21.341 L 13.762 21.341 L 13.762 18.272 L 3.429 18.272 Z" fill="rgb(20, 20, 20)" height="21.340954752405395px" id="KykvynROU" transform="translate(118.389 5.332)" width="13.762458233473922px"/><path d="M 9.859 3.303 L 16.077 21.335 L 19.684 21.335 L 11.991 0 L 7.693 0 L 0 21.335 L 3.635 21.335 L 9.853 3.303 Z" fill="rgb(20, 20, 20)" height="21.33523944583004px" id="Ln_a1JZTX" transform="translate(133.986 5.338)" width="19.683515845550573px"/><path d="M 11.545 12.499 C 12.968 12.059 14.043 11.322 14.774 10.293 C 15.506 9.259 15.871 8.024 15.871 6.584 C 15.871 4.521 15.191 2.909 13.825 1.743 C 12.465 0.583 10.539 0 8.053 0 L 0 0 L 0 21.335 L 3.423 21.335 L 3.423 13.071 L 8.201 13.071 L 12.802 21.335 L 16.529 21.335 L 11.539 12.499 Z M 11.173 9.116 C 10.402 9.705 9.327 10.002 7.944 10.002 L 3.435 10.002 L 3.435 3.058 L 7.944 3.058 C 9.327 3.058 10.402 3.361 11.173 3.961 C 11.945 4.561 12.328 5.435 12.328 6.573 C 12.328 7.71 11.945 8.522 11.173 9.11 Z" fill="rgb(20, 20, 20)" height="21.335239490803623px" id="Qt9AxOqZR" transform="translate(156.099 5.338)" width="16.528666547835087px"/><path d="M 33.9 0.006 L 25.607 0.006 C 25.213 0.006 24.875 0.291 24.818 0.674 C 24.687 1.555 24.47 2.4 24.19 3.201 C 23.224 5.978 21.44 8.27 19.194 9.682 L 19.217 9.682 C 19.217 9.682 25.453 9.522 27.539 3.201 L 27.539 3.201 L 30.859 3.201 C 29.482 7.161 26.459 10.133 22.778 10.968 C 22.098 11.122 21.4 11.202 20.68 11.202 C 19.514 11.202 18.394 10.991 17.343 10.596 C 14.233 9.436 11.719 6.698 10.501 3.195 C 10.216 2.389 10.004 1.543 9.873 0.669 C 9.816 0.28 9.478 0 9.084 0 L 0.803 0 C 0.317 0 -0.061 0.434 0.008 0.914 C 0.117 1.697 0.277 2.458 0.488 3.201 C 2.3 9.687 7.672 14.397 14.005 14.403 C 10.924 13.357 6.106 10.436 3.837 3.201 L 3.837 3.201 L 3.837 3.201 L 7.158 3.201 C 8.027 6.298 9.707 9.002 11.919 10.968 C 13.496 12.374 15.342 13.408 17.354 13.957 C 18.423 14.248 19.543 14.403 20.692 14.403 C 27.03 14.403 32.408 9.687 34.22 3.201 C 34.426 2.463 34.586 1.697 34.7 0.914 C 34.769 0.434 34.391 0 33.906 0 Z" fill="rgb(20, 20, 20)" height="14.402572631835938px" id="yxyckXN6_" transform="translate(0 17.597)" width="34.708059114564385px"/><path d="M 0.803 14.403 L 9.095 14.403 C 9.49 14.403 9.827 14.117 9.884 13.734 C 10.016 12.854 10.233 12.008 10.513 11.208 C 11.479 8.43 13.256 6.138 15.497 4.727 L 15.479 4.727 C 15.479 4.727 9.244 4.887 7.158 11.208 L 7.158 11.208 L 3.837 11.208 L 3.837 11.208 C 5.209 7.247 8.238 4.269 11.913 3.435 C 12.593 3.281 13.29 3.201 14.011 3.201 C 15.176 3.201 16.297 3.412 17.348 3.806 C 20.457 4.967 22.972 7.704 24.19 11.208 L 24.19 11.208 L 24.19 11.208 C 24.475 12.014 24.687 12.859 24.818 13.734 C 24.875 14.123 25.213 14.403 25.607 14.403 L 33.9 14.403 C 34.386 14.403 34.763 13.968 34.694 13.488 C 34.586 12.711 34.426 11.945 34.214 11.202 C 32.408 4.721 27.024 0 20.686 0 C 23.767 1.046 28.59 3.961 30.865 11.208 L 30.865 11.208 L 27.544 11.208 L 27.544 11.208 L 27.544 11.208 C 26.681 8.104 24.995 5.407 22.784 3.435 C 21.206 2.029 19.36 1 17.354 0.446 C 16.28 0.154 15.165 0 14.016 0 C 7.672 0 2.294 4.721 0.488 11.208 L 0.488 11.208 L 0.488 11.208 C 0.282 11.951 0.122 12.711 0.008 13.494 C -0.061 13.974 0.317 14.408 0.803 14.408 Z" fill="rgb(20, 20, 20)" height="14.408287876490093px" id="fJajgayao" width="34.70234380798904px"/></g></svg>)