
Uno de los aspectos más visibles de nuestro rápido giro hacia una sociedad digital es la lenta pero constante desaparición de las sucursales bancarias locales, todo gracias al proceso de registro digital de clientes bancarios.
Dado que prácticamente todos los consumidores del hemisferio occidental disponen de un smartphone y conexión a internet, los bancos y las instituciones financieras han seguido la tendencia de otros sectores, optando por un enfoque digital antes que por el mantenimiento de costosas oficinas físicas.
La pandemia no hizo sino acelerar este cambio. S&P Global informó el año pasado de que bancos de todos los tamaños y tipos están cerrando sus oficinas físicas por todas partes.
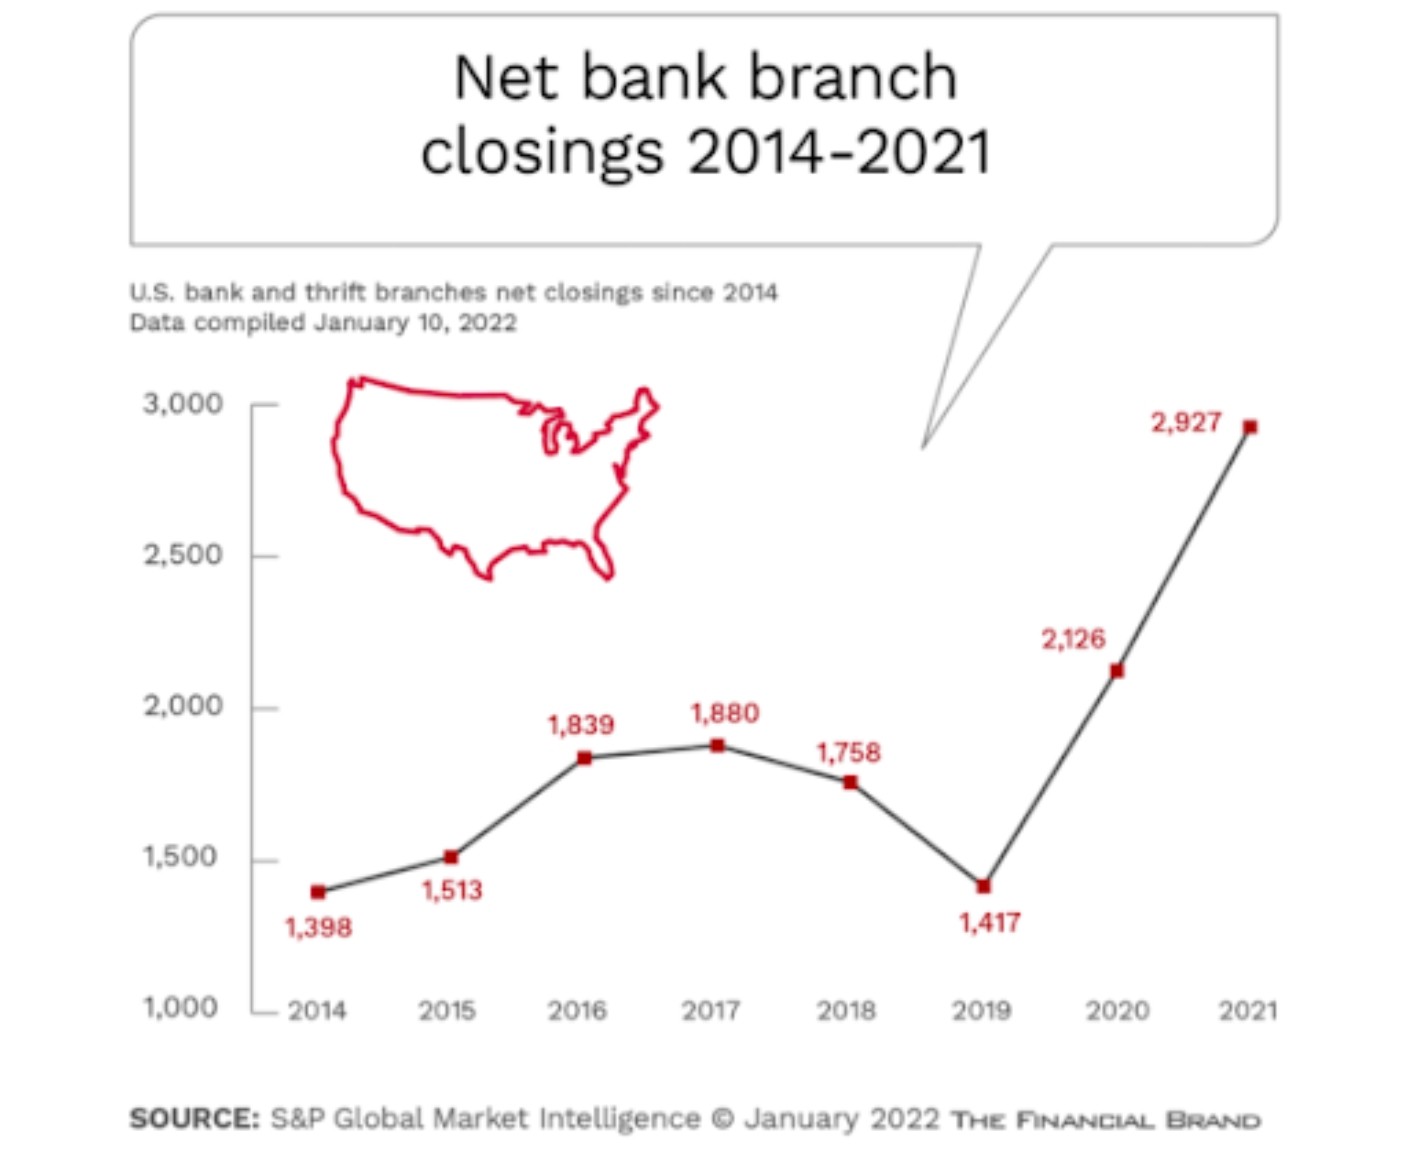
La banca digital ofrece numerosas ventajas, como la comodidad y la eficacia de utilizar herramientas digitales para prestar servicios bancarios. Sin embargo, el reto consiste en trasladar con éxito las experiencias bancarias físicas tradicionales a un proceso digital fluido para el cliente.
Aprovechar las herramientas digitales y la automatización puede prometer un ahorro de costes y satisfacer las expectativas de los clientes digitales, pero los errores en la ejecución pueden frustrar a los usuarios.
Este tipo de fallos no solo empeoran la experiencia del cliente, sino que también pueden perjudicar la salud financiera de la institución.
Sin duda, la parte más importante de la experiencia del cliente es el proceso de registro. Puede mejorar o arruinar la relación con tus clientes. Si les decepcionas en esta primera fase, se irán directos a la competencia.
Este artículo explica cómo crear el mejor proceso de registro en la banca digital para 2024.
Esto es lo que analizaremos:
Cómo desarrollar un buen proceso de registro digital para bancos
Mejores prácticas para la automatización del registro
Mitigación de riesgos y fraudes durante el proceso de registro de clientes
Uso de los datos de los clientes: el camino hacia la toma de decisiones automatizada
Siguientes pasos: cómo empezar a utilizar la IA generativa para la toma de decisiones de riesgo en tu negocio
Empecemos.
Cómo desarrollar un buen proceso de registro digital para bancos
Durante el registro del cliente, tienes una oportunidad única para sentar las bases de una buena relación. Tu objetivo es dar acceso a tus servicios bancarios casi al instante, lo que significa que el proceso de registro debe ser lo más sencillo y fluido posible.
Por otro lado, debes cumplir con tus obligaciones normativas, lo que implica realizar la diligencia debida del cliente mediante controles KYC (conozca a su cliente) y procedimientos de prevención del blanqueo de capitales.
Afortunadamente, gracias a las herramientas digitales, puedes lograr ambas cosas a la vez sin que los procesos de registro resulten molestos.
La clave de una buena experiencia de registro digital es entender el comportamiento de tus clientes y estructurar los pasos de forma lógica. También conviene recordar que, durante las distintas fases del recorrido del usuario, no solo muestras diferentes aspectos de tu producto (como tarjetas de crédito u opciones de préstamo), sino que también solicitas información útil para otros fines, como los controles antifraude.
Lo ideal sería no comprometerse a crear un sistema de herramientas interno propio para gestionar el proceso de registro de clientes, sino apoyarse en diferentes herramientas externas, como los proveedores de eKYC, para facilitar la vida tanto a ti como a tu cliente.
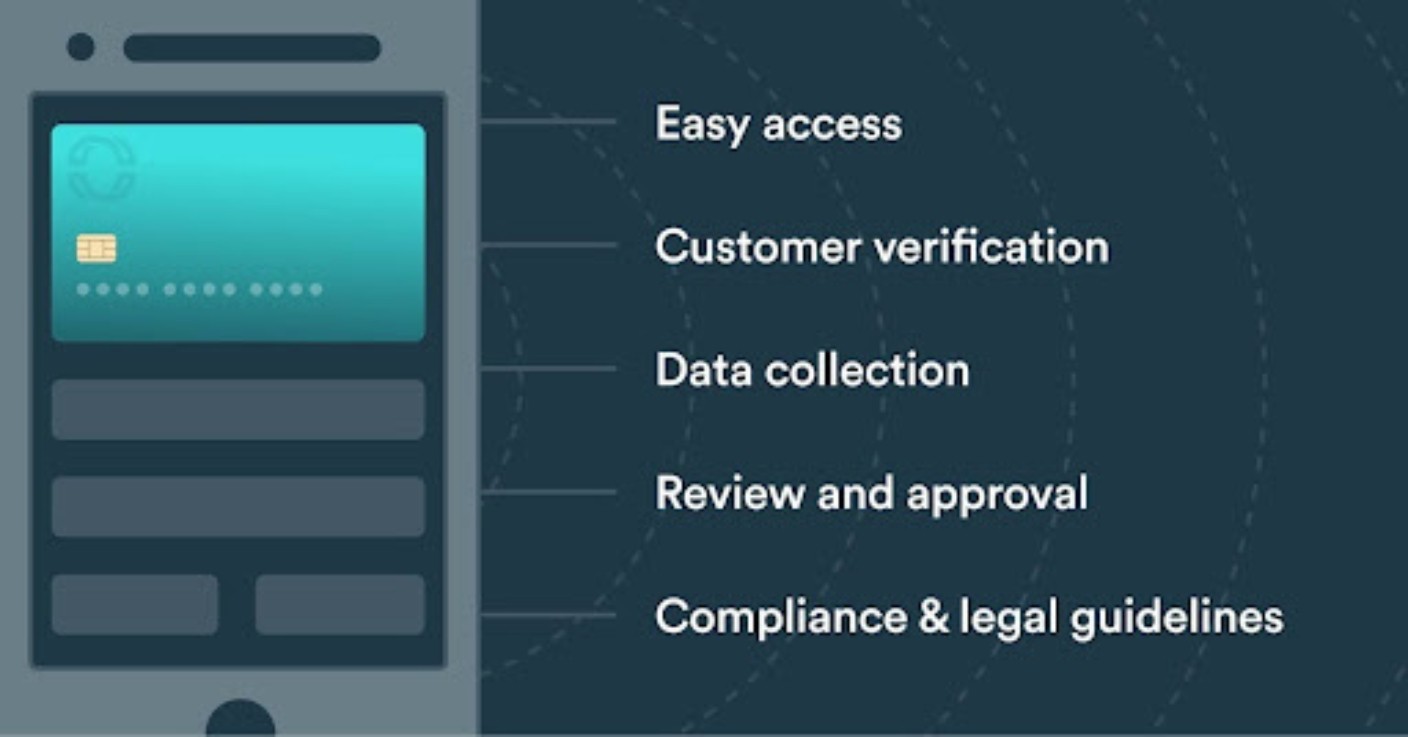
Un buen proceso de registro digital puede definirse como un camino fluido en el que se verifica al cliente y se recopilan sus datos.
Estos son los elementos más importantes que los bancos deben incluir en su proceso de registro digital:
Acceso fácil
Garantizar un acceso directo a las plataformas de registro digital es un paso fundamental para captar y retener clientes en la era de la banca digital. La plataforma debe estar disponible tanto a través de la web oficial de la institución como de su aplicación móvil.
Por ejemplo, un banco podría optimizar la página de inicio de su web con un botón destacado de «Abrir una cuenta» que dirija directamente a la plataforma de registro. Del mismo modo, la aplicación móvil podría incluir un banner de «Empezar» en la pantalla de inicio para guiar al usuario sin problemas en el proceso de registro.
Veamos el caso del Banco A, que implementó una estrategia de registro accesible muy eficaz. Colocó una llamada a la acción clara de «Únete ahora» en la parte superior de su web, asegurándose de que fuera una de las primeras cosas que vieran los visitantes.
Además, en su aplicación móvil, los nuevos usuarios recibían una notificación emergente con el mensaje «¿Eres nuevo en el Banco A? Regístrate aquí».
Para complementar estos puntos de acceso digital, el Banco A también lanzó una campaña de correo electrónico dirigida a clientes potenciales, detallando de forma breve las ventajas de sus servicios de banca digital y ofreciendo enlaces directos a la página de registro.
Esta ubicación estratégica no solo facilitó a los clientes la búsqueda de la plataforma, sino que también aumentó significativamente el registro de nuevas cuentas, demostrando la importancia de la accesibilidad en los servicios financieros.
También es igual de importante coordinar tu servicio con tus acciones de marketing. Por ejemplo, los clientes mayores tendrán expectativas muy diferentes a las de los millennials.
Al desarrollar y dar prioridad a tus funciones, es importante tener en cuenta quiénes son tus usuarios, y está claro que las mejores aplicaciones bancarias del mercado se han desarrollado tras una amplia investigación de experiencia de usuario (UX).
Verificación del cliente
El proceso de registro de clientes en los bancos debe contar con una verificación de identidad sólida para confirmar quién es el cliente.
La tecnología biométrica se está convirtiendo en un método muy popular, ya que permite un registro rápido y seguro mediante el reconocimiento facial, y existen numerosos servicios en el mercado que ayudan a verificar documentos.
Empresas como Onfido y Trulioo se especializan en la verificación de documentos utilizando IA para comprobar las características de seguridad de los documentos de identidad oficiales. Pueden verificar pasaportes, permisos de conducir y otros documentos de varios países, lo que las convierte en herramientas muy útiles para los bancos internacionales.
La información facilitada por el cliente puede cotejarse con bases de datos de terceros.
El uso de una plataforma de toma de decisiones de riesgo como Oscilar te permite integrar varios proveedores de verificación de identidad durante el registro de nuevos clientes en la banca.
Lo ideal es que la verificación de la identidad del cliente se realice en segundo plano mientras este envía sus datos, lo que te permite organizar las comprobaciones de forma rentable.
Después de todo, tu proceso de verificación de clientes o KYC es tu primera línea de defensa contra el fraude.
Recopilación de datos
La recopilación de información personal y financiera debe realizarse de forma sencilla, dejando el menor margen de error posible. Los formularios y las solicitudes deben estar optimizados tanto para ordenadores como para móviles, ser claros y simplificar el proceso al máximo.
Además, debe reducirse cualquier ambigüedad para evitar confusiones y garantizar la satisfacción del cliente.
Una vez más, se pueden y deben utilizar eficazmente fuentes y servicios de terceros: si ofreces préstamos, por ejemplo, es más fácil verificar los ingresos y la situación laboral de un usuario a través de una base de datos adecuada que pedirle que envíe capturas de pantalla de sus extractos bancarios.
Revisión y aprobación
Una vez verificados y recopilados por completo los datos y la información enviados, el banco debe revisar y aprobar la información del cliente antes de darle acceso total a la plataforma.
Se debe contar con un equipo especializado o una plataforma de aprobación para llevar a cabo estos procesos de forma independiente.
La mayor ventaja de pasar a los canales digitales se aprecia aquí, ya que las decisiones automatizadas pueden hacer que tu equipo de gestión de riesgos sea más eficiente al resolver los casos sencillos, permitiéndoles centrarse únicamente en los más complejos.
La toma de decisiones automatizada también tiene la ventaja añadida de que el cliente puede acceder a los servicios bancarios casi de inmediato, que es el objetivo principal.
Cumplimiento de normativas y directrices legales
El registro de clientes es un proceso muy regulado. Los bancos deben seguir una serie de directrices normativas, como la prueba de identidad (KYC), la prueba de dirección (KBA), la clasificación de riesgo (evaluación del riesgo de fraude) y el cumplimiento y la supervisión continuos (prevención del blanqueo de capitales o AML).
Los bancos deben extremar las precauciones para mantenerse al día de unas normativas en constante evolución, a fin de garantizar su cumplimiento y evitar posibles multas o sanciones.
También te interesa proteger a tus usuarios contra el fraude financiero, por lo que, durante el registro, debes asegurarte de pedir al cliente que configure la autenticación de doble factor y cree códigos PIN. También puedes utilizar la información obtenida durante el registro como punto de referencia para futuras medidas de autenticación basadas en el riesgo.
El poder del registro digital de clientes en la banca reside en la oportunidad de superar las expectativas del cliente, no solo de cumplirlas.
Recuerda el viejo refrán de que la tecnología lo suficientemente avanzada es indistinguible de la magia. La experiencia de registro de tus clientes debería resultarles mágica.
Dicho esto, la verdadera «magia» ocurre en el backend, donde la compleja red tecnológica funciona fuera de la vista del usuario para garantizar que la experiencia sea lo más fluida e intuitiva posible.
Este backend es el motor tecnológico del proceso de registro, compuesto por servidores, bases de datos, interfaces de aplicaciones y algoritmos complejos que trabajan sin descanso para procesar datos, autenticar usuarios y mantener la seguridad.
Al confiar en una estrategia de gestión integral del registro, aprovechas no solo los datos internos que hayas acumulado a lo largo del tiempo, sino también la información de proveedores externos.
Por un lado, esto te permite verificar la identidad de los clientes sin añadir demasiadas trabas al proceso. Por otro, te permite personalizar tus ofertas para adaptarlas a cada cliente.
Por ejemplo, al tener acceso a la información financiera de tus clientes, puedes informarles automáticamente y desde el primer momento de los productos para los que cumplen los requisitos, lo que te permite realizar ventas adicionales o cruzadas de tus servicios de forma eficaz.
En resumen, mientras que el cliente experimenta la sencillez de una interfaz bien diseñada, la verdadera complejidad se gestiona entre bastidores.
Esto puede implicar la sincronización de datos en tiempo real, la supervisión continua para detectar patrones fraudulentos y sistemas de respuesta dinámica, todo ello funcionando a la perfección para crear una experiencia de registro que no solo es eficaz y segura, sino también, en cierto modo, mágica.
Mejores prácticas para la automatización del registro
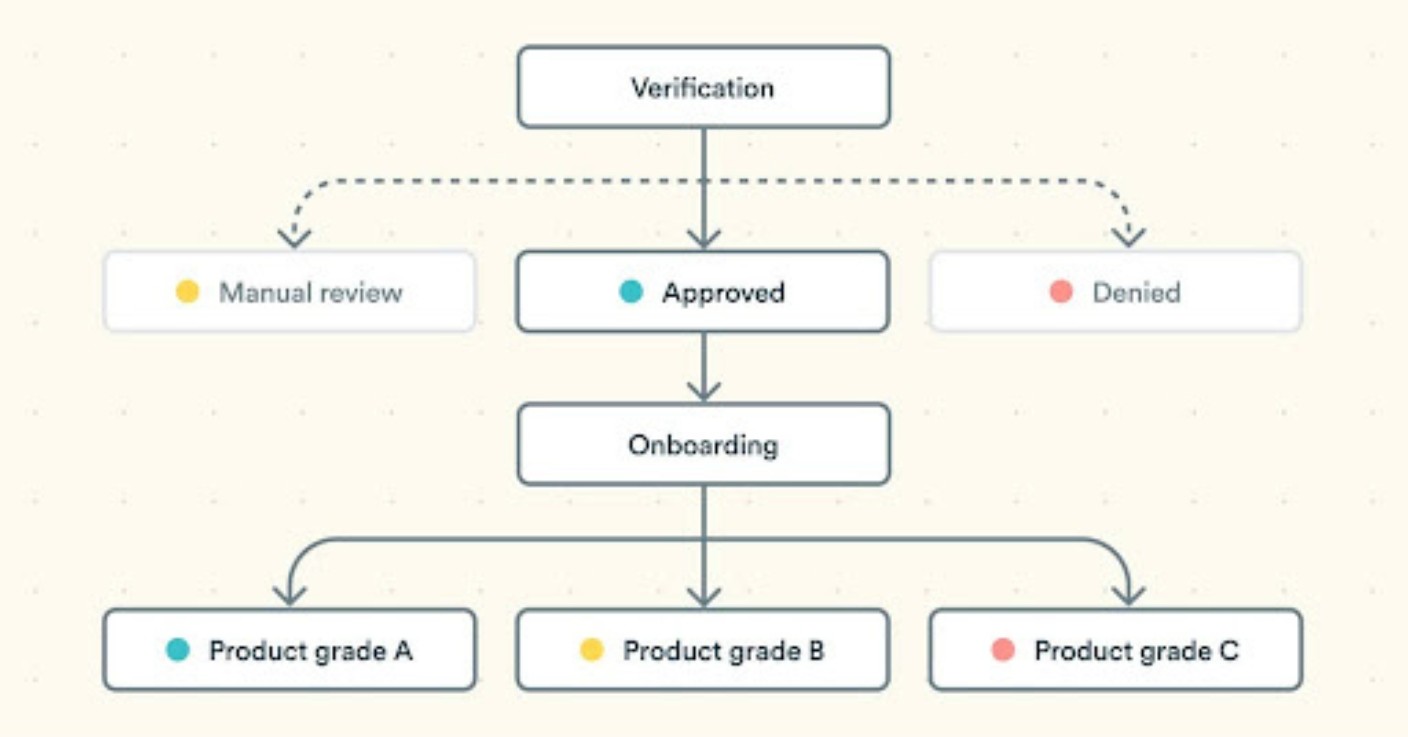
Aunque el proceso de registro varía según el banco, existen varias medidas de eficacia probada que puedes seguir a la hora de automatizarlo.
Captura automática de información
La principal ventaja del registro digital de clientes es la automatización de las interacciones. Durante el registro, los clientes facilitan sus datos, que el sistema procesa de forma automática.
Gracias a las herramientas digitales, puedes automatizarlo todo, no solo la introducción de datos, sino también la verificación de la identidad o de la dirección, lo que te ahorrará costes de trabajo manual al tiempo que mantienes una experiencia de autoservicio ágil y directa.
Verificación automatizada
Ya lo hemos mencionado antes, pero conviene insistir en ello. La información facilitada durante el registro puede cotejarse con datos internos y de proveedores externos para verificar la identidad del cliente. Si deseas profundizar en este tema, lee nuestro artículo sobre la detección de fraude KYC.
Notificaciones automáticas
Tanto el cliente como tu equipo deben estar al tanto de los siguientes pasos necesarios en el proceso de registro. La banca móvil te permite comunicarte con tus clientes de forma automática, lo que puede reducir el abandono del proceso al fomentar la interacción.
Solo es necesario que intervenga una persona si el asunto es más complejo, pero la gestión de la comunicación con el cliente puede automatizarse con total seguridad en la mayoría de los casos.
Uso de un motor de toma de decisiones
En la era digital, los motores de toma de decisiones son el núcleo del registro de clientes en la banca. Se trata de sistemas avanzados de software que pueden utilizar datos internos y externos junto con el aprendizaje automático para generar flujos de decisión y procesar el mayor número posible de solicitudes.
El software de toma de decisiones adecuado viene con varios proveedores de servicios integrados de serie, y debe dar autonomía a tus equipos de riesgo y fraude para cambiar dichos flujos sobre la marcha.
Dado que en Oscilar hemos desarrollado un motor de este tipo, echa un vistazo a nuestra demostración para ver cómo funciona por dentro.
Mitigación de riesgos y fraudes durante el proceso de registro de clientes
El avance imparable de la digitalización ha transformado las relaciones y las transacciones, pero también ha ampliado las vías para las actividades fraudulentas; el registro digital en la banca es un buen ejemplo de ello.
Los estafadores buscan activamente a las empresas más vulnerables del mercado para aprovecharse de ellas, y tu proceso de registro digital de clientes debe estar preparado para hacer frente a estos ataques de fraude.
La mayor amenaza surgida en los últimos años han sido los ataques de identidad sintética, en los que los estafadores combinan datos personales de personas reales con identidades falsas.
Dado que este tipo de atacantes se especializan en tarjetas de crédito y operaciones de préstamo, la gestión del riesgo adquiere una importancia cada vez mayor.
Lo mejor que puedes hacer contra estos atacantes es tener tus sistemas de defensa en alerta máxima durante el registro. Esto puede consistir en examinar detenidamente los datos enviados por el cliente, apoyándose en señales activas y pasivas y en tecnología de aprendizaje automático con múltiples capas de comprobación de fraude en cada paso para frustrar a los posibles atacantes.
La parte difícil, por supuesto, es hacerlo sin rechazar a los buenos clientes. Tu enfoque tiene que ser flexible, no excesivamente conservador, para no perder ingresos.
En resumen, necesitas una visión de 360 grados de tus clientes, y tu equipo de riesgos debe contar no solo con la información necesaria, sino también con la capacidad de reaccionar rápidamente ante las amenazas emergentes, lo cual se consigue mejor utilizando un motor de toma de decisiones diseñado para combatir el fraude KYC.
Uso de los datos de los clientes: el camino hacia la toma de decisiones automatizada
En conclusión, el paso al registro digital de clientes aporta muchas ventajas. A medida que avanzamos hacia una economía digital, los consumidores de todo el mundo esperan que dispongas de una aplicación de banca móvil en lugar de tener una sucursal cerca de su lugar de trabajo.
Sin embargo, la principal ventaja no es el ahorro de costes asociado a los sistemas digitales. Los datos obtenidos durante un proceso de registro digital son mucho más valiosos a la hora de generar confianza y fidelidad en el cliente, siempre que se utilicen correctamente.
Para aprovechar de verdad las ventajas de un proceso de registro digital, los bancos necesitan las herramientas adecuadas. Los procesos de registro bien diseñados solo funcionarán en la medida en que estén respaldados por los sistemas que hay detrás.
Para coordinar realmente todos los aspectos que entran en juego durante el registro, necesitan motores de toma de decisiones.
Cómo puede ayudarte el motor de toma de decisiones con IA de Oscilar
La herramienta de toma de decisiones de riesgo basada en IA de Oscilar está diseñada para que los bancos y las instituciones financieras agilicen sus procesos de registro, mejoren la experiencia del usuario y obtengan multitud de ventajas.
Evaluación de registro integrada: KYC, riesgo de fraude y riesgo de crédito: con Oscilar, accedes a una solución integrada que cubre las comprobaciones de KYC (conozca a su cliente), la evaluación del riesgo de fraude y el análisis del riesgo de crédito. Esto significa que puedes registrar a nuevos clientes garantizando el cumplimiento normativo y mitigando los riesgos sin complicaciones.
Orquestación de múltiples fuentes de datos: Oscilar destaca a la hora de coordinar datos de terceros y de fuentes propias para crear una visión global de tus clientes durante el registro, de modo que puedas tomar decisiones fundamentadas al tiempo que ofreces una experiencia personalizada.
Flujos de trabajo de autoservicio para registros dinámicos: nuestra plataforma te ofrece funciones de autoservicio para crear flujos de registro dinámicos adaptados a los distintos segmentos de clientes, garantizando que la experiencia de cada usuario se adapte a sus necesidades específicas.
IA y aprendizaje automático para mejorar las tasas de aprobación y reducir las trabas: Oscilar aprovecha la inteligencia artificial y el aprendizaje automático para optimizar el proceso de aprobación. Al automatizar los flujos de decisión, no solo mejoramos las tasas de aprobación, sino que también minimizamos las fricciones en la experiencia de registro, haciéndola más fluida y eficaz para tus clientes.
Análisis y pruebas de escenarios: obtén información valiosa y toma decisiones basadas en datos con Oscilar. Nuestra plataforma te permite analizar escenarios de clientes, realizar análisis de hipótesis y llevar a cabo pruebas retrospectivas o backtesting.
Gestión y supervisión de clientes: Oscilar no se detiene en el registro; ofrece herramientas de gestión de clientes que garantizan una transición fluida desde el registro hasta la supervisión. Puedes gestionar eficazmente los perfiles de los clientes y realizar un seguimiento de su progreso, garantizando una experiencia coherente y segura a lo largo de todo su recorrido.
Siguientes pasos: cómo empezar a utilizar la IA generativa para la toma de decisiones de riesgo en tu negocio
¿Listo para revolucionar tu toma de decisiones con una IA de vanguardia? Da el primer paso hacia una mejor detección del fraude, la reducción de falsos positivos y una mayor eficiencia operativa con la IA generativa para la toma de decisiones de riesgo de Oscilar.
Únete a la comunidad RiskCon para formar parte del mayor grupo de expertos en riesgo, análisis crediticio y prevención del fraude.
Conoce las capacidades de la plataforma Oscilar viendo nuestro vídeo de presentación
Suscríbete a continuación al mejor boletín sobre gestión de riesgos y fraude
O reserva una demostración directa para ver a Oscilar en acción
Amy Sariego
Exgerente de Marketing de Contenidos
Anteriormente, Any lideró nuestra estrategia de contenido, aportando nuevas perspectivas, mensajes e ideas que transmiten la manera en que Oscilar aborda las operaciones de riesgo basadas en agentes.


" height="48px" id="Qi9pnIQwR" width="48px"/></g></svg>)
" height="39.77194px" id="A8r2uGwai" transform="translate(2 3.808)" width="44px"/></svg>)


" height="22.301126233991734px" id="PeyDPUyWO" transform="translate(45.365 4.852)" width="20.043580159797898px"/><path d="M 13.46 11.116 C 12.368 10.493 10.888 9.973 9.024 9.556 C 7.664 9.236 6.613 8.927 5.887 8.624 C 5.155 8.321 4.647 7.979 4.355 7.59 C 4.064 7.201 3.921 6.704 3.921 6.104 C 3.921 5.184 4.269 4.447 4.972 3.898 C 5.675 3.349 6.624 3.069 7.83 3.069 C 8.79 3.069 9.607 3.241 10.282 3.578 C 10.951 3.921 11.482 4.401 11.876 5.018 C 12.265 5.641 12.511 6.361 12.614 7.184 L 16.1 6.973 C 15.94 5.63 15.523 4.435 14.854 3.383 C 14.185 2.332 13.265 1.503 12.105 0.903 C 10.945 0.303 9.539 0 7.899 0 C 6.355 0 5.024 0.263 3.904 0.783 C 2.783 1.303 1.92 2.035 1.32 2.978 C 0.72 3.921 0.417 5.001 0.417 6.224 C 0.417 7.344 0.646 8.281 1.109 9.036 C 1.572 9.785 2.315 10.419 3.349 10.928 C 4.384 11.436 5.755 11.905 7.481 12.328 C 9.024 12.688 10.19 13.059 10.985 13.442 C 11.774 13.825 12.311 14.237 12.591 14.688 C 12.871 15.14 13.014 15.666 13.014 16.266 C 13.014 16.906 12.848 17.455 12.517 17.906 C 12.185 18.358 11.705 18.695 11.076 18.912 C 10.448 19.135 9.676 19.243 8.779 19.243 C 7.739 19.243 6.847 19.072 6.104 18.735 C 5.361 18.392 4.778 17.883 4.344 17.203 C 3.915 16.523 3.629 15.689 3.486 14.711 L 0 14.923 C 0.103 16.403 0.514 17.7 1.246 18.798 C 1.977 19.901 2.972 20.764 4.235 21.381 C 5.498 22.004 6.99 22.313 8.71 22.313 C 10.27 22.313 11.636 22.061 12.797 21.564 C 13.957 21.061 14.871 20.341 15.528 19.398 C 16.191 18.455 16.523 17.346 16.523 16.06 C 16.523 15.02 16.289 14.094 15.814 13.282 C 15.346 12.471 14.563 11.756 13.471 11.133 Z" fill="rgb(20, 20, 20)" height="22.312556870217108px" id="ZaBOTiDLx" transform="translate(68.34 4.858)" width="16.522951309374434px"/><path d="M 13.682 17.877 C 12.751 18.792 11.442 19.243 9.762 19.243 C 8.522 19.243 7.43 18.923 6.504 18.283 C 5.572 17.643 4.847 16.723 4.326 15.517 C 3.806 14.317 3.543 12.871 3.543 11.191 C 3.543 9.51 3.801 8.093 4.309 6.876 C 4.818 5.664 5.544 4.727 6.487 4.064 C 7.43 3.401 8.533 3.069 9.79 3.069 C 11.373 3.069 12.619 3.486 13.534 4.315 C 14.443 5.149 15.031 6.281 15.294 7.727 L 18.901 7.544 C 18.438 5.178 17.472 3.332 16.003 2 C 14.528 0.669 12.459 0 9.796 0 C 7.83 0 6.115 0.457 4.641 1.366 C 3.166 2.28 2.029 3.572 1.217 5.241 C 0.406 6.916 0 8.893 0 11.179 C 0 13.465 0.412 15.494 1.235 17.146 C 2.058 18.798 3.201 20.072 4.675 20.964 C 6.15 21.855 7.847 22.301 9.767 22.301 C 11.528 22.301 13.054 21.975 14.334 21.324 C 15.614 20.672 16.654 19.752 17.443 18.558 C 18.232 17.363 18.758 15.957 19.021 14.334 L 15.443 14.151 C 15.203 15.711 14.614 16.952 13.682 17.86 Z" fill="rgb(20, 20, 20)" height="22.301126257066386px" id="dj2F9fN0f" transform="translate(87.772 4.841)" width="19.020540282808156px"/><path d="M 0 21.335 L 0 0 L 3.423 0 L 3.423 21.335 Z" fill="rgb(20, 20, 20)" height="21.335239445830055px" id="fvIs54YbW" transform="translate(110.485 5.332)" width="3.423468638642248px"/><path d="M 3.429 0 L 0 0 L 0 21.341 L 13.762 21.341 L 13.762 18.272 L 3.429 18.272 Z" fill="rgb(20, 20, 20)" height="21.340954752405395px" id="KykvynROU" transform="translate(118.389 5.332)" width="13.762458233473922px"/><path d="M 9.859 3.303 L 16.077 21.335 L 19.684 21.335 L 11.991 0 L 7.693 0 L 0 21.335 L 3.635 21.335 L 9.853 3.303 Z" fill="rgb(20, 20, 20)" height="21.33523944583004px" id="Ln_a1JZTX" transform="translate(133.986 5.338)" width="19.683515845550573px"/><path d="M 11.545 12.499 C 12.968 12.059 14.043 11.322 14.774 10.293 C 15.506 9.259 15.871 8.024 15.871 6.584 C 15.871 4.521 15.191 2.909 13.825 1.743 C 12.465 0.583 10.539 0 8.053 0 L 0 0 L 0 21.335 L 3.423 21.335 L 3.423 13.071 L 8.201 13.071 L 12.802 21.335 L 16.529 21.335 L 11.539 12.499 Z M 11.173 9.116 C 10.402 9.705 9.327 10.002 7.944 10.002 L 3.435 10.002 L 3.435 3.058 L 7.944 3.058 C 9.327 3.058 10.402 3.361 11.173 3.961 C 11.945 4.561 12.328 5.435 12.328 6.573 C 12.328 7.71 11.945 8.522 11.173 9.11 Z" fill="rgb(20, 20, 20)" height="21.335239490803623px" id="Qt9AxOqZR" transform="translate(156.099 5.338)" width="16.528666547835087px"/><path d="M 33.9 0.006 L 25.607 0.006 C 25.213 0.006 24.875 0.291 24.818 0.674 C 24.687 1.555 24.47 2.4 24.19 3.201 C 23.224 5.978 21.44 8.27 19.194 9.682 L 19.217 9.682 C 19.217 9.682 25.453 9.522 27.539 3.201 L 27.539 3.201 L 30.859 3.201 C 29.482 7.161 26.459 10.133 22.778 10.968 C 22.098 11.122 21.4 11.202 20.68 11.202 C 19.514 11.202 18.394 10.991 17.343 10.596 C 14.233 9.436 11.719 6.698 10.501 3.195 C 10.216 2.389 10.004 1.543 9.873 0.669 C 9.816 0.28 9.478 0 9.084 0 L 0.803 0 C 0.317 0 -0.061 0.434 0.008 0.914 C 0.117 1.697 0.277 2.458 0.488 3.201 C 2.3 9.687 7.672 14.397 14.005 14.403 C 10.924 13.357 6.106 10.436 3.837 3.201 L 3.837 3.201 L 3.837 3.201 L 7.158 3.201 C 8.027 6.298 9.707 9.002 11.919 10.968 C 13.496 12.374 15.342 13.408 17.354 13.957 C 18.423 14.248 19.543 14.403 20.692 14.403 C 27.03 14.403 32.408 9.687 34.22 3.201 C 34.426 2.463 34.586 1.697 34.7 0.914 C 34.769 0.434 34.391 0 33.906 0 Z" fill="rgb(20, 20, 20)" height="14.402572631835938px" id="yxyckXN6_" transform="translate(0 17.597)" width="34.708059114564385px"/><path d="M 0.803 14.403 L 9.095 14.403 C 9.49 14.403 9.827 14.117 9.884 13.734 C 10.016 12.854 10.233 12.008 10.513 11.208 C 11.479 8.43 13.256 6.138 15.497 4.727 L 15.479 4.727 C 15.479 4.727 9.244 4.887 7.158 11.208 L 7.158 11.208 L 3.837 11.208 L 3.837 11.208 C 5.209 7.247 8.238 4.269 11.913 3.435 C 12.593 3.281 13.29 3.201 14.011 3.201 C 15.176 3.201 16.297 3.412 17.348 3.806 C 20.457 4.967 22.972 7.704 24.19 11.208 L 24.19 11.208 L 24.19 11.208 C 24.475 12.014 24.687 12.859 24.818 13.734 C 24.875 14.123 25.213 14.403 25.607 14.403 L 33.9 14.403 C 34.386 14.403 34.763 13.968 34.694 13.488 C 34.586 12.711 34.426 11.945 34.214 11.202 C 32.408 4.721 27.024 0 20.686 0 C 23.767 1.046 28.59 3.961 30.865 11.208 L 30.865 11.208 L 27.544 11.208 L 27.544 11.208 L 27.544 11.208 C 26.681 8.104 24.995 5.407 22.784 3.435 C 21.206 2.029 19.36 1 17.354 0.446 C 16.28 0.154 15.165 0 14.016 0 C 7.672 0 2.294 4.721 0.488 11.208 L 0.488 11.208 L 0.488 11.208 C 0.282 11.951 0.122 12.711 0.008 13.494 C -0.061 13.974 0.317 14.408 0.803 14.408 Z" fill="rgb(20, 20, 20)" height="14.408287876490093px" id="fJajgayao" width="34.70234380798904px"/></g></svg>)