Confiado por instituciones que construyen la próxima generación de finanzas


detección
Evalúe cada pago en tiempo real, a través de cualquier canal.
El monitoreo por lotes te informa sobre lo que pasó anoche. La evaluación en tiempo real te permite retener un pago antes de que se liquide, usando los mismos modelos y las mismas reglas.
Evaluación en tiempo real para pagos con tarjeta, billetera digital, ACH, transferencias y SWIFT
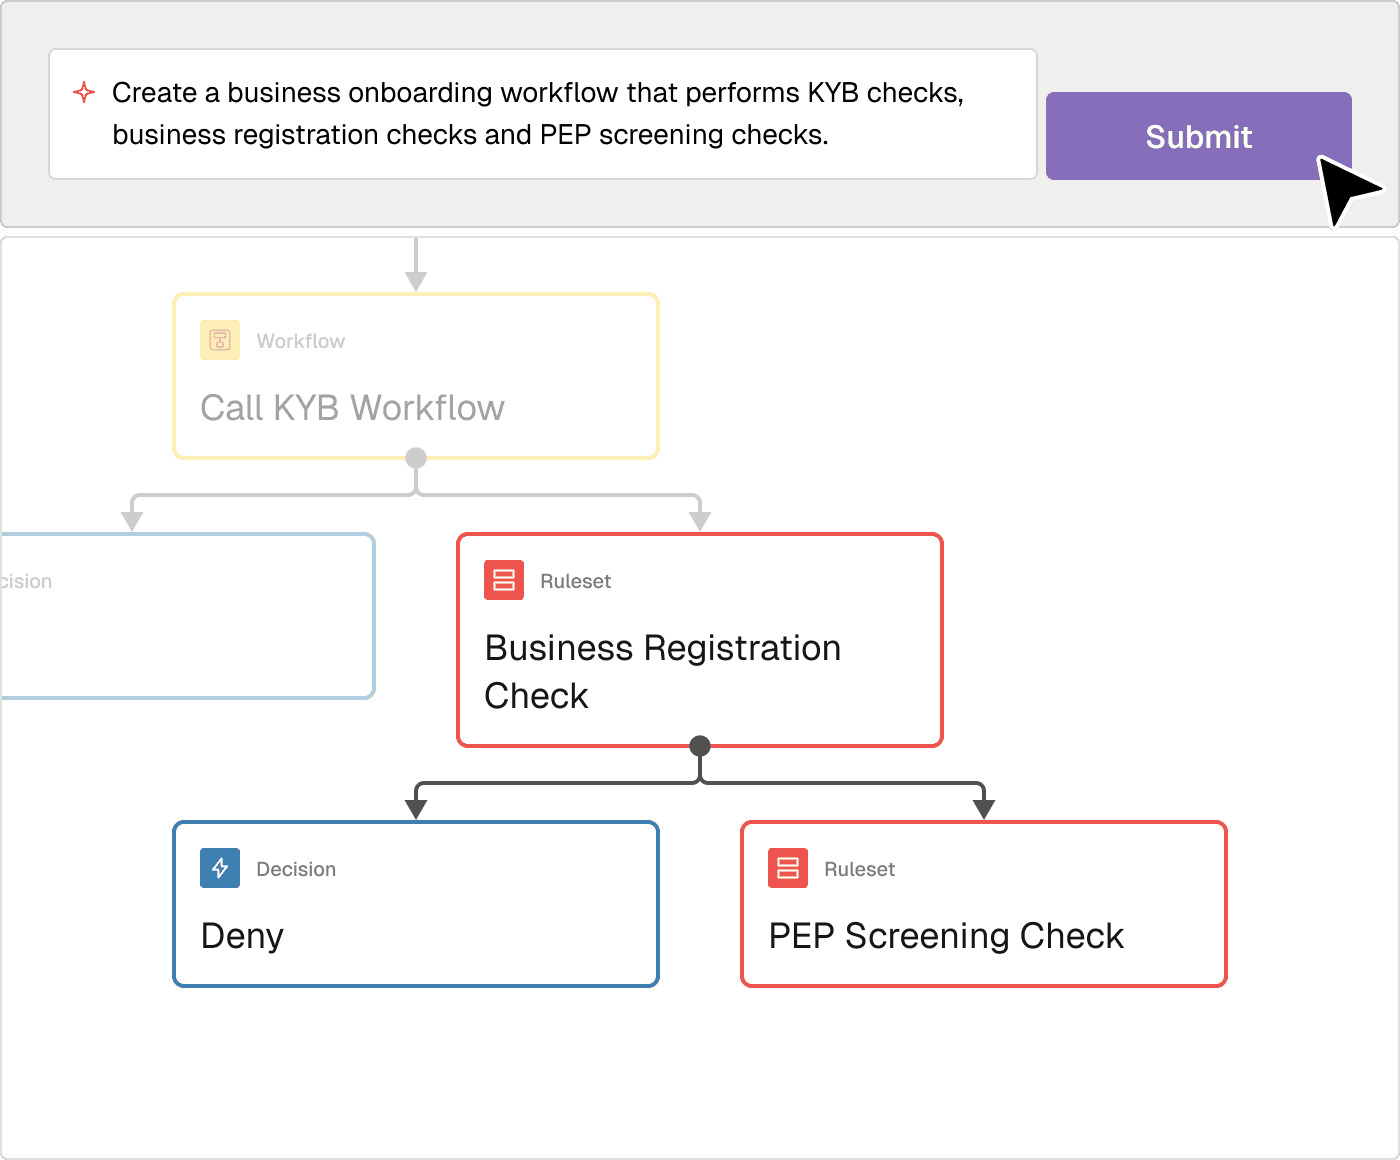
Reglas de tipología predefinidas que puedes editar sin necesidad de publicar una nueva versión
Modelos de comportamiento con un 95 % de precisión en la detección que evalúan al cliente, no solo el pago
Aprendizaje continuo a medida que surgen nuevas tipologías
falsos positivos
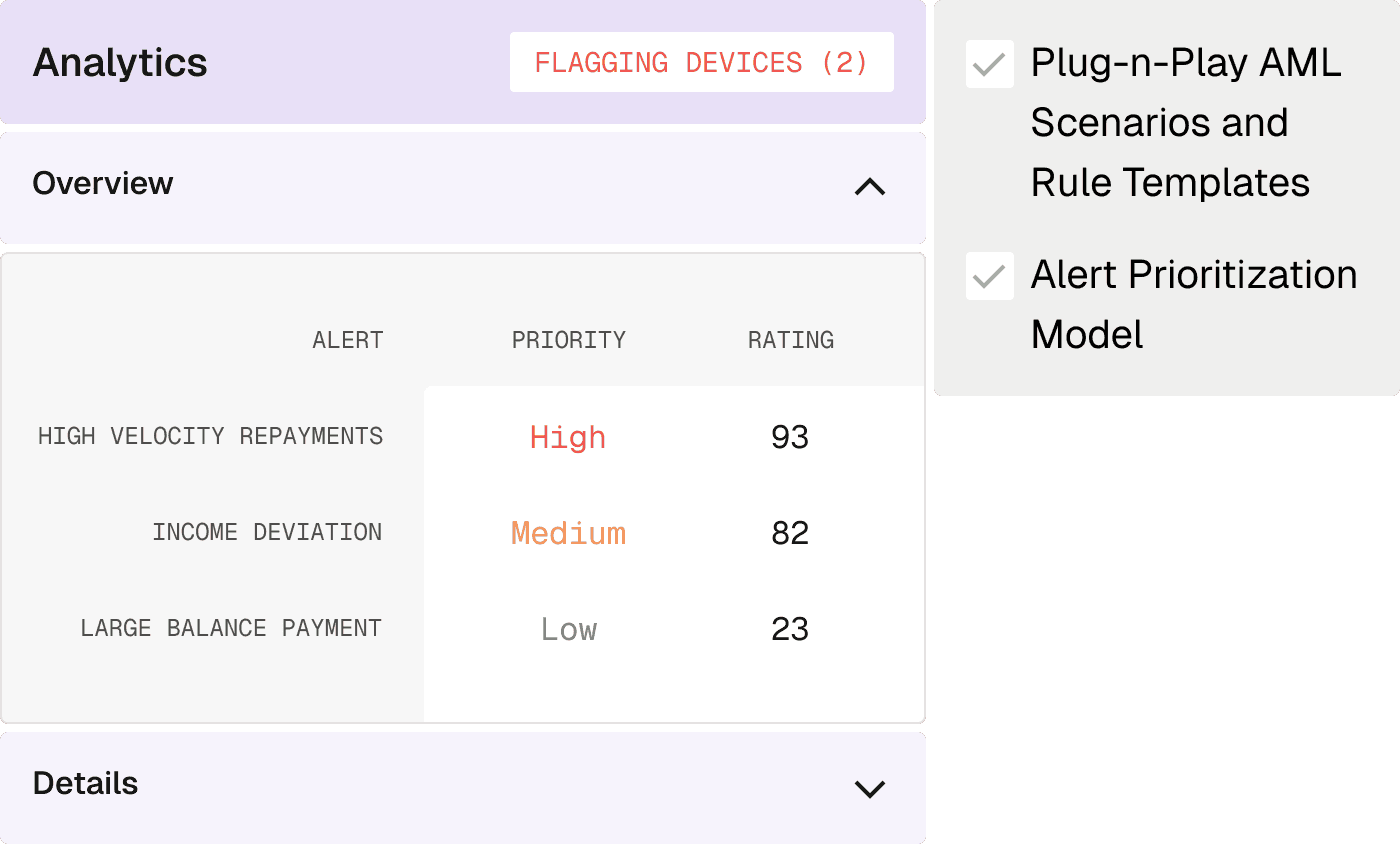
Ajusta los límites según tu propio historial de alertas, no según los valores predeterminados del proveedor.
Cada cambio en los límites se puede probar primero con sus propios datos, así podrá ver qué habría detectado y qué se habría pasado por alto antes de activarlo.
Prueba cualquier cambio en las reglas con alertas históricas
Segmente los límites por producto, canal y riesgo del cliente
Prueba un cambio de umbral con un solo clic y comprueba el volumen de alertas que genera antes de lanzarlo
Guarda un registro ordenado por versiones de cada cambio de límite
investigación y presentación de informes de actividad sospechosa
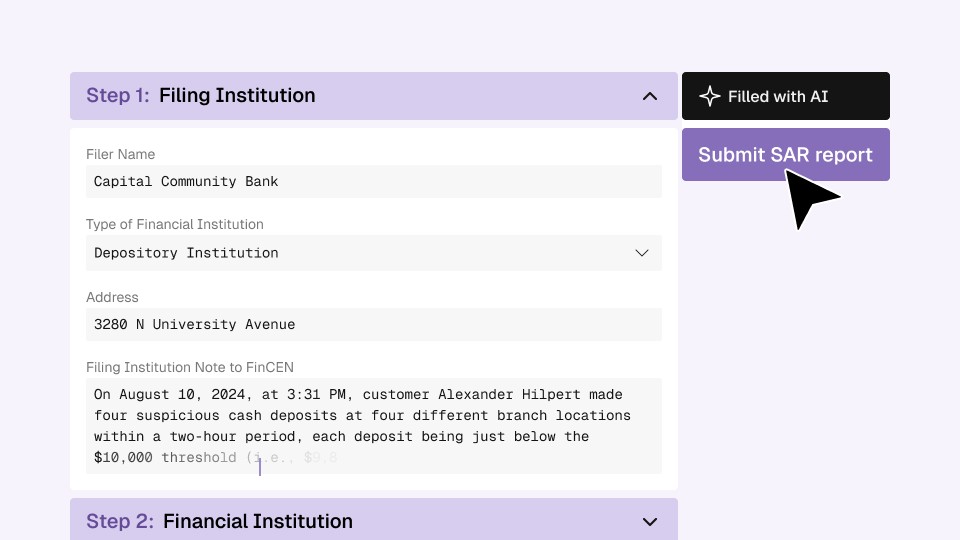
Investigue y presente la declaración electrónica sin salir de la alerta.
El caso, el historial del cliente, las alertas relacionadas y el registro están en un solo lugar, por lo que la investigación no comienza con quince minutos de recopilación de datos.
Una sola cola para cada alerta, con todo su contexto
Perspectiva de red y de partes relacionadas del cliente
Plantillas de SAR precompletadas y presentación directa ante el FinCEN
Un historial de auditoría completo, desde la alerta y la investigación hasta el registro final


Puntuaciones explicativas
Cada alerta detalla las características que la provocaron, con un lenguaje claro tanto para un investigador como para un examinador.

Registros de validación y optimización
Cada versión del modelo, cada cambio de umbral, quién lo aprobó y qué mostró la prueba retrospectiva, todo en un solo lugar para que la revisión del auditor sea una simple consulta y no una reconstrucción.
Registro de actividad
Un registro ininterrumpido desde la transacción, pasando por la alerta y la investigación, hasta la presentación del informe.

Menos falsos positivos
Los analistas resuelven alertas el triple de rápido y dedican su tiempo a las que realmente importan.

Los cambios se envían el mismo día
Actualice una regla o un límite sin necesidad de un ticket de soporte y sin esperar al próximo ciclo de lanzamiento.

Una sola plataforma para el fraude y el lavado de dinero
El mismo motor evalúa el fraude y el lavado de dinero, por lo que ambos equipos ven a un solo cliente en lugar de dos.
Los clientes ven resultados con Oscilar.
Preguntas Frecuentes
Me alegra que lo hayas preguntado.
¿Qué es un software de monitoreo de transacciones de prevención de lavado de dinero?
El software de monitoreo de transacciones AML analiza la actividad de los clientes y sus cuentas para detectar patrones sospechosos de lavado de dinero, y luego envía estos hallazgos a un investigador. Este sistema cubre todo el proceso: registra los pagos y los datos de los clientes, evalúa la actividad según reglas y modelos específicos, genera alertas con la información necesaria para trabajar y, si la investigación lo requiere, elabora el reporte de actividad sospechosa. Los bancos y las empresas de tecnología financiera lo utilizan porque la Ley de Secreto Bancario exige un programa basado en riesgos, y los reguladores esperan que las reglas y modelos que lo sustentan estén debidamente documentados, probados y bajo control de la institución.
¿Qué diferencia hay entre el monitoreo en tiempo real y el monitoreo por lotes?
El monitoreo por lotes evalúa la actividad después de que ocurre, generalmente de noche, por lo que la primera oportunidad para actuar es a la mañana siguiente. El monitoreo en tiempo real evalúa el pago mientras se procesa, lo que significa que una transacción se puede retener, someter a verificación adicional o liberar antes de su liquidación. Para los informes de prevención de lavado de dinero (AML), la diferencia es menor de lo que parece, ya que un reporte de actividad sospechosa (SAR) se presenta dentro de un plazo límite y no al instante. Donde realmente importa es en la intersección con el fraude: en las transferencias inmediatas no hay recuperación después de la liquidación, por lo que una decisión tomada después de procesar el lote es una decisión que llega demasiado tarde.
¿Cómo reduce la IA los falsos positivos sin pasar por alto la actividad sospechosa?
Un umbral fijo trata a todos los clientes por igual, de modo que el comportamiento normal de una cuenta puede parecer sospechoso en otra, lo que satura la lista de alertas con actividad irrelevante. En cambio, nuestros modelos evalúan la actividad según lo que es habitual para cada cliente y sector, logrando así reducir las alertas sin perder eficacia. Para garantizar la seguridad, nos basamos en pruebas y no solo en la confianza: cualquier cambio en los umbrales debe probarse con datos históricos para ver qué se habría filtrado antes de ponerlo en marcha. El objetivo de reducir los falsos positivos debe lograrse gracias a un mejor contexto, nunca ocultando alertas de forma arbitraria.
¿Qué implica reemplazar un sistema antiguo de monitoreo de transacciones?
No es necesario cambiar todo desde el primer día. Un banco puede mantener sus fuentes de datos actuales y su sistema habitual mientras prueba la nueva plataforma a la par, comparando el rendimiento de ambas con la misma actividad hasta confirmar los resultados. Este funcionamiento en paralelo permite que el equipo de gestión de riesgos evalúe el sistema y facilita justificar la transición final ante los reguladores. Además, es un proceso más rápido de lo que muchos creen: el agente AML Alert Triage de Oscilar suele implementarse en 2 a 4 semanas, y Balance logró pasar del contrato a la producción total en solo 32 días al reemplazar su plataforma anterior.
¿Cómo se justifica la decisión de un modelo ante un examinador?
Debe poder identificar al responsable de cada regla y modelo, qué versión funcionaba en una fecha específica, qué cambió, quién lo aprobó y cómo se probó antes de implementarlo. En cada alerta individual, necesita saber el porqué de la puntuación obtenida, explicado de forma clara y comprensible. Si mantiene reunidos el historial de versiones, el registro de aprobaciones, los resultados de las pruebas previas y el seguimiento continuo del rendimiento, cualquier auditoría será solo cuestión de consultar la información, no de reconstruirla.
¿El monitoreo de transacciones cubre tanto el fraude como el lavado de dinero?
Por lo general, se trata de sistemas y equipos diferentes, por lo que un mismo cliente puede ser un caso de fraude en una lista de espera y un caso de lavado de dinero en otra, sin que ninguno de los equipos vea ambos aspectos. Gestionar todo en un solo motor (a veces llamado FRAML) ofrece una visión única del cliente y un estándar unificado para cada caso. Además, las señales realmente se cruzan: la actividad de cuentas mula, el robo de cuentas y el fraude de identidad propio dejan patrones que interesan a ambas áreas. Oscilar evalúa el fraude y la prevención de lavado de dinero en la misma plataforma, de modo que las dos listas de espera son vistas de un mismo cliente en lugar de dos perfiles separados.
" height="48px" id="Qi9pnIQwR" width="48px"/></g></svg>)
" height="39.77194px" id="A8r2uGwai" transform="translate(2 3.808)" width="44px"/></svg>)


" height="22.301126233991734px" id="PeyDPUyWO" transform="translate(45.365 4.852)" width="20.043580159797898px"/><path d="M 13.46 11.116 C 12.368 10.493 10.888 9.973 9.024 9.556 C 7.664 9.236 6.613 8.927 5.887 8.624 C 5.155 8.321 4.647 7.979 4.355 7.59 C 4.064 7.201 3.921 6.704 3.921 6.104 C 3.921 5.184 4.269 4.447 4.972 3.898 C 5.675 3.349 6.624 3.069 7.83 3.069 C 8.79 3.069 9.607 3.241 10.282 3.578 C 10.951 3.921 11.482 4.401 11.876 5.018 C 12.265 5.641 12.511 6.361 12.614 7.184 L 16.1 6.973 C 15.94 5.63 15.523 4.435 14.854 3.383 C 14.185 2.332 13.265 1.503 12.105 0.903 C 10.945 0.303 9.539 0 7.899 0 C 6.355 0 5.024 0.263 3.904 0.783 C 2.783 1.303 1.92 2.035 1.32 2.978 C 0.72 3.921 0.417 5.001 0.417 6.224 C 0.417 7.344 0.646 8.281 1.109 9.036 C 1.572 9.785 2.315 10.419 3.349 10.928 C 4.384 11.436 5.755 11.905 7.481 12.328 C 9.024 12.688 10.19 13.059 10.985 13.442 C 11.774 13.825 12.311 14.237 12.591 14.688 C 12.871 15.14 13.014 15.666 13.014 16.266 C 13.014 16.906 12.848 17.455 12.517 17.906 C 12.185 18.358 11.705 18.695 11.076 18.912 C 10.448 19.135 9.676 19.243 8.779 19.243 C 7.739 19.243 6.847 19.072 6.104 18.735 C 5.361 18.392 4.778 17.883 4.344 17.203 C 3.915 16.523 3.629 15.689 3.486 14.711 L 0 14.923 C 0.103 16.403 0.514 17.7 1.246 18.798 C 1.977 19.901 2.972 20.764 4.235 21.381 C 5.498 22.004 6.99 22.313 8.71 22.313 C 10.27 22.313 11.636 22.061 12.797 21.564 C 13.957 21.061 14.871 20.341 15.528 19.398 C 16.191 18.455 16.523 17.346 16.523 16.06 C 16.523 15.02 16.289 14.094 15.814 13.282 C 15.346 12.471 14.563 11.756 13.471 11.133 Z" fill="rgb(20, 20, 20)" height="22.312556870217108px" id="ZaBOTiDLx" transform="translate(68.34 4.858)" width="16.522951309374434px"/><path d="M 13.682 17.877 C 12.751 18.792 11.442 19.243 9.762 19.243 C 8.522 19.243 7.43 18.923 6.504 18.283 C 5.572 17.643 4.847 16.723 4.326 15.517 C 3.806 14.317 3.543 12.871 3.543 11.191 C 3.543 9.51 3.801 8.093 4.309 6.876 C 4.818 5.664 5.544 4.727 6.487 4.064 C 7.43 3.401 8.533 3.069 9.79 3.069 C 11.373 3.069 12.619 3.486 13.534 4.315 C 14.443 5.149 15.031 6.281 15.294 7.727 L 18.901 7.544 C 18.438 5.178 17.472 3.332 16.003 2 C 14.528 0.669 12.459 0 9.796 0 C 7.83 0 6.115 0.457 4.641 1.366 C 3.166 2.28 2.029 3.572 1.217 5.241 C 0.406 6.916 0 8.893 0 11.179 C 0 13.465 0.412 15.494 1.235 17.146 C 2.058 18.798 3.201 20.072 4.675 20.964 C 6.15 21.855 7.847 22.301 9.767 22.301 C 11.528 22.301 13.054 21.975 14.334 21.324 C 15.614 20.672 16.654 19.752 17.443 18.558 C 18.232 17.363 18.758 15.957 19.021 14.334 L 15.443 14.151 C 15.203 15.711 14.614 16.952 13.682 17.86 Z" fill="rgb(20, 20, 20)" height="22.301126257066386px" id="dj2F9fN0f" transform="translate(87.772 4.841)" width="19.020540282808156px"/><path d="M 0 21.335 L 0 0 L 3.423 0 L 3.423 21.335 Z" fill="rgb(20, 20, 20)" height="21.335239445830055px" id="fvIs54YbW" transform="translate(110.485 5.332)" width="3.423468638642248px"/><path d="M 3.429 0 L 0 0 L 0 21.341 L 13.762 21.341 L 13.762 18.272 L 3.429 18.272 Z" fill="rgb(20, 20, 20)" height="21.340954752405395px" id="KykvynROU" transform="translate(118.389 5.332)" width="13.762458233473922px"/><path d="M 9.859 3.303 L 16.077 21.335 L 19.684 21.335 L 11.991 0 L 7.693 0 L 0 21.335 L 3.635 21.335 L 9.853 3.303 Z" fill="rgb(20, 20, 20)" height="21.33523944583004px" id="Ln_a1JZTX" transform="translate(133.986 5.338)" width="19.683515845550573px"/><path d="M 11.545 12.499 C 12.968 12.059 14.043 11.322 14.774 10.293 C 15.506 9.259 15.871 8.024 15.871 6.584 C 15.871 4.521 15.191 2.909 13.825 1.743 C 12.465 0.583 10.539 0 8.053 0 L 0 0 L 0 21.335 L 3.423 21.335 L 3.423 13.071 L 8.201 13.071 L 12.802 21.335 L 16.529 21.335 L 11.539 12.499 Z M 11.173 9.116 C 10.402 9.705 9.327 10.002 7.944 10.002 L 3.435 10.002 L 3.435 3.058 L 7.944 3.058 C 9.327 3.058 10.402 3.361 11.173 3.961 C 11.945 4.561 12.328 5.435 12.328 6.573 C 12.328 7.71 11.945 8.522 11.173 9.11 Z" fill="rgb(20, 20, 20)" height="21.335239490803623px" id="Qt9AxOqZR" transform="translate(156.099 5.338)" width="16.528666547835087px"/><path d="M 33.9 0.006 L 25.607 0.006 C 25.213 0.006 24.875 0.291 24.818 0.674 C 24.687 1.555 24.47 2.4 24.19 3.201 C 23.224 5.978 21.44 8.27 19.194 9.682 L 19.217 9.682 C 19.217 9.682 25.453 9.522 27.539 3.201 L 27.539 3.201 L 30.859 3.201 C 29.482 7.161 26.459 10.133 22.778 10.968 C 22.098 11.122 21.4 11.202 20.68 11.202 C 19.514 11.202 18.394 10.991 17.343 10.596 C 14.233 9.436 11.719 6.698 10.501 3.195 C 10.216 2.389 10.004 1.543 9.873 0.669 C 9.816 0.28 9.478 0 9.084 0 L 0.803 0 C 0.317 0 -0.061 0.434 0.008 0.914 C 0.117 1.697 0.277 2.458 0.488 3.201 C 2.3 9.687 7.672 14.397 14.005 14.403 C 10.924 13.357 6.106 10.436 3.837 3.201 L 3.837 3.201 L 3.837 3.201 L 7.158 3.201 C 8.027 6.298 9.707 9.002 11.919 10.968 C 13.496 12.374 15.342 13.408 17.354 13.957 C 18.423 14.248 19.543 14.403 20.692 14.403 C 27.03 14.403 32.408 9.687 34.22 3.201 C 34.426 2.463 34.586 1.697 34.7 0.914 C 34.769 0.434 34.391 0 33.906 0 Z" fill="rgb(20, 20, 20)" height="14.402572631835938px" id="yxyckXN6_" transform="translate(0 17.597)" width="34.708059114564385px"/><path d="M 0.803 14.403 L 9.095 14.403 C 9.49 14.403 9.827 14.117 9.884 13.734 C 10.016 12.854 10.233 12.008 10.513 11.208 C 11.479 8.43 13.256 6.138 15.497 4.727 L 15.479 4.727 C 15.479 4.727 9.244 4.887 7.158 11.208 L 7.158 11.208 L 3.837 11.208 L 3.837 11.208 C 5.209 7.247 8.238 4.269 11.913 3.435 C 12.593 3.281 13.29 3.201 14.011 3.201 C 15.176 3.201 16.297 3.412 17.348 3.806 C 20.457 4.967 22.972 7.704 24.19 11.208 L 24.19 11.208 L 24.19 11.208 C 24.475 12.014 24.687 12.859 24.818 13.734 C 24.875 14.123 25.213 14.403 25.607 14.403 L 33.9 14.403 C 34.386 14.403 34.763 13.968 34.694 13.488 C 34.586 12.711 34.426 11.945 34.214 11.202 C 32.408 4.721 27.024 0 20.686 0 C 23.767 1.046 28.59 3.961 30.865 11.208 L 30.865 11.208 L 27.544 11.208 L 27.544 11.208 L 27.544 11.208 C 26.681 8.104 24.995 5.407 22.784 3.435 C 21.206 2.029 19.36 1 17.354 0.446 C 16.28 0.154 15.165 0 14.016 0 C 7.672 0 2.294 4.721 0.488 11.208 L 0.488 11.208 L 0.488 11.208 C 0.282 11.951 0.122 12.711 0.008 13.494 C -0.061 13.974 0.317 14.408 0.803 14.408 Z" fill="rgb(20, 20, 20)" height="14.408287876490093px" id="fJajgayao" width="34.70234380798904px"/></g></svg>)