
Última actualización: marzo de 2026
La evaluación crediticia comenzó como un juego de números simple. Un puñado de datos, un umbral, un sí o un no. Durante la mayor parte de la historia moderna de los préstamos, eso fue suficiente — o al menos, era la mejor opción disponible.
La IA cambia lo que es posible. Al procesar señales de datos mucho más amplias en tiempo real, los modelos de aprendizaje automático pueden evaluar la solvencia de manera más precisa, atender a solicitantes que los modelos tradicionales basados en agencias de crédito no pueden calificar y adaptarse a medida que cambian las condiciones, sin el ciclo de meses que requiere actualizar manualmente una tarjeta de puntuación estática.
Para las empresas de tecnología financiera (fintech), esto representa un verdadero cambio competitivo: la capacidad de tomar mejores decisiones crediticias más rápido, para un público más amplio y con menos revisión manual. Esta publicación analiza cómo se está produciendo ese cambio y qué significa en la práctica.
En pocas palabras (TL;DR)
La puntuación tradicional basada en FICO funciona bien para prestatarios con un historial crediticio establecido, pero desatiende sistemáticamente a todos los demás, incluidos 26 millones de estadounidenses sin historial crediticio.
Los modelos de crédito con IA procesan señales de datos alternativos (flujo de caja, historial de alquileres, nóminas, comportamiento digital), lo que permite tomar decisiones crediticias más precisas e inclusivas.
El aprendizaje automático se adapta con el tiempo; las tarjetas de puntuación estáticas no lo hacen, lo cual es fundamental a medida que cambian el comportamiento del consumidor y las condiciones económicas.
La IA generativa está empezando a transformar el trabajo de los equipos de riesgo, facilitando la creación de reglas con lenguaje natural, el análisis automatizado y una iteración de estrategias más rápida.
El cumplimiento normativo es una prioridad absoluta: las normativas FCRA, ECOA, GDPR y la Ley de IA de la UE se aplican a las decisiones crediticias impulsadas por IA.
La puntuación de crédito tradicional y sus límites
La puntuación FICO, introducida en 1956, fue una verdadera revolución: sustituyó la concesión de préstamos subjetiva y basada en relaciones por un marco matemático estandarizado. Durante décadas, este modelo dominó las decisiones de crédito al consumo en EE. UU., y lo sigue haciendo: aproximadamente el 90% de los principales prestamistas de EE. UU. utilizan puntuaciones FICO hoy en día.
Sin embargo, el modelo tiene límites estructurales reales. Requiere al menos seis meses de historial crediticio para generar una puntuación. Pondera en gran medida el historial de pagos, lo que refleja el pasado pero no necesariamente el presente. Y carece de un mecanismo para tener en cuenta a los aproximadamente 26 millones de estadounidenses que nunca han tenido una tarjeta de crédito o un préstamo, personas que podrían ser perfectamente solventes pero que simplemente son invisibles para los sistemas basados en agencias de crédito.
El resultado es un marco que funciona bien para la población para la que fue diseñado, y que falla constantemente a la hora de atender a todos los demás: inmigrantes recientes, jóvenes, profesionales independientes con ingresos variables o propietarios de pequeñas empresas con finanzas no tradicionales. Para las fintechs que intentan llegar a mercados más amplios y diversos, esto representa una limitación fundamental, no solo un inconveniente.
El cambio de la IA: qué cambia y por qué es importante
Datos alternativos y cobertura de señales más amplia
La diferencia más inmediata entre los modelos de crédito con IA y la puntuación tradicional de las agencias de crédito es la variedad de datos que pueden incorporar. Más allá del historial de pagos y la utilización del crédito, los sistemas de IA pueden procesar el flujo de caja de las cuentas bancarias, el historial de pagos de alquileres y servicios públicos, los registros de nóminas y empleo, el comportamiento de pago en servicios de "compra ahora y paga después" y, para los prestatarios comerciales, datos contables, facturas e historial de contratos.
Esto es importante porque un prestatario que nunca ha tenido una tarjeta de crédito pero paga el alquiler puntualmente, mantiene un saldo bancario estable y recibe depósitos de nómina regulares representa un riesgo realmente bajo. Un modelo tradicional de agencia de crédito no tiene forma de ver eso. Un modelo de IA que incorpora datos de flujo de caja y alquiler, sí.
Modelado predictivo a escala
Los modelos de aprendizaje automático (regresión logística, árboles de decisión, gradient boosting, redes neuronales) se entrenan con resultados históricos de préstamos y aprenden qué combinaciones de señales predicen mejor el comportamiento de pago. Identifican patrones complejos y no lineales que ninguna tarjeta de puntuación estática podría captar, y lo hacen analizando miles de variables simultáneamente.
Un aspecto fundamental es que estos modelos se adaptan. A medida que cambia el comportamiento del consumidor o varían las condiciones económicas, un modelo de aprendizaje automático bien mantenido se actualiza en consecuencia. Una tarjeta de puntuación fijada en 2020 no tiene mecanismos para reflejar lo que ocurrió después. Un modelo entrenado de forma continua, sí.
Velocidad
La evaluación de riesgos tradicional (incluso con datos de agencias de crédito) puede tardar días cuando implica una revisión manual. Los sistemas de decisión basados en IA procesan las solicitudes en milisegundos. La plataforma de Oscilar gestiona más de 700,000 decisiones crediticias al día en menos de 800 milisegundos cada una. Esto no es solo una mejora en la eficiencia: para las fintechs que compiten en experiencia de usuario, es un diferenciador de producto muy valioso.
Inclusión financiera
El beneficio estructural más importante de la puntuación de crédito con IA es su potencial para ampliar el acceso al crédito. Al evaluar a los solicitantes mediante señales de comportamiento en lugar de limitarse al historial de las agencias de crédito, los modelos pueden llegar a prestatarios que los prestamistas tradicionales rechazarían o ni siquiera podrían calificar. Esto incluye a poblaciones inmigrantes, jóvenes que construyen su historial crediticio por primera vez y propietarios de pequeñas empresas cuyos ingresos no encajan en una nómina tradicional; todos ellos representan mercados amplios y accesibles.
Personalización por producto y segmento
Un prestamista que atiende a trabajadores independientes necesita ponderar los pagos recurrentes de los clientes y la estabilidad del flujo de caja de manera diferente a otro que atiende a empleados asalariados que solicitan una hipoteca. La IA hace que esta personalización a nivel de producto sea operativamente viable. Los equipos de riesgo pueden adaptar los modelos a criterios de préstamo específicos, perfiles de riesgo y segmentos de clientes, sin necesidad de mantener una infraestructura completamente separada para cada línea de producto.
La IA generativa y el equipo de riesgo
Más allá del modelado predictivo, la IA generativa está empezando a cambiar el trabajo diario de los equipos de riesgo. Las interfaces de lenguaje natural permiten a los analistas crear y modificar reglas de decisión sin necesidad de escribir código. El análisis automatizado detecta patrones en el rendimiento de la cartera que llevaría días encontrar manualmente. La plataforma de decisiones de riesgo con IA de Oscilar incorpora estas capacidades para que los equipos de riesgo puedan avanzar más rápido y con menos dependencia de ingeniería; un cliente estimó un ahorro de más de $200,000 en costos de desarrollo en el primer año.
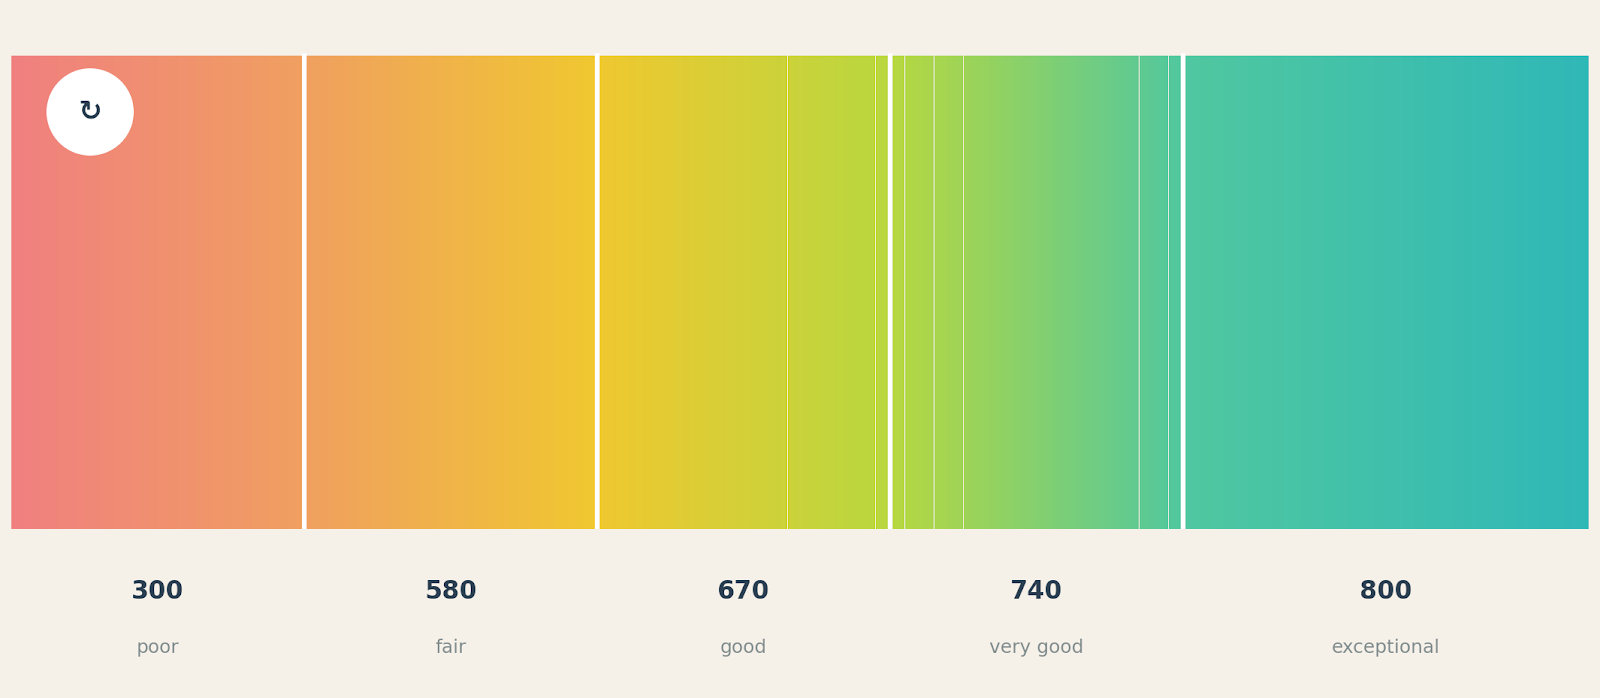
Rangos de puntuación de crédito: de 300 (malo) a más de 800 (excepcional)
Modelos y algoritmos de IA en la puntuación de crédito
En la evaluación crediticia basada en IA se suelen utilizar varios tipos de modelos, cada uno con diferentes puntos fuertes según los datos disponibles y la decisión que se deba tomar.
La regresión logística se sigue utilizando ampliamente por su interpretabilidad: ofrece explicaciones claras y auditables de por qué un prestatario recibió una puntuación determinada, lo cual es fundamental para los avisos de acción adversa y la revisión regulatoria. Los árboles de decisión y los bosques aleatorios (random forests) gestionan bien las relaciones no lineales en los datos y son bastante resistentes a la información ruidosa o imprecisa. Los métodos de gradient boosting como XGBoost suelen ofrecer la mayor precisión predictiva en datos tabulares estructurados. Las redes neuronales pueden procesar entradas no estructuradas y datos con una dimensionalidad extremadamente alta, aunque requieren más datos y un trabajo de explicabilidad más cuidadoso.
En la práctica, la mayoría de los sistemas de puntuación de crédito en producción combinan varios tipos de modelos: utilizan modelos más sencillos para la explicabilidad en la toma de decisiones y modelos más complejos para la generación de señales. La clave es que cada tipo de modelo debe ser validado, supervisado ante posibles desviaciones y evaluado de forma periódica para evitar impactos discriminatorios.
La IA generativa añade una capa de valor sobre estos modelos predictivos. En lugar de reemplazar la lógica de puntuación, cambia la forma en que los equipos de riesgo interactúan con ella, permitiendo consultas en lenguaje natural sobre los datos de la cartera, la generación automatizada de documentación de los modelos y una iteración más rápida de las estrategias de decisión. La IA generativa para la toma de decisiones de riesgo de Oscilar está diseñada específicamente para este caso de uso, ofreciendo herramientas a los analistas de riesgo y agentes de crédito para que puedan hacer más sin necesidad de soporte técnico para cada cambio.
Cómo funciona la plataforma de decisiones de riesgo de Oscilar
La plataforma de decisiones de riesgo con IA de Oscilar está diseñada para instituciones financieras y fintechs que desean incorporar el aprendizaje automático en la evaluación crediticia sin tener que construir la infraestructura desde cero. La plataforma gestiona todo el ciclo de vida del crédito (puntuación inicial, evaluación de riesgos, supervisión de cartera y cobros) en un único sistema.
La arquitectura principal combina las señales tradicionales de las agencias de crédito con datos alternativos y los resultados de modelos de aprendizaje automático en un flujo de decisión unificado. Los equipos de riesgo configuran la lógica (umbrales, secuencia de reglas, ponderación de modelos) a través de una interfaz sin código. Las decisiones que antes requerían revisión manual se automatizan, y los casos excepcionales se derivan a los analistas según criterios configurables.
La plataforma admite más de 80 integraciones de datos, que incluyen agencias de crédito, proveedores de datos bancarios, API de nóminas y proveedores de verificación de identidad (KYC). Añadir una nueva fuente de datos no requiere un nuevo proyecto de ingeniería: se configura directamente en la plataforma.
El cumplimiento normativo está integrado en el diseño desde el principio. La plataforma genera explicaciones para acciones adversas, facilita los flujos de trabajo de cumplimiento de FCRA y ECOA, e incluye herramientas de control de sesgos que analizan posibles impactos discriminatorios en grupos protegidos. Para los equipos que operan en múltiples jurisdicciones, Oscilar gestiona los requisitos de documentación y explicabilidad que exigen los reguladores.
El aprendizaje continuo permite que los modelos se actualicen a medida que ingresan nuevos datos. Los equipos de riesgo pueden realizar pruebas retrospectivas (backtesting) de los cambios en reglas y modelos con datos históricos antes de implementarlos, reduciendo el riesgo de consecuencias imprevistas.
Ejemplos prácticos
Parker, una plataforma de tarjetas corporativas y gestión de gastos para flotas, trasladó su evaluación de crédito B2B a Oscilar y redujo su acumulación de solicitudes pendientes en un 70% y el tiempo de procesamiento en un 40%, sin necesidad de ampliar el equipo de crédito.
Clara, una empresa de tarjetas corporativas en pleno crecimiento en América Latina, utilizó Oscilar para gestionar el triple de volumen de solicitudes con el mismo tamaño de equipo, integrando fuentes de datos locales y requisitos regulatorios de múltiples mercados en un único flujo de decisión.
Nuvei experimentó un aumento del 15% en las tasas de aprobación automática y revisiones de crédito un 50% más rápidas tras migrar a la plataforma de Oscilar, cumpliendo el 100% de los acuerdos de nivel de servicio (SLA) durante la implementación.
El marco regulatorio de la IA en la evaluación crediticia
La IA en las decisiones crediticias opera bajo un conjunto de requisitos regulatorios complejo y en constante evolución. Cometer errores en este ámbito resulta costoso, tanto económica como reputacionalmente.
La Ley de Informes de Crédito Justos (FCRA) exige equidad, precisión y transparencia en la puntuación de crédito, incluido el derecho de los solicitantes a entender por qué se les rechazó una solicitud. Los modelos de IA utilizados para estas decisiones deben ser capaces de generar los avisos de acción adversa correspondientes.
La Ley de Igualdad de Oportunidades en el Crédito (ECOA) prohíbe la discriminación de grupos protegidos. Dado que los modelos de IA entrenados con datos históricos pueden perpetuar sesgos del pasado, la realización de pruebas periódicas de impacto discriminatorio es obligatoria.
El GDPR y normativas de privacidad equivalentes regulan cómo se utilizan los datos personales en el entrenamiento de modelos, en particular para las instituciones que manejan datos de clientes en la UE. La Ley de IA de la UE, que entró en vigor en 2024, clasifica la evaluación crediticia como una aplicación de IA de alto riesgo, sujeta a requisitos obligatorios de transparencia, supervisión humana y documentación.
En EE. UU., la CFPB ha incrementado la supervisión de las decisiones de préstamos algorítmicos, especialmente en lo que respecta a la claridad de las explicaciones en los rechazos basados en IA. Los prestamistas que integran la explicabilidad y el cumplimiento en su infraestructura de IA desde el principio estarán mejor preparados para adaptarse a medida que evolucione el entorno regulatorio.
Preguntas frecuentes: Puntuación de crédito con IA
¿Qué es una puntuación de crédito con IA?
Es una evaluación de solvencia generada por un modelo de aprendizaje automático en lugar de una tarjeta de puntuación estática tradicional. Los modelos de IA incorporan una variedad más amplia de señales de datos, se adaptan a lo largo del tiempo con nueva información e identifican patrones complejos en los datos para predecir el comportamiento de pago con mayor precisión, especialmente para solicitantes poco atendidos por los modelos tradicionales.
¿En qué se diferencia la puntuación de crédito con IA de la tradicional?
Los modelos tradicionales como FICO utilizan un conjunto fijo de datos de agencias de crédito ponderados por porcentajes predeterminados. Los modelos de IA se entrenan con resultados históricos de préstamos, pueden incorporar datos alternativos, identificar patrones no lineales y actualizarse según cambian las condiciones. Las ventajas prácticas son una mayor cobertura de solicitantes, decisiones más rápidas y una mejor adaptabilidad al mercado.
¿Puede la puntuación con IA aumentar las tasas de aprobación sin incrementar los impagos?
Sí, y esta es la diferencia clave. Los modelos de IA mejoran la precisión de la evaluación de riesgo para solicitantes sin historial o con antecedentes limitados, no mediante la flexibilización de los estándares de riesgo, sino mediante el uso de mejores datos. Un solicitante sin historial de tarjetas de crédito pero con un flujo de caja y pagos de alquiler constantes tiene un perfil de riesgo muy diferente al de alguien que carece de historial por un mal comportamiento de pago anterior. La IA puede distinguir entre ambos; los modelos tradicionales generalmente no.
¿Cómo maneja la IA los sesgos en las decisiones crediticias?
Los modelos de IA pueden heredar sesgos presentes en los datos históricos de entrenamiento, por lo que las pruebas de impacto discriminatorio son esenciales. Las plataformas bien diseñadas incluyen un monitoreo integrado para detectar resultados desiguales en grupos protegidos y funciones de explicabilidad que permiten a los analistas identificar qué datos están influyendo en las decisiones. La detección de sesgos debe ser un proceso operativo continuo, no una revisión única antes del lanzamiento.
¿Qué aporta la IA generativa a la puntuación de crédito?
La IA generativa no reemplaza a los modelos de crédito predictivos, sino que transforma la manera en que los equipos de riesgo interactúan con ellos. Las interfaces de lenguaje natural permiten crear y modificar reglas sin necesidad de programar. El análisis automatizado de carteras detecta patrones más rápido que una revisión manual, y la documentación generada por IA facilita los procesos de cumplimiento normativo. El resultado neto es que los equipos de riesgo pueden iterar sus estrategias con mayor agilidad y menos dependencia técnica.
¿La puntuación de crédito con IA cumple con las normativas de EE. UU. y la UE?
Sí, pero para cumplir con la normativa se requieren decisiones de diseño deliberadas: funciones de explicabilidad que fundamenten los avisos de acción adversa, control de sesgos para evitar impactos discriminatorios, gestión de datos conforme a GDPR y CCPA, y documentación adecuada para auditorías regulatorias. La Ley de IA de la UE añade la obligación de supervisión humana para los sistemas de evaluación crediticia en los mercados europeos. El cumplimiento es totalmente viable, pero debe integrarse desde el diseño inicial, no como un ajuste posterior.
Amy Sariego
Exgerente de Marketing de Contenidos
Anteriormente, Any lideró nuestra estrategia de contenido, aportando nuevas perspectivas, mensajes e ideas que transmiten la manera en que Oscilar aborda las operaciones de riesgo basadas en agentes.



" height="48px" id="Qi9pnIQwR" width="48px"/></g></svg>)
" height="39.77194px" id="A8r2uGwai" transform="translate(2 3.808)" width="44px"/></svg>)


" height="22.301126233991734px" id="PeyDPUyWO" transform="translate(45.365 4.852)" width="20.043580159797898px"/><path d="M 13.46 11.116 C 12.368 10.493 10.888 9.973 9.024 9.556 C 7.664 9.236 6.613 8.927 5.887 8.624 C 5.155 8.321 4.647 7.979 4.355 7.59 C 4.064 7.201 3.921 6.704 3.921 6.104 C 3.921 5.184 4.269 4.447 4.972 3.898 C 5.675 3.349 6.624 3.069 7.83 3.069 C 8.79 3.069 9.607 3.241 10.282 3.578 C 10.951 3.921 11.482 4.401 11.876 5.018 C 12.265 5.641 12.511 6.361 12.614 7.184 L 16.1 6.973 C 15.94 5.63 15.523 4.435 14.854 3.383 C 14.185 2.332 13.265 1.503 12.105 0.903 C 10.945 0.303 9.539 0 7.899 0 C 6.355 0 5.024 0.263 3.904 0.783 C 2.783 1.303 1.92 2.035 1.32 2.978 C 0.72 3.921 0.417 5.001 0.417 6.224 C 0.417 7.344 0.646 8.281 1.109 9.036 C 1.572 9.785 2.315 10.419 3.349 10.928 C 4.384 11.436 5.755 11.905 7.481 12.328 C 9.024 12.688 10.19 13.059 10.985 13.442 C 11.774 13.825 12.311 14.237 12.591 14.688 C 12.871 15.14 13.014 15.666 13.014 16.266 C 13.014 16.906 12.848 17.455 12.517 17.906 C 12.185 18.358 11.705 18.695 11.076 18.912 C 10.448 19.135 9.676 19.243 8.779 19.243 C 7.739 19.243 6.847 19.072 6.104 18.735 C 5.361 18.392 4.778 17.883 4.344 17.203 C 3.915 16.523 3.629 15.689 3.486 14.711 L 0 14.923 C 0.103 16.403 0.514 17.7 1.246 18.798 C 1.977 19.901 2.972 20.764 4.235 21.381 C 5.498 22.004 6.99 22.313 8.71 22.313 C 10.27 22.313 11.636 22.061 12.797 21.564 C 13.957 21.061 14.871 20.341 15.528 19.398 C 16.191 18.455 16.523 17.346 16.523 16.06 C 16.523 15.02 16.289 14.094 15.814 13.282 C 15.346 12.471 14.563 11.756 13.471 11.133 Z" fill="rgb(20, 20, 20)" height="22.312556870217108px" id="ZaBOTiDLx" transform="translate(68.34 4.858)" width="16.522951309374434px"/><path d="M 13.682 17.877 C 12.751 18.792 11.442 19.243 9.762 19.243 C 8.522 19.243 7.43 18.923 6.504 18.283 C 5.572 17.643 4.847 16.723 4.326 15.517 C 3.806 14.317 3.543 12.871 3.543 11.191 C 3.543 9.51 3.801 8.093 4.309 6.876 C 4.818 5.664 5.544 4.727 6.487 4.064 C 7.43 3.401 8.533 3.069 9.79 3.069 C 11.373 3.069 12.619 3.486 13.534 4.315 C 14.443 5.149 15.031 6.281 15.294 7.727 L 18.901 7.544 C 18.438 5.178 17.472 3.332 16.003 2 C 14.528 0.669 12.459 0 9.796 0 C 7.83 0 6.115 0.457 4.641 1.366 C 3.166 2.28 2.029 3.572 1.217 5.241 C 0.406 6.916 0 8.893 0 11.179 C 0 13.465 0.412 15.494 1.235 17.146 C 2.058 18.798 3.201 20.072 4.675 20.964 C 6.15 21.855 7.847 22.301 9.767 22.301 C 11.528 22.301 13.054 21.975 14.334 21.324 C 15.614 20.672 16.654 19.752 17.443 18.558 C 18.232 17.363 18.758 15.957 19.021 14.334 L 15.443 14.151 C 15.203 15.711 14.614 16.952 13.682 17.86 Z" fill="rgb(20, 20, 20)" height="22.301126257066386px" id="dj2F9fN0f" transform="translate(87.772 4.841)" width="19.020540282808156px"/><path d="M 0 21.335 L 0 0 L 3.423 0 L 3.423 21.335 Z" fill="rgb(20, 20, 20)" height="21.335239445830055px" id="fvIs54YbW" transform="translate(110.485 5.332)" width="3.423468638642248px"/><path d="M 3.429 0 L 0 0 L 0 21.341 L 13.762 21.341 L 13.762 18.272 L 3.429 18.272 Z" fill="rgb(20, 20, 20)" height="21.340954752405395px" id="KykvynROU" transform="translate(118.389 5.332)" width="13.762458233473922px"/><path d="M 9.859 3.303 L 16.077 21.335 L 19.684 21.335 L 11.991 0 L 7.693 0 L 0 21.335 L 3.635 21.335 L 9.853 3.303 Z" fill="rgb(20, 20, 20)" height="21.33523944583004px" id="Ln_a1JZTX" transform="translate(133.986 5.338)" width="19.683515845550573px"/><path d="M 11.545 12.499 C 12.968 12.059 14.043 11.322 14.774 10.293 C 15.506 9.259 15.871 8.024 15.871 6.584 C 15.871 4.521 15.191 2.909 13.825 1.743 C 12.465 0.583 10.539 0 8.053 0 L 0 0 L 0 21.335 L 3.423 21.335 L 3.423 13.071 L 8.201 13.071 L 12.802 21.335 L 16.529 21.335 L 11.539 12.499 Z M 11.173 9.116 C 10.402 9.705 9.327 10.002 7.944 10.002 L 3.435 10.002 L 3.435 3.058 L 7.944 3.058 C 9.327 3.058 10.402 3.361 11.173 3.961 C 11.945 4.561 12.328 5.435 12.328 6.573 C 12.328 7.71 11.945 8.522 11.173 9.11 Z" fill="rgb(20, 20, 20)" height="21.335239490803623px" id="Qt9AxOqZR" transform="translate(156.099 5.338)" width="16.528666547835087px"/><path d="M 33.9 0.006 L 25.607 0.006 C 25.213 0.006 24.875 0.291 24.818 0.674 C 24.687 1.555 24.47 2.4 24.19 3.201 C 23.224 5.978 21.44 8.27 19.194 9.682 L 19.217 9.682 C 19.217 9.682 25.453 9.522 27.539 3.201 L 27.539 3.201 L 30.859 3.201 C 29.482 7.161 26.459 10.133 22.778 10.968 C 22.098 11.122 21.4 11.202 20.68 11.202 C 19.514 11.202 18.394 10.991 17.343 10.596 C 14.233 9.436 11.719 6.698 10.501 3.195 C 10.216 2.389 10.004 1.543 9.873 0.669 C 9.816 0.28 9.478 0 9.084 0 L 0.803 0 C 0.317 0 -0.061 0.434 0.008 0.914 C 0.117 1.697 0.277 2.458 0.488 3.201 C 2.3 9.687 7.672 14.397 14.005 14.403 C 10.924 13.357 6.106 10.436 3.837 3.201 L 3.837 3.201 L 3.837 3.201 L 7.158 3.201 C 8.027 6.298 9.707 9.002 11.919 10.968 C 13.496 12.374 15.342 13.408 17.354 13.957 C 18.423 14.248 19.543 14.403 20.692 14.403 C 27.03 14.403 32.408 9.687 34.22 3.201 C 34.426 2.463 34.586 1.697 34.7 0.914 C 34.769 0.434 34.391 0 33.906 0 Z" fill="rgb(20, 20, 20)" height="14.402572631835938px" id="yxyckXN6_" transform="translate(0 17.597)" width="34.708059114564385px"/><path d="M 0.803 14.403 L 9.095 14.403 C 9.49 14.403 9.827 14.117 9.884 13.734 C 10.016 12.854 10.233 12.008 10.513 11.208 C 11.479 8.43 13.256 6.138 15.497 4.727 L 15.479 4.727 C 15.479 4.727 9.244 4.887 7.158 11.208 L 7.158 11.208 L 3.837 11.208 L 3.837 11.208 C 5.209 7.247 8.238 4.269 11.913 3.435 C 12.593 3.281 13.29 3.201 14.011 3.201 C 15.176 3.201 16.297 3.412 17.348 3.806 C 20.457 4.967 22.972 7.704 24.19 11.208 L 24.19 11.208 L 24.19 11.208 C 24.475 12.014 24.687 12.859 24.818 13.734 C 24.875 14.123 25.213 14.403 25.607 14.403 L 33.9 14.403 C 34.386 14.403 34.763 13.968 34.694 13.488 C 34.586 12.711 34.426 11.945 34.214 11.202 C 32.408 4.721 27.024 0 20.686 0 C 23.767 1.046 28.59 3.961 30.865 11.208 L 30.865 11.208 L 27.544 11.208 L 27.544 11.208 L 27.544 11.208 C 26.681 8.104 24.995 5.407 22.784 3.435 C 21.206 2.029 19.36 1 17.354 0.446 C 16.28 0.154 15.165 0 14.016 0 C 7.672 0 2.294 4.721 0.488 11.208 L 0.488 11.208 L 0.488 11.208 C 0.282 11.951 0.122 12.711 0.008 13.494 C -0.061 13.974 0.317 14.408 0.803 14.408 Z" fill="rgb(20, 20, 20)" height="14.408287876490093px" id="fJajgayao" width="34.70234380798904px"/></g></svg>)